Presseaussendungen
Der bisherige Null-Sachbezug für privat genutzte Elektro-Firmenautos galt als einer der wichtigsten steuerlichen Hebel für die betriebliche E-Mobilität in Österreich. Nun soll diese Begünstigung im Zuge des neuen Doppelbudgets 2027/2028 überraschend fallen. Die Prodinger Steuerberatung sieht diesen Schritt kritisch: Er würde nicht nur Dienstnehmerinnen und Dienstnehmer finanziell belasten, sondern auch Unternehmen verunsichern, die ihre Fuhrparks in den vergangenen Jahren bewusst auf emissionsfreie Mobilität umgestellt haben.
Bislang gilt: Wird einem Dienstnehmer ein rein elektrisch betriebenes Firmenfahrzeug auch zur privaten Nutzung überlassen, ist dafür ein Sachbezugswert von null Euro anzusetzen. Fahrzeuge mit einem CO₂-Emissionswert von 0 Gramm pro Kilometer sind nach aktueller Rechtslage gänzlich vom Sachbezug befreit; auch das unentgeltliche Aufladen beim Arbeitgeber ist sachbezugsfrei geregelt.
„Die Abschaffung des Null-Sachbezugs wäre ein falsches Signal zur falschen Zeit“, sagt Manuel Scheffauer von der Prodinger Steuerberatung. „Viele Unternehmen haben ihre Mobilitätsstrategie auf Grundlage stabiler steuerlicher Rahmenbedingungen ausgerichtet. Wenn diese Begünstigung nun kurzfristig zurückgenommen wird, trifft das nicht nur einzelne Dienstnehmer, sondern untergräbt das Vertrauen in die Verlässlichkeit steuerpolitischer Zusagen.“
Planungssicherheit statt kurzfristiger Budgetkosmetik
Die Bundesregierung arbeitet laut Bundesministerium für Finanzen derzeit an einem Doppelbudget für die Jahre 2027 und 2028; die Budgetrede ist für den 10. Juni 2026 vorgesehen, der Beschluss des Doppelbudgets für Anfang Juli 2026. Ziel sei ein stabiler Sanierungskurs und mehr Planungssicherheit. Genau diese Planungssicherheit werde jedoch konterkariert, wenn steuerliche Anreize für Zukunftsinvestitionen kurzfristig gestrichen werden.
„Wer Investitionen in E-Mobilität fördern will, darf zentrale Anreize nicht plötzlich abdrehen“
, so Scheffauer. „Gerade Firmenflotten sind ein entscheidender Hebel für die Verbreitung von Elektrofahrzeugen, weil diese Fahrzeuge später auch in den Gebrauchtwagenmarkt kommen. Eine steuerliche Verschlechterung wirkt daher weit über einzelne Dienstverhältnisse hinaus.“
Nach den nun diskutierten Änderungen soll diese Begünstigung für privat genutzte E-Firmenfahrzeuge ab 2027 wegfallen. Damit würde auch bei Elektroautos ein steuerpflichtiger Sachbezug entstehen, der mit 0,75% vom Anschaffungswert zwar niedriger ist als bei einem Verbrenner, aber pro Monat das steuer- und sozialversicherungspflichtige Einkommen um bis zu 360 Euro erhöht. In der vorliegenden Vergleichsrechnung wird beispielhaft von einem monatlichen Sachbezug von 360 Euro ausgegangen.
Die Auswirkungen wären erheblich: Bei einem monatlichen Bruttogehalt von 4.000 Euro sinkt der jährliche Nettobezug des Dienstnehmers laut Berechnung von 38.954,91 Euro auf 36.758,55 Euro. Das entspricht einer jährlichen Nettoeinbuße von rund 2.196 Euro. Gleichzeitig steigen die gesamten Abgaben deutlich. Für den Arbeitgeber erhöhen sich die Gesamtkosten im Beispiel ab 2027 von 72.536 Euro auf 73.814,72 Euro. Die ab 2028 angekündigte Reduktion der Lohnnebenkosten von 1% wird nur eine Ersparnis von 443 Euro bringen und somit die Mehrkosten nur zu einem Drittel kompensieren.
Damit würde der bisherige steuerliche Vorteil der E-Mobilität deutlich abgeschwächt und vor allem Dienstnehmer massiv belasten. Aus Sicht der Prodinger Steuerberatung ist dies besonders problematisch, weil viele Unternehmen ihre Fuhrparkentscheidungen auf Basis der bisherigen Rechtslage getroffen haben. Die Abschaffung des Null-Sachbezugs würde daher nicht nur Dienstnehmer finanziell treffen, sondern auch die Planbarkeit betrieblicher Investitionen in klimafreundliche Mobilität verschlechtern.
Das politische Versprechen, keine neuen Steuern einzuführen, wird per se gehalten, jedoch plant die Bundesregierung weitreichende Änderungen im Bereich der Grunderwerbsteuer, um bei bestehenden Steuern zu aus dem Vollen zu schöpfen. Besonders bemerkenswert: Die ÖVP und die NEOS hatten sich im Vorfeld klar gegen zusätzliche Steuerbelastungen ausgesprochen. Doch nun zeigt sich: Die Realität sieht anders aus.
Die Prodinger Steuerberatung hat den ersten Gesetzesentwurf zur geplanten Budgetsanierung analysiert. Dieser enthält tiefgreifende Änderungen im Grunderwerbsteuerrecht, die voraussichtlich ab 1. Juli 2025 in Kraft treten werden. Besonders betroffen sind dabei Immobiliengesellschaften und Share Deals, die künftig deutlich strenger behandelt werden.
Ziel: Gleichstellung von Asset Deal und Share Deal
Der Entwurf zielt auf eine Gleichstellung zwischen Asset Deals (direkter Verkauf von Grundstücken) und Share Deals (Übertragung von Gesellschaftsanteilen an grundstückshaltenden Unternehmen). Letztere galten bislang als steuerlich günstiger – ein Gestaltungsspielraum, den die Regierung nun schließen will.
Kernpunkte des Gesetzesentwurfs
Schwellenwert für Beteiligungsänderungen gesenkt: Bereits ab einer Veränderung von 75 % (bisher 95 %) der Beteiligungsverhältnisse wird Grunderwerbsteuer ausgelöst. Zudem wird der Betrachtungszeitraum von bisher 5 auf 7 Jahre ausgedehnt.
Ausdehnung auf verbundene Unternehmen (Tochtergesellschaften): Künftig zählen alle indirekten Veränderungen der Gesellschafter: es ist auf sämtlichen gehaltenen Tochtergesellschaften durchzusehen und kann im schlechtesten Fall in jeder Gesellschaft, die ein Grundstück besitzt, die Steuer auslösen.
Höherer Steuersatz für Immobiliengesellschaften: Immobiliengesellschaften mit geringer oder keiner gewerblichen Tätigkeit (z. B. Besitzgesellschaften bei Betriebsaufspaltungen, Vermietungsgesellschaften) müssen künftig bei Umgründungen und Anteilsvereinigung mit einem Steuersatz von 3,5 % (statt bisher 0,5 %) rechnen – ein drastischer Anstieg.
Erleichterung für Familiengesellschaften: Ausnahmen sind für reine Familiengesellschaften vorgesehen, sofern alle Beteiligten vor und nach der Maßnahme ausschließlich des erweiterten Familienkreises zuzurechnen sind (§ 26 GGG).
Unklare Auslegung mit weitreichenden Folgen: Nach aktueller Lesart kann die Steuer sogar ausgelöst werden, wenn ein Gesellschafter mit über 75 % Beteiligung nur geringfügige Anteile abtritt, wenn er weiterhin über der Schwelle von 75 % bleibt. Auch in diesem Fall sollen alle Grundstücke im Besitz der Gesellschaft oder deren Tochterunternehmen anteilig besteuert werden.
Handlungsbedarf
Private Immobilieneigentümer sind von diesen Änderungen nicht betroffen. Die Verschärfungen treffen ausschließlich gesellschaftsrechtliche Strukturen. Für geplante Umstrukturierungen oder Beteiligungsänderungen gilt daher: Jetzt handeln!
Dr. Manfred Schekulin und Mag. Sigrid Schnitzhofer von der Prodinger Steuerberatung St. Johann i. P empfehlen, laufende oder geplante Transaktionen rasch zu prüfen und gegebenenfalls bis zum Stichtag 30. Juni 2025 umzusetzen, um Nachteile zu vermeiden. Noch besteht im Rahmen der Gesetzwerdung Hoffnung auf Klarstellungen und praktikable Erleichterungen – andernfalls drohen in der Praxis erhebliche Mehrbelastungen.
Pressespiegel
2. Klartext-Diskussion: „Wie erfolgreich ist Kitzbühels Tourismus wirklich?“
Am 12. November lädt die FH Salzburg Studierende in Salzburg zur Karrieremesse „CONTACTA“ an den Campus Urstein. 60 Unternehmen aus unterschiedlichen Branchen präsentieren sich als attraktive Arbeitgeber, um Talente für ihr Unternehmen zu gewinnen.
Der Winter hat - neben Skifahren -
f
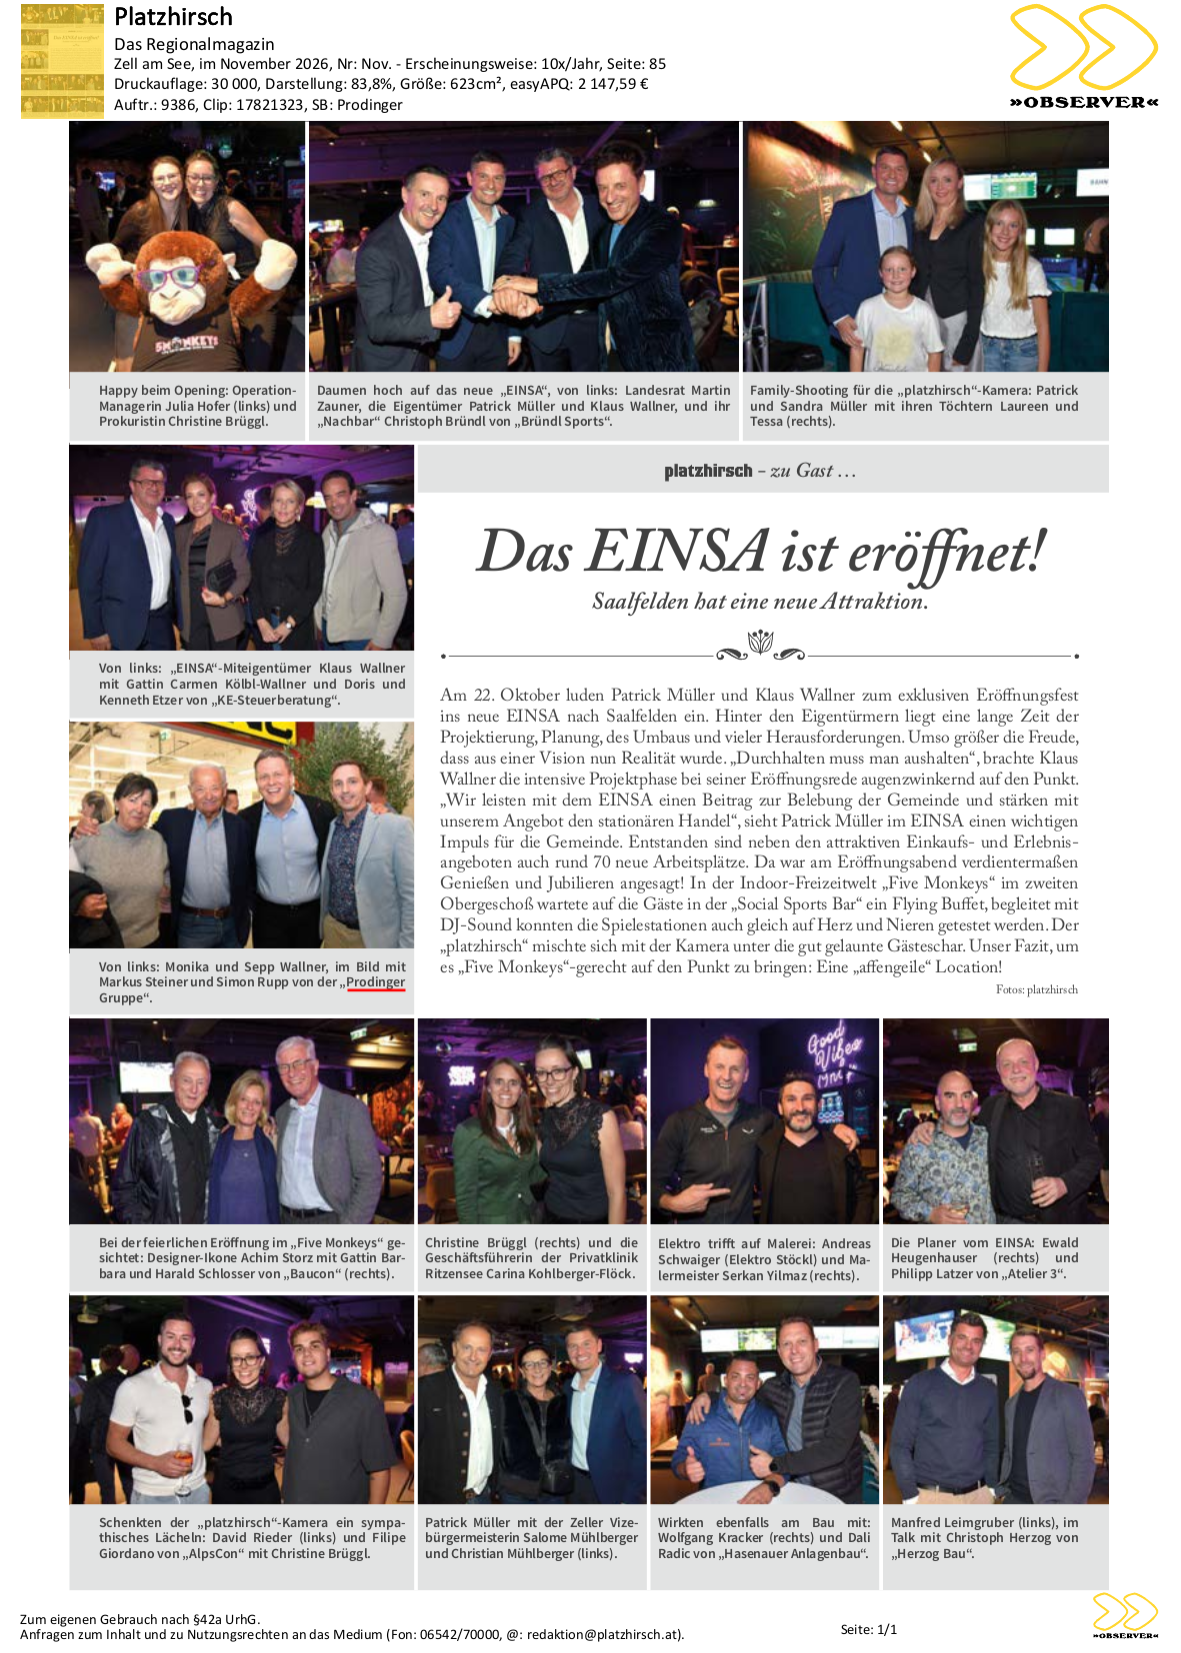
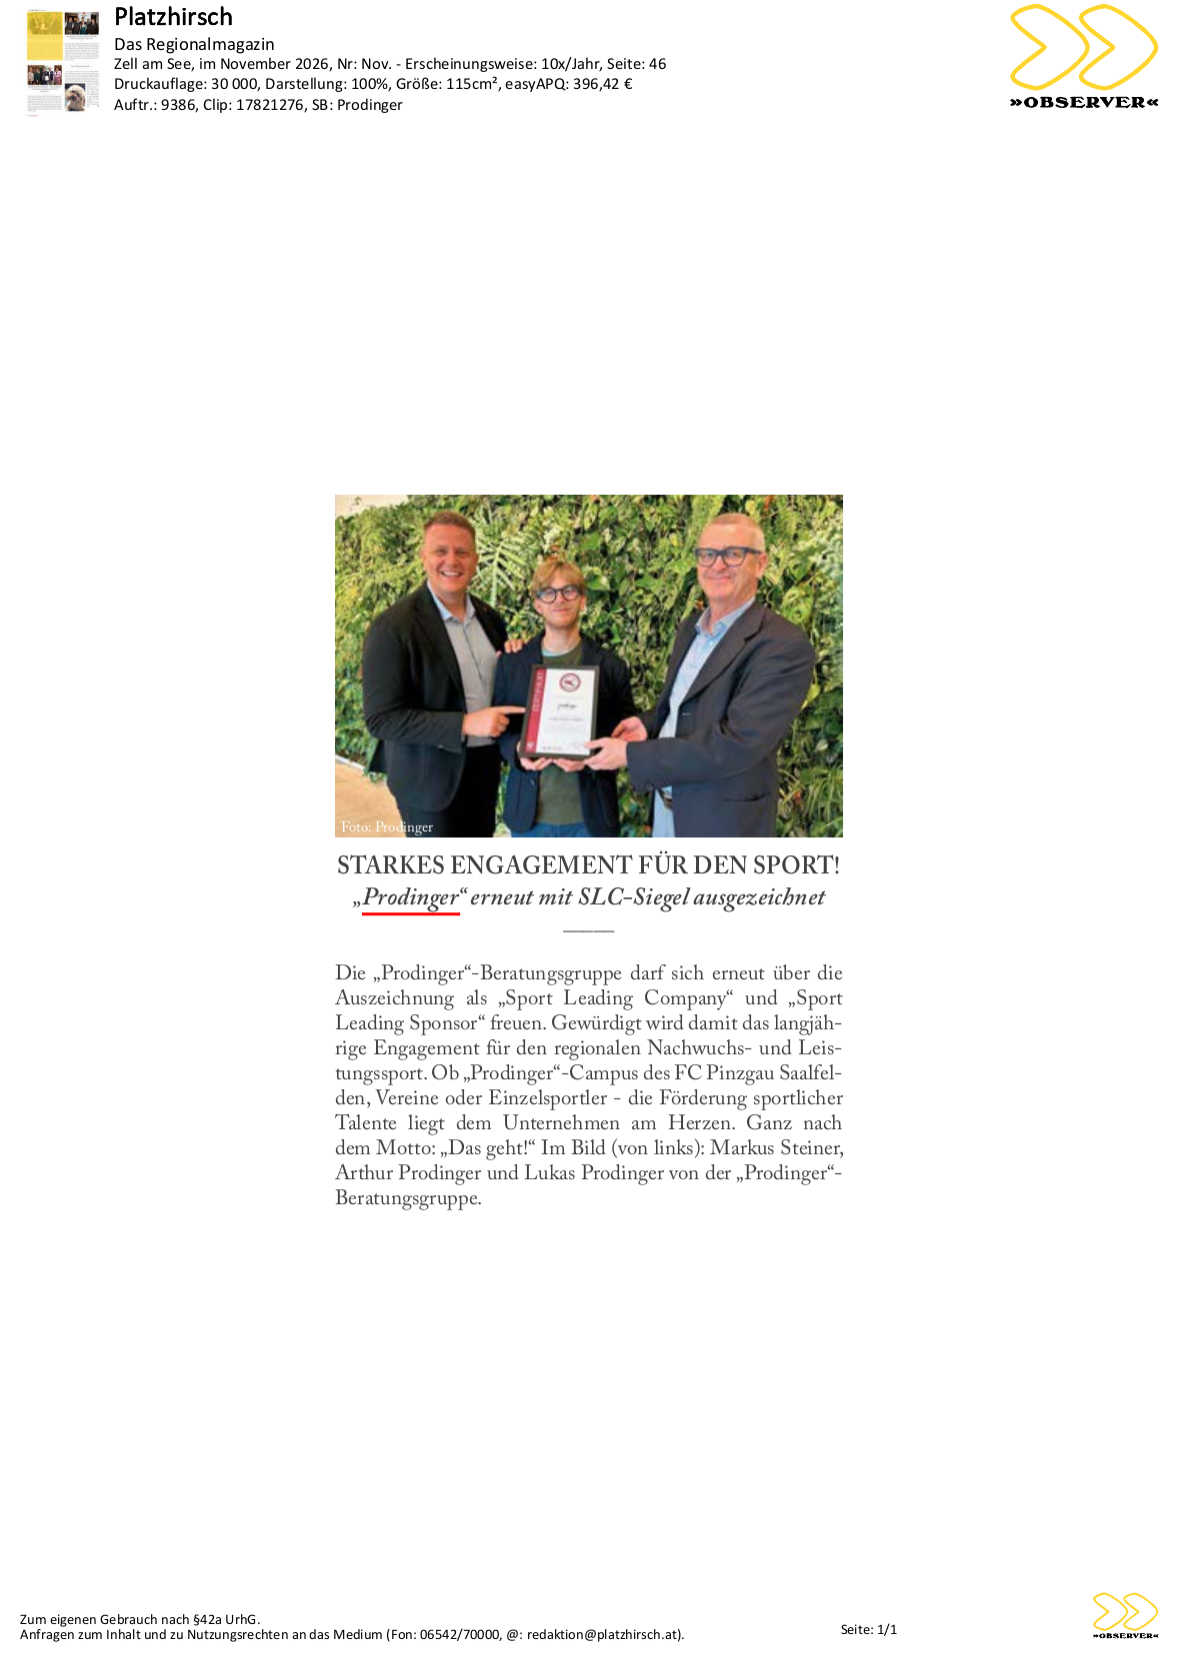
Die „Prodinger“-Beratungsgruppe darf sich erneut über die Auszeichnung als „Sport Leading Company“ und „Sport Leading Sponsor“ freuen. Gewürdigt wird damit das langjährige Engagement für den regionalen Nachwuchs- und Leistungssport. Ob „Prodinger“-Campus des FC Pinzgau Saalfelden, Vereine oder Einzelsportler - die Förderung sportlicher Talente liegt dem Unternehmen am Herzen
Steuernews
Der Verwaltungsgerichtshof (VwGH) hatte sich jüngst mit der Frage zu befassen, wie der Sachbezug für die Privatnutzung von Firmenfahrzeugen zu ermitteln ist, wenn einem Gesellschafter-Geschäftsführer zwei Firmenfahrzeuge mit Wechselkennzeichen auch für private Fahrten zur Verfügung stehen. Strittig war dabei insbesondere, ob für beide Fahrzeuge gemeinsam ein durchschnittlicher Sachbezugswert herangezogen werden kann oder ob für jedes Fahrzeug ein gesonderter Sachbezug anzusetzen ist. Das Bundesfinanzgericht (BFG) hatte zunächst die Anwendung der Durchschnittswertregelung für zulässig erachtet, wonach der Sachbezug nicht mehrfach, sondern nur auf Basis eines Durchschnittswertes festgesetzt wird.
Durchschnittswertregelung – ja oder nein?
Der VwGH widersprach in seiner Entscheidung der Auffassung des BFG hinsichtlich der Anwendung der Durchschnittswertregelung. Die Durchschnittswertregelung sei nämlich nur für sogenannte Fahrzeugpools vorgesehen, bei denen mehrere Arbeitnehmer unterschiedliche Fahrzeuge abwechselnd nutzen können. Eine Anwendung der Durchschnittswertregelung in anderen Fällen könnte nach Ansicht des VwGH ansonsten zu sachlich nicht gerechtfertigten Ergebnissen führen. So ließe sich der Sachbezugswert eines höherwertigen Fahrzeugs dadurch reduzieren, dass dem Betroffenen zusätzlich ein günstigeres Fahrzeug zur privaten Nutzung überlassen wird.
Fazit
Stehen einem Gesellschafter-Geschäftsführer mehrere Firmenfahrzeuge exklusiv auch für private Fahrten zur Verfügung, ist für jedes Fahrzeug ein eigener Sachbezug anzusetzen. Die Verwendung eines Wechselkennzeichens ändert daran nichts.
VwGH v. 13.5.2026 Ra 2025/13/0045
Stand: 27. Oktober 2026
Durch das Inkrafttreten des Budgetbegleitgesetzes 2027-2028 kommt es auch hinsichtlich der steuerlichen Behandlung von Homeoffice ab dem 1.1.2027 zu wesentlichen Änderungen. Diese betreffen insbesondere nachfolgende Bereiche:
Wegfall der Telearbeitspauschale
Die Telearbeitspauschale, die es einer Arbeitgeberin bzw. einem Arbeitgeber ermöglicht, für Telearbeitstage bis zu € 3,00 pro Tag (maximal € 300,00 pro Jahr) abgabenfrei an eine Arbeitnehmerin bzw. einen Arbeitnehmer auszuzahlen, entfällt ab dem 1.1.2027. Damit kann die Telearbeitspauschale künftig weder steuerfrei über die Lohnverrechnung ausbezahlt noch als Werbungskosten im Rahmen der Veranlagung geltend gemacht werden. Gleichzeitig entfallen auch die entsprechenden Befreiungen im Bereich der Sozialversicherung und der Lohnnebenkosten. Auch für Selbstständige entfällt ab dem 1.1.2027 die Möglichkeit der Berücksichtigung der kleinen und der großen Arbeitsplatzpauschale.
Entfall der Aufzeichnungspflicht für Telearbeitstage
Bis Ende des Jahres 2026 sind Arbeitgeber verpflichtet, die Anzahl der Telearbeitstage am Lohnkonto und auf dem steuerlichen Jahreslohnzettel (L16) zu erfassen. Ebenso ist die steuerfrei ausbezahlte Telearbeitspauschale am Lohnkonto zu erfassen. Infolge des Wegfalls der abgabenfreien Telearbeitspauschale entfällt ab 2027 auch die Verpflichtung zur Erfassung der Telearbeitstage am Lohnkonto sowie auf dem Jahreslohnzettel.
Was bleibt
Aufwendungen für privat angeschafftes, ergonomisch geeignetes Mobiliar (wie Schreibtische oder Drehstühle) können weiterhin bis zu € 300,00 pro Kalenderjahr als Werbungskosten im Rahmen der Veranlagung geltend gemacht werden. Auch das klassische Arbeitszimmer im Wohnungsverband bleibt unter bestimmten Voraussetzungen weiterhin steuerlich abzugsfähig.
Stand: 27. Oktober 2026
Künstliche Intelligenz (KI) hat mittlerweile Einzug in fast alle Lebensbereiche gehalten. Dass mittels KI erstellte Schriftsätze allerdings nicht immer fehlerfrei sind, zeigen zwei aktuelle Gerichtsentscheidungen, in denen eine inhaltliche Auseinandersetzung mit mittels KI generierten Rechtsmitteln aufgrund erheblicher fachlicher Mängel unterblieb.
Ausgangssachverhalte
Sowohl der Oberste Gerichtshof (OGH) als auch jüngst das Bundesfinanzgericht (BFG) waren mit KI-generierten Rechtsmitteln konfrontiert. Beide Rechtsmittel waren mithilfe von KI erstellt worden und enthielten zahlreiche Fehler hinsichtlich der verwendeten Literatur- und Judikaturquellen. So wurden in beiden Rechtsmitteln sowohl nicht existente Geschäftszahlen zitiert als auch gerichtliche Entscheidungen in einem völlig falschen Kontext wiedergegeben bzw. interpretiert. In beiden Fällen setzten sich die Gerichte aufgrund der erheblichen fachlichen Mängel nicht näher mit den entsprechenden Ausführungen auseinander.
Akzeptanz von KI im Rechtsmittelverfahren
Sowohl der Oberste Gerichtshof als auch das Bundesfinanzgericht weisen darauf hin, dass Rechtsmittel ein entsprechendes fachliches Argumentationsniveau aufweisen müssen. So hat sich der OGH jüngst mit einer mittels KI generierten Beschwerde aufgrund zahlreicher Fehlzitate nicht näher auseinandergesetzt, da dieser das erforderliche fachliche Argumentationsniveau fehlte. Auch das BFG verweigerte jüngst die fachliche Auseinandersetzung mit einer mittels KI generierten Beschwerde und begründete dies wie folgt: „Durch sogenannte ‚künstliche Intelligenz‘ erstellte Vorbringen sind keine geeigneten Begründungen in einem Rechtsmittelverfahren und müssen daher nicht näher erläutert werden.“
Es zeigt sich somit, dass KI eine fundierte fachliche Beratung keinesfalls ersetzen kann.
BFG vom 9.6.2026, RV/6100033/2026
OGH vom 7.10.2025, 14 Os 95/25i
Stand: 27. Oktober 2026
Die Österreichische Gesundheitskasse hat jüngst die voraussichtlichen Sozialversicherungswerte für das Jahr 2027 veröffentlicht. Die Aufwertungszahl für das Jahr 2027 beträgt 1,046. Die Geringfügigkeitsgrenze wird für das Jahr 2027 neuerlich nicht aufgewertet und bleibt damit unverändert. Die tägliche Höchstbeitragsgrundlage wird hingegen zusätzlich zur regulären Valorisierung um € 5,00 pro Tag erhöht.
Geringfügigkeitsgrenze und Höchstbeitragsgrundlage
Geringfügigkeitsgrenze monatlich | € 551,10 |
Grenzwert für die Dienstgeberabgabe | € 826,65 |
Höchstbeitragsgrundlage monatlich | € 7.410,00 |
Höchstbeitragsgrundlage täglich | € 247,00 |
Höchstbeitragsgrundlage jährlich für | € 14.820,00 |
Höchstbeitragsgrundlage monatlich für freie Dienstnehmer ohne Sonderzahlungen | € 8.645,00 |
Grenzbeträge zum Arbeitslosenversicherungsbeitrag
Durch das Budgetbegleitgesetz 2027-2028 wird die bisherige Staffelung des Dienstnehmeranteils am Arbeitslosenversicherungsbeitrag schrittweise abgeschafft, weshalb für 2027 zwischen bereits bestehenden und neu beginnenden Dienstverhältnissen zu differenzieren ist.
Für am 31.12.2026 aufrechte Dienstverhältnisse gelten ab 1.1.2027 folgende Werte:
Monatliche Beitragsgrundlage | Dienstnehmeranteil |
bis € 2.327,00 | 0,50 % |
über € 2.327,00 bis € 2.539,00 | 1,50 % |
über € 2.539,00 bis € 2.751,00 | 2,50 % |
über € 2.751,00 | 2,95 % |
Für Lehrlinge in einem am 31.12.2026 aufrechten Dienstverhältnis gelten folgende Werte:
Monatliche Beitragsgrundlage | Lehrlingsanteil |
bis € 2.327,00 | 0,50 % |
über € 2.327,00 | 1,15 % |
Für ab 1.1.2027 beginnende Dienstverhältnisse gelten hingegen folgende Grenzbeträge:
Monatliche Beitragsgrundlage | Dienstnehmeranteil |
bis € 2.327,00 | 1,00 % |
über € 2.327,00 bis € 2.539,00 | 2,00 % |
über € 2.539,00 | 2,95 % |
Für Lehrlinge, deren Dienstverhältnis ab 1.1.2027 beginnt, gelten folgende Werte:
Monatliche Beitragsgrundlage | Lehrlingsanteil |
bis € 2.327,00 | 1,00 % |
über € 2.327,00 | 1,15 % |
Monatliche Beitragsgrundlage
Für Versicherte, die kein Entgelt oder keine Bezüge erhalten | € 1.164,90 |
Für Zivildiener | € 1.638,00 |
Die Veröffentlichung im Bundesgesetzblatt bleibt abzuwarten.
Stand: 27. Oktober 2026
Der Familienbonus Plus ist ein steuerlicher Absetzbetrag, der die Einkommen- oder Lohnsteuer von bezugsberechtigten Eltern bzw. Erziehungsberechtigten direkt verringert. Der Familienbonus Plus beträgt € 166,68 monatlich (€ 2.000,16 jährlich) pro Kind bis zum 18. Geburtstag. Nach dem 18. Geburtstag des Kindes steht ein reduzierter Familienbonus Plus in Höhe von € 58,34 monatlich (€ 700,08 jährlich) zu, sofern für dieses Kind weiterhin Familienbeihilfe bezogen wird. Bislang konnte der Familienbonus Plus entweder jeweils zur Hälfte bei beiden Anspruchsberechtigten oder zur Gänze bei nur einem Anspruchsberechtigten berücksichtigt werden.
Geänderte Aufteilungsverhältnisse ab dem Jahr 2027
Ab 1.1.2027 wird die Aufteilung des Familienbonus Plus neu geregelt. Die bisherigen Aufteilungsmöglichkeiten stehen künftig nur noch insoweit zur Verfügung, als das Kind das 4. Lebensjahr noch nicht vollendet sowie bei erhöhter Familienbeihilfe oder wenn ein weiteres Kind unter vier Jahren im gemeinsamen Haushalt lebt. In diesen Fällen kann der Familienbonus Plus weiterhin im Verhältnis 50:50 aufgeteilt oder zur Gänze von einer Person beansprucht werden.
Hat das Kind das 4. Lebensjahr vollendet, gelten ab 1.1.2027 folgende Aufteilungsregeln:
- eine (Ehe-)Partnerin bzw. Partner erhält 25 % des Familienbonus Plus und der andere 75 % oder
- beide (Ehe-)Partner beantragen wie bisher jeweils 50 % des Familienbonus Plus.
Alleinerziehende können den Familienbonus Plus weiterhin zu 100 % berücksichtigen.
Stand: 27. Oktober 2026
Fachartikel