Newsroom

Pressemeldungen, Berichte, Fachartikel, Veranstaltungen und Steuernews. Das alles sollten Sie nicht versäumen!

KontakTieren Sie uns
Scroll

Presse­aussendungen

Der bisherige Null-Sachbezug für privat genutzte Elektro-Firmenautos galt als einer der wichtigsten steuerlichen Hebel für die betriebliche E-Mobilität in Österreich. Nun soll diese Begünstigung im Zuge des neuen Doppelbudgets 2027/2028 überraschend fallen. Die Prodinger Steuerberatung sieht diesen Schritt kritisch: Er würde nicht nur Dienstnehmerinnen und Dienstnehmer finanziell belasten, sondern auch Unternehmen verunsichern, die ihre Fuhrparks in den vergangenen Jahren bewusst auf emissionsfreie Mobilität umgestellt haben.

Bislang gilt: Wird einem Dienstnehmer ein rein elektrisch betriebenes Firmenfahrzeug auch zur privaten Nutzung überlassen, ist dafür ein Sachbezugswert von null Euro anzusetzen. Fahrzeuge mit einem CO₂-Emissionswert von 0 Gramm pro Kilometer sind nach aktueller Rechtslage gänzlich vom Sachbezug befreit; auch das unentgeltliche Aufladen beim Arbeitgeber ist sachbezugsfrei geregelt.

„Die Abschaffung des Null-Sachbezugs wäre ein falsches Signal zur falschen Zeit“, sagt Manuel Scheffauer von der Prodinger Steuerberatung. „Viele Unternehmen haben ihre Mobilitätsstrategie auf Grundlage stabiler steuerlicher Rahmenbedingungen ausgerichtet. Wenn diese Begünstigung nun kurzfristig zurückgenommen wird, trifft das nicht nur einzelne Dienstnehmer, sondern untergräbt das Vertrauen in die Verlässlichkeit steuerpolitischer Zusagen.“

Planungssicherheit statt kurzfristiger Budgetkosmetik

Die Bundesregierung arbeitet laut Bundesministerium für Finanzen derzeit an einem Doppelbudget für die Jahre 2027 und 2028; die Budgetrede ist für den 10. Juni 2026 vorgesehen, der Beschluss des Doppelbudgets für Anfang Juli 2026. Ziel sei ein stabiler Sanierungskurs und mehr Planungssicherheit. Genau diese Planungssicherheit werde jedoch konterkariert, wenn steuerliche Anreize für Zukunftsinvestitionen kurzfristig gestrichen werden.

„Wer Investitionen in E-Mobilität fördern will, darf zentrale Anreize nicht plötzlich abdrehen“, so Scheffauer. „Gerade Firmenflotten sind ein entscheidender Hebel für die Verbreitung von Elektrofahrzeugen, weil diese Fahrzeuge später auch in den Gebrauchtwagenmarkt kommen. Eine steuerliche Verschlechterung wirkt daher weit über einzelne Dienstverhältnisse hinaus.“

Nach den nun diskutierten Änderungen soll diese Begünstigung für privat genutzte E-Firmenfahrzeuge ab 2027 wegfallen. Damit würde auch bei Elektroautos ein steuerpflichtiger Sachbezug entstehen, der mit 0,75% vom Anschaffungswert zwar niedriger ist als bei einem Verbrenner, aber pro Monat das steuer- und sozialversicherungspflichtige Einkommen um bis zu 360 Euro erhöht. In der vorliegenden Vergleichsrechnung wird beispielhaft von einem monatlichen Sachbezug von 360 Euro ausgegangen.

Die Auswirkungen wären erheblich: Bei einem monatlichen Bruttogehalt von 4.000 Euro sinkt der jährliche Nettobezug des Dienstnehmers laut Berechnung von 38.954,91 Euro auf 36.758,55 Euro. Das entspricht einer jährlichen Nettoeinbuße von rund 2.196 Euro. Gleichzeitig steigen die gesamten Abgaben deutlich. Für den Arbeitgeber erhöhen sich die Gesamtkosten im Beispiel ab 2027 von 72.536 Euro auf 73.814,72 Euro. Die ab 2028 angekündigte Reduktion der Lohnnebenkosten von 1% wird nur eine Ersparnis von 443 Euro bringen und somit die Mehrkosten nur zu einem Drittel kompensieren.

Damit würde der bisherige steuerliche Vorteil der E-Mobilität deutlich abgeschwächt und vor allem Dienstnehmer massiv belasten. Aus Sicht der Prodinger Steuerberatung ist dies besonders problematisch, weil viele Unternehmen ihre Fuhrparkentscheidungen auf Basis der bisherigen Rechtslage getroffen haben. Die Abschaffung des Null-Sachbezugs würde daher nicht nur Dienstnehmer finanziell treffen, sondern auch die Planbarkeit betrieblicher Investitionen in klimafreundliche Mobilität verschlechtern.

Das politische Versprechen, keine neuen Steuern einzuführen, wird per se gehalten, jedoch plant die Bundesregierung weitreichende Änderungen im Bereich der Grunderwerbsteuer, um bei bestehenden Steuern zu aus dem Vollen zu schöpfen. Besonders bemerkenswert: Die ÖVP und die NEOS hatten sich im Vorfeld klar gegen zusätzliche Steuerbelastungen ausgesprochen. Doch nun zeigt sich: Die Realität sieht anders aus.

Die Prodinger Steuerberatung hat den ersten Gesetzesentwurf zur geplanten Budgetsanierung analysiert. Dieser enthält tiefgreifende Änderungen im Grunderwerbsteuerrecht, die voraussichtlich ab 1. Juli 2025 in Kraft treten werden. Besonders betroffen sind dabei Immobiliengesellschaften und Share Deals, die künftig deutlich strenger behandelt werden.

Ziel: Gleichstellung von Asset Deal und Share Deal

Der Entwurf zielt auf eine Gleichstellung zwischen Asset Deals (direkter Verkauf von Grundstücken) und Share Deals (Übertragung von Gesellschaftsanteilen an grundstückshaltenden Unternehmen). Letztere galten bislang als steuerlich günstiger – ein Gestaltungsspielraum, den die Regierung nun schließen will.

Kernpunkte des Gesetzesentwurfs

  • Schwellenwert für Beteiligungsänderungen gesenkt: Bereits ab einer Veränderung von 75 % (bisher 95 %) der Beteiligungsverhältnisse wird Grunderwerbsteuer ausgelöst. Zudem wird der Betrachtungszeitraum von bisher 5 auf 7 Jahre ausgedehnt.

  • Ausdehnung auf verbundene Unternehmen (Tochtergesellschaften): Künftig zählen alle indirekten Veränderungen der Gesellschafter: es ist auf sämtlichen gehaltenen Tochtergesellschaften durchzusehen und kann im schlechtesten Fall in jeder Gesellschaft, die ein Grundstück besitzt, die Steuer auslösen.

  • Höherer Steuersatz für Immobiliengesellschaften: Immobiliengesellschaften mit geringer oder keiner gewerblichen Tätigkeit (z. B. Besitzgesellschaften bei Betriebsaufspaltungen, Vermietungsgesellschaften) müssen künftig bei Umgründungen und Anteilsvereinigung mit einem Steuersatz von 3,5 % (statt bisher 0,5 %) rechnen – ein drastischer Anstieg.

  • Erleichterung für Familiengesellschaften: Ausnahmen sind für reine Familiengesellschaften vorgesehen, sofern alle Beteiligten vor und nach der Maßnahme ausschließlich des erweiterten Familienkreises zuzurechnen sind (§ 26 GGG).

  • Unklare Auslegung mit weitreichenden Folgen: Nach aktueller Lesart kann die Steuer sogar ausgelöst werden, wenn ein Gesellschafter mit über 75 % Beteiligung nur geringfügige Anteile abtritt, wenn er weiterhin über der Schwelle von 75 % bleibt. Auch in diesem Fall sollen alle Grundstücke im Besitz der Gesellschaft oder deren Tochterunternehmen anteilig besteuert werden.

Handlungsbedarf

Private Immobilieneigentümer sind von diesen Änderungen nicht betroffen. Die Verschärfungen treffen ausschließlich gesellschaftsrechtliche Strukturen. Für geplante Umstrukturierungen oder Beteiligungsänderungen gilt daher: Jetzt handeln!

Dr. Manfred Schekulin und Mag. Sigrid Schnitzhofer von der Prodinger Steuerberatung St. Johann i. P empfehlen, laufende oder geplante Transaktionen rasch zu prüfen und gegebenenfalls bis zum Stichtag 30. Juni 2025 umzusetzen, um Nachteile zu vermeiden. Noch besteht im Rahmen der Gesetzwerdung Hoffnung auf Klarstellungen und praktikable Erleichterungen – andernfalls drohen in der Praxis erhebliche Mehrbelastungen.

Zwei führende Marktakteure der Steuer- und Unternehmensberatung haben sich zusammengeschlossen und bilden nun die größte familiengeführte Steuerberatungsgruppe in Westösterreich. Bei einem exklusiven Summit im Congresspark in Igls präsentierten die Prodinger Steuer- und Unternehmensberatungsgruppe und die PROWEST Steuer- und Wirtschaftsberatungskanzlei ihre neue Partnerschaft, die es ihnen ermöglicht, Kunden in ganz Österreich mit umfassenden Komplettlösungen noch besser zu unterstützen.

Die Eigentümer und Gesellschafter, darunter Mag. Hubert Vogelsberger, Mag. Lukas Prodinger, Mag. Roland Pfeffer, Mag. Simon Rupp und Markus Steiner, BA, MA, begrüßten zahlreiche Wirtschaftstreibende aus Österreich und stellten die Synergien und den Ausbau der Unternehmensberatung für das internationale Bankett vor.

Die Partnerschaft, die von einem neuen Markenauftritt der PROWEST begleitet wird, wurde vor einem Publikum aus namhaften Unternehmerinnen und Unternehmern sowie Leistungsträgern offiziell bekannt gegeben. Lukas Prodinger, mehrfacher Geschäftsführer der Prodinger Beratungsgruppe, äußerte sich begeistert: „Ich freue mich sehr, dass die beiden regionalen Marktführer PROWEST und Prodinger zusammengefunden haben. Unser Ziel ist es, unser Fachwissen und unsere Kompetenzen standortübergreifend zu bündeln, um unsere Marktpräsenz als führende Wirtschaftsberatung weiter auszubauen und unseren Kunden ein noch besseres Service sowie persönliche Präsenz vor Ort anzubieten.

Hubert Vogelsberger, Geschäftsführer von PROWEST, betonte: „Wir wollen unsere Klientinnen und Klienten auf dem Weg zu nachhaltigem Erfolg unterstützen. Diese Synergie ermöglicht es uns, noch umfassendere maßgeschneiderte Lösungen anzubieten.

Markus Steiner, Miteigentümer der Prodinger Beratungsgruppe, fügte hinzu: „Durch diese Partnerschaft werden wir zur größten familiengeführten Steuer- und Unternehmensberatungsgruppe in Westösterreich. Wir haben für jede Herausforderung eine Lösung parat. Unser Leitmotiv ‚DAS GEHT‘, begleitet von positiven Sichtweisen und kreativen Lösungsansätzen, wird uns helfen, viele Betriebe zu stärken.

Pressespiegel

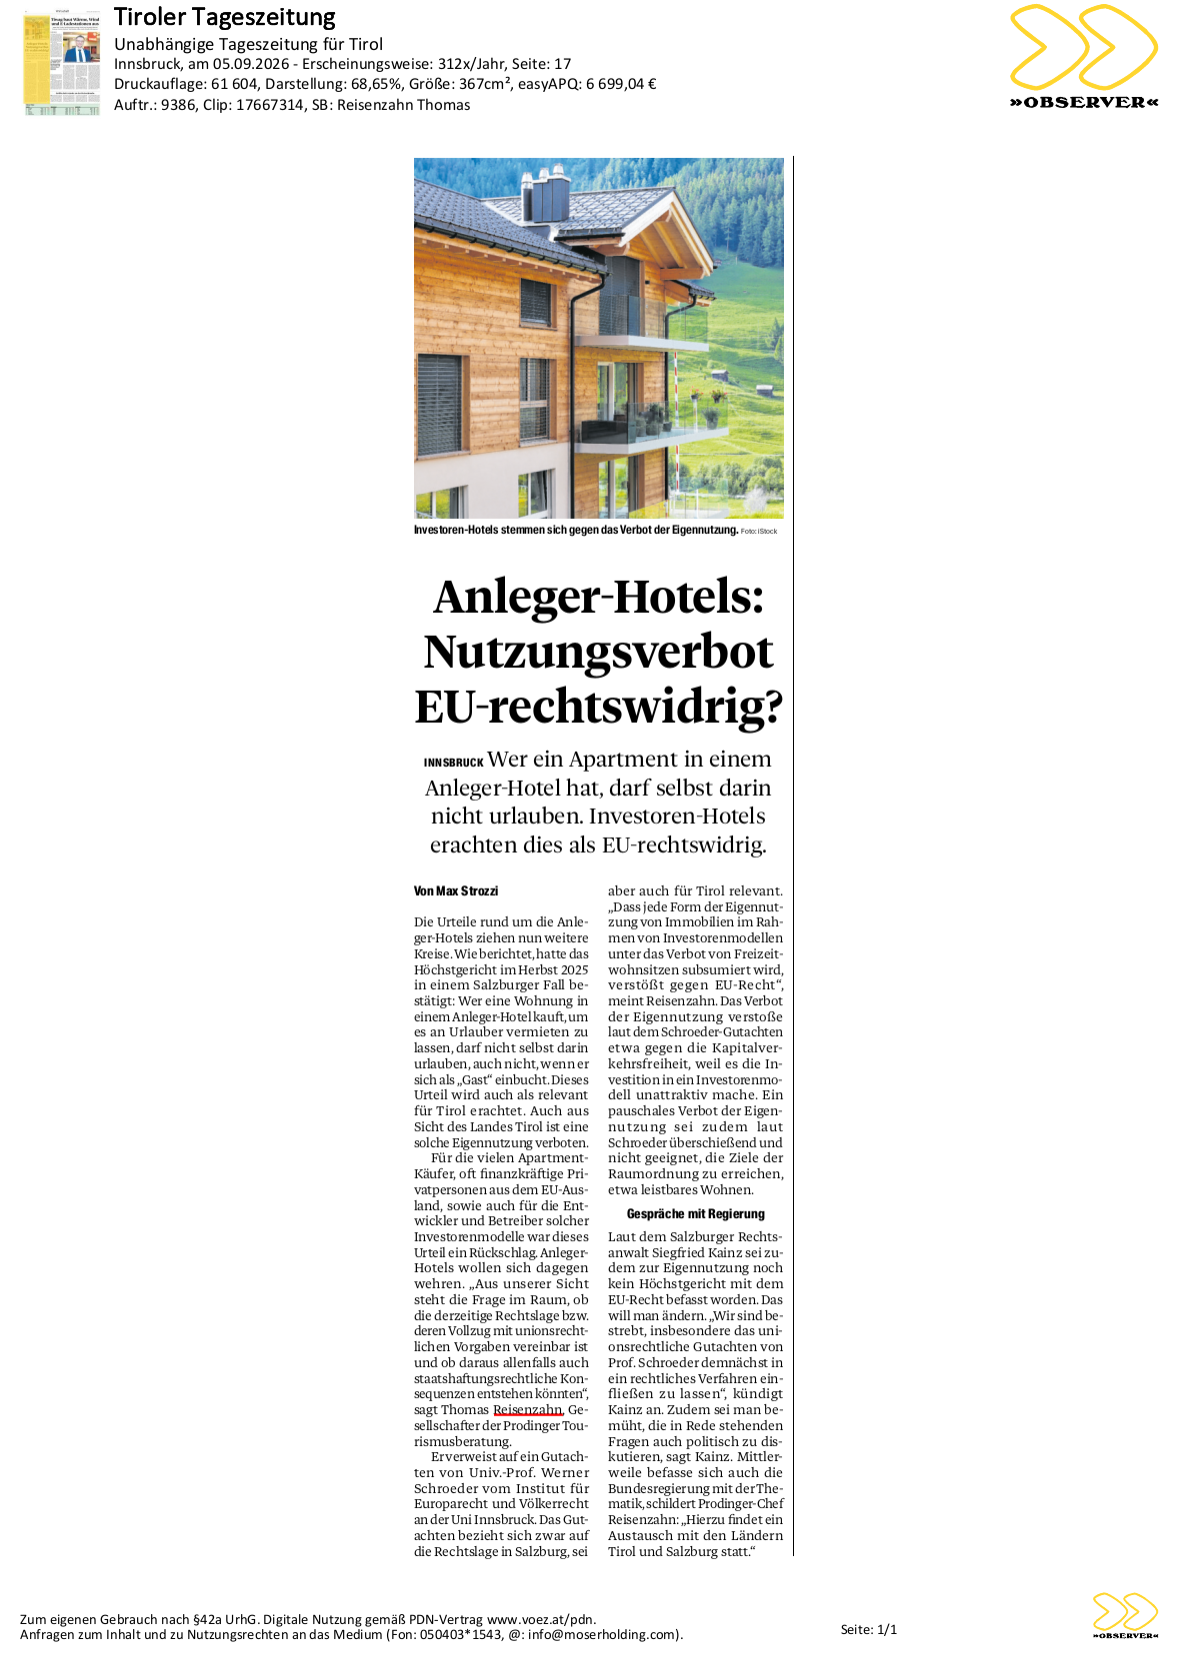
Die Urteile zu Anleger-Hotels in der EU besagen, dass Käufer nicht selbst in ihren Immobilien urlauben dürfen. Experten, wie Thomas Reisenzahn von Prodinger Tourismusberatung und Prof. Werner Schroeder, argumentieren, dass dies gegen EU-Recht verstößt. Sie fordern eine rechtliche Überprüfung dieser Regelung. Die Bundesregierung und betroffene Länder wie Tirol und Salzburg sind ebenfalls in die Diskussion involviert. Ein Verbot der Eigennutzung könnte den Kapitalverkehr beeinträchtigen und die Attraktivität von Investorenmodellen mindern.
Die Alpine Hospitality Inside – Masterclass am 24. November beschäftigt sich mit der Krisenfestigkeit von Hotelprojekten. Die Geschäftsführer der Prodinger Tourismusberatung, Thomas Reisenzahn und Marco Riederer, diskutieren, dass der Erfolg eines Hotels nicht nur vom Bau abhängt, sondern auch von dessen Finanzierbarkeit unter wandelnden Marktbedingungen. Dabei wird der Banken-Stresstest thematisiert. Weitere Themen sind relevante Benchmarks für Investitionen und die Bedeutung von aktuellen Markttrends.
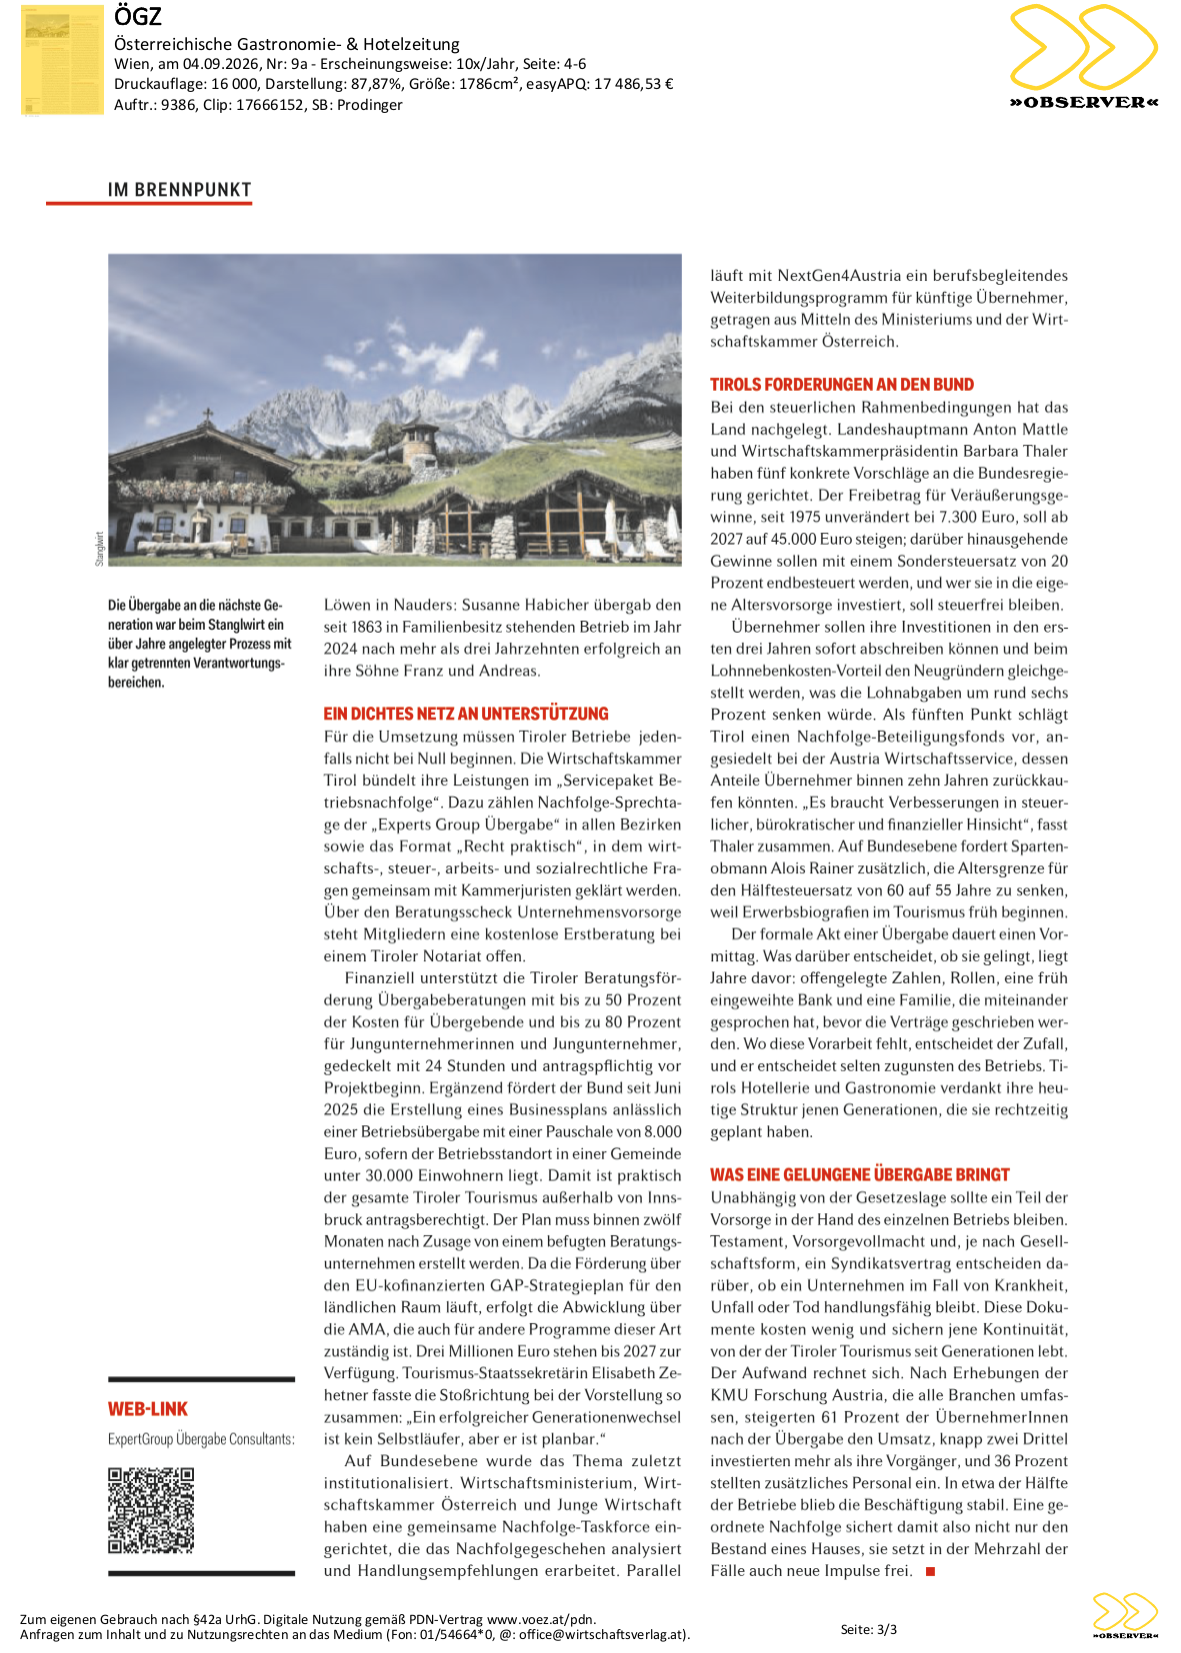
Tausende Tourismusbetriebe in Österreich stehen vor der Betriebsübergabe, besonders in Tirol. Eine rechtzeitige Planung ist entscheidend, um den Übergang erfolgreich zu gestalten. Studien zeigen, dass die Wertschöpfung des Tiroler Tourismus bedeutend ist. Eine klare Nachfolgeplanung, verschiedene Übergabemodelle und professionelle Beratung sind wichtig, um Herausforderungen zu bewältigen und die Existenz der Betriebe langfristig zu sichern.
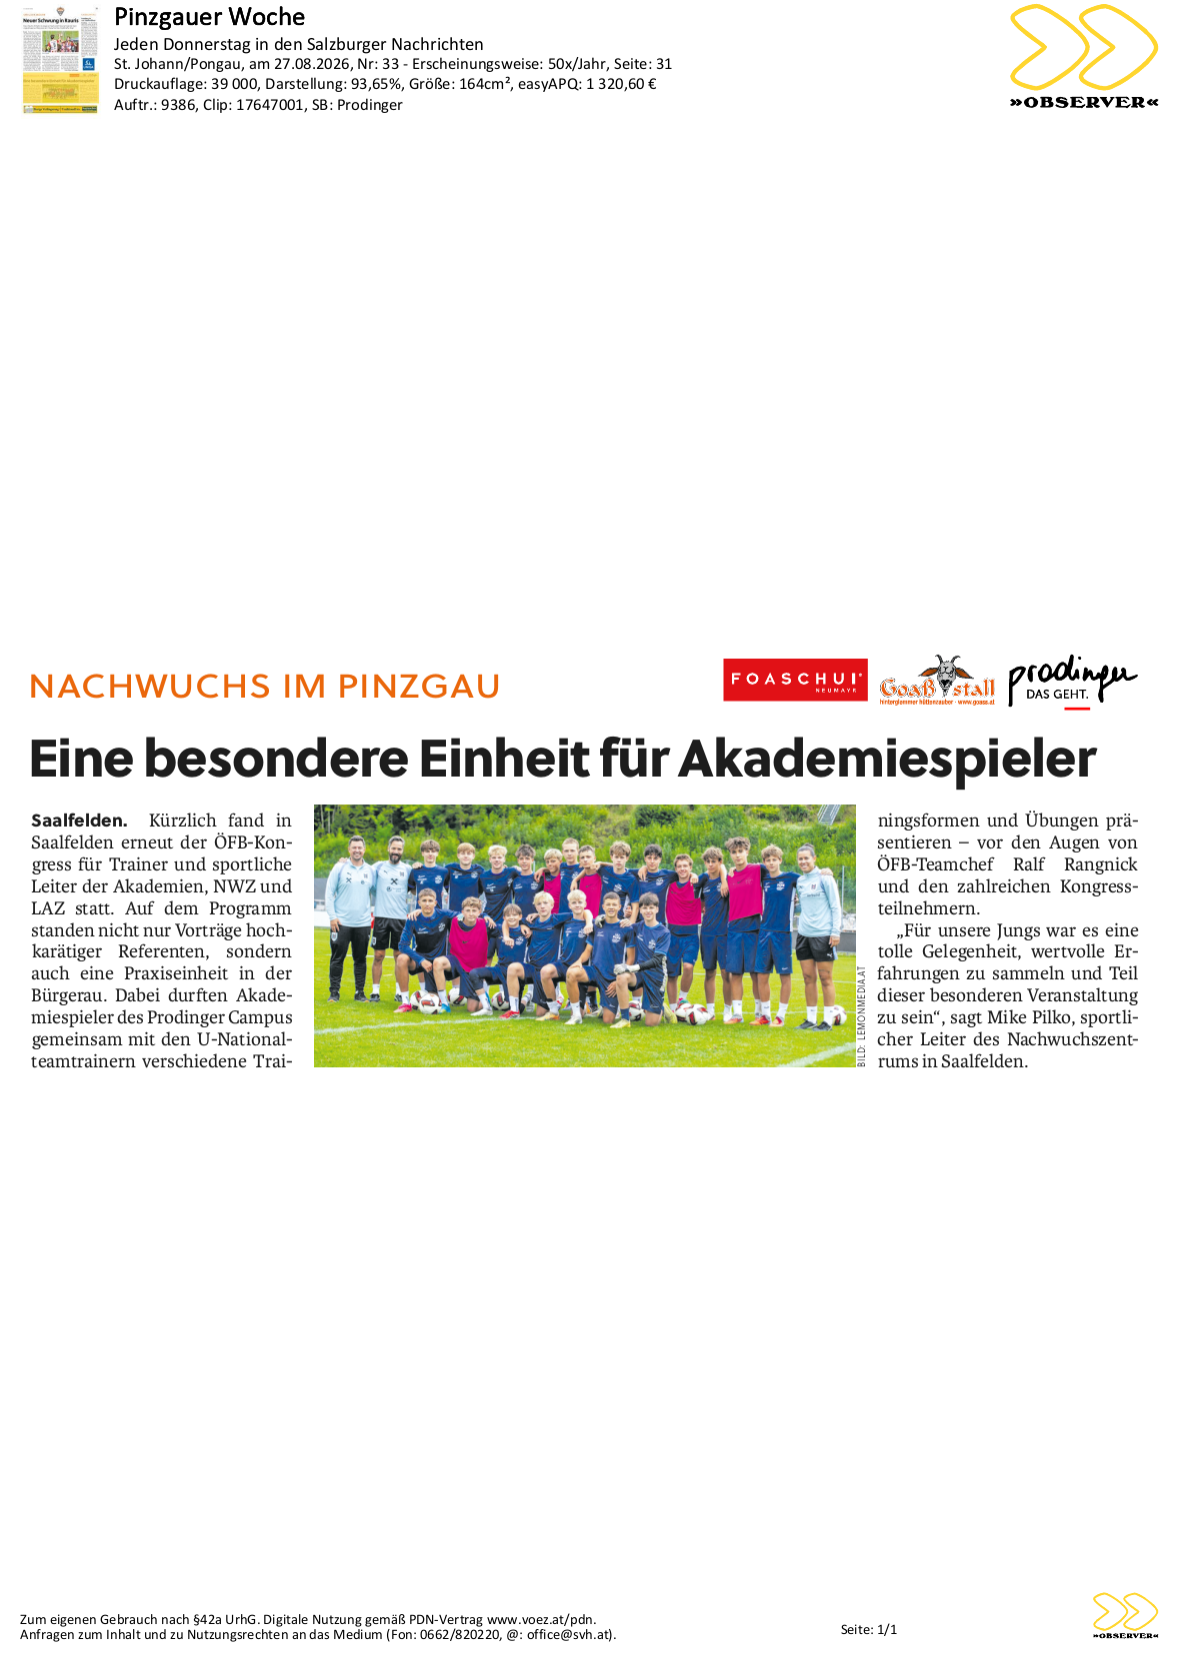
In Saalfelden fand der ÖFB-Kongress für Trainer und sportliche Leiter der Akademien statt. Akademiespieler des ProdingerCampus präsentierten gemeinsam mit U-Nationalteamtrainern verschiedene Trainingsformen. ÖFB-Teamchef Ralf Rangnick und zahlreiche Teilnehmer waren anwesend. Mike Pilko, sportlicher Leiter des Nachwuchszentrums in Saalfelden, betonte die wertvollen Erfahrungen für die Jugendspieler.
Saalfelden steht als punkteloses Schlusslicht in der Regionalliga Nord vor einer schwierigen Situation. Am Freitag spielt das Team gegen Seekirchen, während der neue Trainer Tomislav Jonjic an der Seitenlinie steht. Vorstandsmitglied Christian Herzog betont, dass trotz individueller Fehler eine positive Entwicklung wahrgenommen wird. Das Team muss stabiler werden, um im Abstiegskampf bestehen zu können.
Steuernews

Mit der EU-Entgelttransparenzrichtlinie setzt die EU einen wichtigen Schritt für mehr Lohngerechtigkeit und die konsequente Umsetzung des Grundsatzes „Gleicher Lohn für gleiche Arbeit“. Die EU-Entgelttransparenzrichtlinie hätte in Österreich bis 7.6.2026 in nationales Recht umgesetzt werden müssen. Da sich die Sozialpartner bis dato allerdings auf keinen Gesetzesentwurf einigen konnten, ist Österreich hier säumig. Die Richtline sieht nachfolgende Kernpunkte vor: 

Bewerbungsprozess und Stellenanzeigen

Arbeitgeberinnen und Arbeitgeber müssen Bewerberinnen und Bewerber künftig vor dem Vorstellungsgespräch über das vorgesehene Einstiegsentgelt oder die entsprechende Gehaltsspanne informieren. Ebenso ist die maßgebliche kollektivvertragliche Einstufung offenzulegen. Fragen zum bisherigen Gehalt bei früheren Arbeitgebern sind künftig unzulässig. 

Auskunftsrechte für Beschäftigte

Beschäftigte haben künftig das Recht, Auskunft über ihr eigenes Entgelt sowie über das durchschnittliche Entgeltniveau vergleichbarer Beschäftigtengruppen im Betrieb zu erhalten. Diese Angaben sind nach Geschlecht aufzuschlüsseln. Arbeitgeber müssen künftig einmal jährlich aktiv über dieses Auskunftsrecht informieren. 

Objektive Entgeltkriterien

Die Beurteilung, ob Tätigkeiten als gleich oder gleichwertig einzustufen sind, muss anhand objektiver und geschlechtsneutraler Kriterien erfolgen. Maßgeblich sind dabei insbesondere die erforderlichen Kompetenzen, das Ausmaß der Verantwortung, die mit der Tätigkeit verbundenen Belastungen sowie die jeweiligen Arbeitsbedingungen. Beschäftigte in Unternehmen mit mindestens 50 Beschäftigten haben zusätzlich das Recht, Informationen über die Kriterien zu erhalten, nach denen sich ihre Entgeltentwicklung richtet. 

Berichtspflichten

Unternehmen ab 100 Beschäftigten müssen regelmäßig Berichte über geschlechterspezifische Entgeltunterschiede vorlegen. Weicht die Lohnlücke ohne objektive, geschlechtsneutrale Gründe um mehr als 5 % ab, sind Gegenmaßnahmen erforderlich. Trotz massiver Kritik am zusätzlichen Verwaltungsaufwand ist mit einer baldigen Umsetzung der EU-Entgelttransparenzrichtlinie in Österreich zu rechnen, um hier eine Vertragsverletzungsstrafe durch die EU zu vermeiden.

Stand: 26. August 2026

Bild: Pixel-Shot - stock.adobe.com

Gerade in den Sommer- und Wintermonaten stellt die kurzfristige Beherbergung von Touristinnen und Touristen in vielen Regionen Österreichs eine bedeutende Einkunftsquelle dar. Je nach Ausgestaltung der Beherbergung stellt sich die Frage, ob die daraus erzielten Einkünfte entweder den Einkünften aus Vermietung und Verpachtung oder den Einkünften aus Gewerbebetrieb zuzurechnen sind. Das Bundesfinanzgericht hat jüngst dazu Stellung bezogen.

Kurzfristige Vermietung als vermögensverwaltende Tätigkeit

Im zugrundeliegenden Fall vermietete der Steuerpflichtige zwei Wohneinheiten für Kurzaufenthalte an Touristen über Booking.com bzw. Airbnb. Zusätzlich wurden nachfolgende Services durch den Steuerpflichtigen erbracht:

  • Endreinigung
  • Betten frisch beziehen
  • Wäsche waschen
  • Ansprechperson für Gäste
  • Betreuung bei technischen Gebrechen (Internet, TV, Heizungsausfall, etc.)

Maßgebliches Unterscheidungsmerkmal zwischen Einkünften aus Vermietung und Verpachtung und Einkünften aus Gewerbebetrieb ist, wie weit die Tätigkeit des Vermieters über die bloße Überlassung von Räumlichkeiten hinausgeht. Laufende aus der Beherbergung resultierende Verwaltungs- bzw. Werbetätigkeiten begründen für sich noch keinen gewerblichen Charakter. Zur bloßen Beherbergung müssen noch besondere Umstände/Services hinzutreten, die über eine bloße Vermögensverwaltung hinausgehen. Werden wie im vorliegenden Fall nur wenige Wohneinheiten vermietet und nur sehr beschränkte Nebenleistungen erbracht, so spricht dies klar gegen das Vorliegen eines Gewerbebetriebes. Die erzielten Einkünfte sind daher den Einkünften aus Vermietung und Verpachtung zuzurechnen.

BFG vom 16.1.2026, RV/7102269/2021

Stand: 26. August 2026

Bild: Animaflora PicsStock - stock.adobe.com

Angesichts des zunehmenden technologischen Wandels, insbesondere im Zuge der fortschreitenden Automatisierung und Digitalisierung sämtlicher Produktions- und Dienstleistungsbereiche, steigen auch die Anforderungen an KMU (Klein- und Mittelbetriebe) in Hinblick auf digitale Kompetenzen, Innovationsfähigkeit und Anpassungsgeschwindigkeit. Um KMU bei diesem Wandel zu unterstützen, wurde das Förderprogramm KMU.DIGITAL ins Leben gerufen.

Das Förderprogramm unterstützt Unternehmen bei der Umsetzung von Digitalisierungsprojekten und trägt gleichzeitig dazu bei, den Übergang zu einer nachhaltigen und ressourcenschonenden Wirtschaftsweise zu fördern.

Gefördert werden Investitionen in Digitalisierungsprojekte mit einem Projektvolumen zwischen € 2.000,00 und € 30.000,00. Die maximale Förderung beträgt €  6.000,00 pro Unternehmen und Projekt. Voraussetzung für die Inanspruchnahme der Umsetzungsförderung ist die Teilnahme an einer geförderten Beratung im Rahmen von „KMU.DIGITAL Beratung“.

Das Förderprogramm umfasst zwei Schienen:

  • DIGITAL 4.0 – Fortführung der bewährten Förderung digitaler Projekte
  • DIGITAL 4.0 & GREEN – gezielte Unterstützung von Digitalisierungsprojekten, die zugleich einen nachhaltigen, ökologisch relevanten Beitrag leisten

Insbesondere mit der neuen GREEN-Schiene werden Digitalisierungsmaßnahmen gefördert, die einen Beitrag zur grünen Transformation leisten. Der Fokus liegt dabei auf digitalen Lösungen in Handlungsfeldern wie Energieeffizienz, Ressourcenschonung, Kreislaufwirtschaft oder nachhaltiger Produktion. Für das Jahr 2026 ist das Fördervolumen bereits vollständig ausgeschöpft. Nach aktueller Information wird das Förderprogramm allerdings auch im kommenden Jahr weiter bestehen, sodass hier dann wieder eine Antragstellung möglich sein wird.

Weitere Informationen zu KMU.DIGITAL finden Sie auf der Webseite https://www.kmudigital.at/

Stand: 26. August 2026

Bild: ipuwadol - stock.adobe.com

Die Abzugsteuer ist eine Sondererhebungsform der Einkommensteuer für beschränkt Steuerpflichtige. Das auszahlende Unternehmen hat für bestimmte Leistungen ausländischer Unternehmen bzw. Dienstleister vom auszuzahlenden Entgelt einen Steuereinbehalt i.H.v. 20 % (25 % bei der Geltendmachung von Ausgaben) bzw. 27,5 % vorzunehmen und an das zuständige österreichische Finanzamt abzuführen. Wird fälschlicherweise kein Steuereinbehalt vorgenommen, so wird automatisch der inländische Leistungsempfänger zur Haftung herangezogen. 

Welche Leistungen sind betroffen?

Nachfolgende Leistungen unterliegen der österreichischen Abzugsteuer nach § 99 EStG:

  • Selbständige Tätigkeiten als Schriftsteller, Vortragender, Künstler, Architekt, Sportler, Artist oder Mitwirkender an Unterhaltungsdarbietungen die im Inland ausgeübt oder verwertet werden;
  • Gewinnanteile von Gesellschaftern einer ausländischen Personengesellschaft, die an einer inländischen Personengesellschaft beteiligt sind;
  • Einkünfte aus der Überlassung von Rechten (z. B. Lizenzgebühren);
  • Aufsichtsratsvergütungen;
  • Einkünfte aus im Inland ausgeübter kaufmännischer oder technischer Beratung;
  • Einkünfte aus der Gestellung von Arbeitskräften zur inländischen Arbeitsausübung;
  • Einkünfte aus ausländischen Immobilien-Investmentfonds;
  • Einkünfte aus einer echten stillen Beteiligung an einem inländischen Unternehmen. 

Kann die Abzugsteuer vermieden werden?

Von einem Einbehalt der Abzugsteuer kann nur abgesehen werden, wenn Österreich auf Basis des Doppelbesteuerungsabkommens das Besteuerungsrecht an den Einkünften entzogen wird und der ausländische Leistungserbringer eine vom ausländischen Finanzamt ausgestellte Ansässigkeitsbestätigung (Formular ZS-QU 1 für natürliche Personen bzw. Formular ZS-QU 2 für juristische Personen) vorlegt. Zudem gilt es zu beachten, dass es bei einzelnen Leistungen, wie der grenzüberschreitenden Arbeitskräftegestellung, weiterer Voraussetzungen für eine Entlastung bedarf.

Stand: 26. August 2026

Bild: Charnchai saeheng - stock.adobe.com

Wird ein Gebäude erworben und in der Folge umfassend umgebaut oder saniert, so stellt sich im Zuge einer späteren Vermietung und Verpachtung oftmals die Frage, ob die Abschreibung bereits mit der Anschaffung des Gebäudes zu laufen beginnt oder erst nach Abschluss der erfolgten Umbau- oder Sanierungsmaßnahmen. Der Verwaltungsgerichtshof (VwGH) hat sich jüngst im Rahmen eines Erkenntnisses mit dieser Rechtsfrage beschäftigt: 

Erkenntnis des VwGH vom 2.3.2026 (GZ Ra 2024/15/0085)

Wird ein Wohngebäude zum Zwecke der Erzielung von Einkünften aus Vermietung und Verpachtung angeschafft, so beginnt die Abschreibung grundsätzlich bereits mit dem Zeitpunkt der Anschaffung zu laufen.

Werden nach der Anschaffung Erhaltungsaufwendungen (z. B. Reparaturarbeiten) getätigt, so hindert dies den Beginn des Laufes der Abschreibung nicht. Werden allerdings umfangreiche Herstellungsmaßnahmen (nicht nur in untergeordnetem Ausmaß) wie Umbauten oder Generalsanierungen unmittelbar nach der Anschaffung getätigt, so beginn t die Abschreibung erst mit deren Fertigstellung zu laufen.

Eine Ausnahme von diesem Grundsatz besteht nur für klar abgegrenzte Gebäudeteile, welche von den Herstellungsmaßnahmen nicht betroffen sind. Ist allerdings, wie im konkreten Fall, ein gesamtes Gebäude von einer Generalsanierungsmaßnahme betroffen, durch welche de facto ein neues Wirtschaftsgut entsteht, so beginnt die Abschreibung erst nach deren Abschluss zu laufen.

Stand: 26. August 2026

Bild: Tomasz Zajda - stock.adobe.com

Der österreichische Ministerrat hat am 1.7.2026 die Überarbeitung des Doppelbesteuerungsabkommens (DBA) mit der Schweiz beschlossen. Die wichtigsten Änderungen betreffen nachfolgende Punkte: 

Ansässigkeit

Verlagert eine natürliche Person ihre Ansässigkeit in den anderen Abkommensstaat, so ist künftig nicht mehr das Monatsende nach einem Wohnsitzwechsel maßgeblich, sondern der tatsächliche Umzugszeitpunkt. Streitfälle über die Feststellung der Ansässigkeit sollen künftig im Rahmen eines Verständigungsverfahrens gelöst werden. 

Betriebsstätte

Im Hinblick auf das Vorliegen einer Vertreterbetriebsstätte im anderen Staat ist bereits ein wesentliches Mitwirken am Abschluss von Verträgen als ausreichend für deren Begründung zu erachten. Gleichzeitig wird klargestellt, dass konzerninterne Vertretertätigkeiten bei fremdüblicher Vergütung keine Betriebsstätte begründen. 

Dividenden

Im Bereich der Dividenden wird die Quellensteuerbefreiung erweitert. Zukünftig genügt für eine Befreiung von der Quellensteuer eine Beteiligungshöhe von mindestens 10 % – bisher waren 20 % erforderlich –, sofern die Beteiligung mindestens 365 Tage ununterbrochen gehalten wird.

Wegzugsbesteuerung im privaten Bereich

Eine der bedeutendsten Neuerungen betrifft die Wegzugsbesteuerung im privaten Bereich. Die Schweiz wird hier weitestgehend einem EU-Mitgliedstaat gleichgestellt. Dadurch wird das Nichtfestsetzungskonzept auf sämtliches wegzugsverfangenes Kapitalvermögen im privaten Bereich ausgeweitet. Im Verhältnis zur Schweiz, anders als im EU-Raum, knüpft die Nichtfestsetzung der Steuer jedoch an die Leistung einer geeigneten Sicherheit (z. B. Bankgarantie) an. 

Pensionen/Renten

In Bezug auf AHV-Renten wird klargestellt, dass diese, unabhängig davon, ob die frühere Tätigkeit im öffentlichen oder privaten Sektor ausgeübt wurde, unter Art. 21 DBA-Schweiz zu subsumieren sind. Damit wird das Besteuerungsrecht ausschließlich dem Ansässigkeitsstaat des Rentenempfängers zugewiesen. Zudem wird der Anwendungsbereich der Anrechnungsmethode deutlich ausgeweitet.

Da die Ratifikation des Änderungsprotokolls in beiden Staaten noch aussteht, ist mit einem Inkrafttreten der Änderungen frühestens im Jahr 2028 zu rechnen.

Stand: 26. August 2026

Bild: benjamin cabassot - stock.adobe.com

Im Zuge des Doppelbudgets 2027–2028 wurde neben den umfassenden steuerlichen Maßnahmen im Rahmen des Budgetbegleitgesetzes 2027–2028 auch eine Änderung der Sachbezugswerteverordnung beschlossen.

Diese sieht vor, dass ab dem Jahr 2027 auch für die Privatnutzung von arbeitgebereigenen Fahrzeugen mit einem CO2- Ausstoß von 0 (E-Fahrzeuge) ein monatlicher Sachbezug anzusetzen ist. Die geplante Regelung ist wie folgt ausgestaltet:

  • Ab dem Kalenderjahr 2027 ist ein Sachbezugswert von 0,375 % der Anschaffungskosten des E-Kraftfahrzeugs (einschließlich Umsatzsteuer und Normverbrauchsabgabe), maximal aber € 180,00 monatlich, anzusetzen.
  • Ab dem Kalenderjahr 2028 ist ein Sachbezugswert von 0,625 % der Anschaffungskosten des E-Kraftfahrzeugs (einschließlich Umsatzsteuer und Normverbrauchsabgabe), maximal € 300,00 monatlich, anzusetzen.

Die Neuregelung bezieht sich ausschließlich auf den Zeitraum der Bereitstellung des E-Fahrzeugs zur Privatnutzung. Ob es sich bei der Bereitstellung um neu zugelassene oder bereits in Bestand befindliche Fahrzeuge handelt, ist künftig für den Ansatz eines Sachbezuges ohne Bedeutung.

Dies hat zur Konsequenz, dass ab dem kommenden Jahr auch für alle sich bereits im Bestand befindlichen E-Dienstfahrzeuge ein Sachbezug anzusetzen ist, sofern eine Privatnutzung nicht ausgeschlossen ist.

Die Neuregelung wird ab dem 1.1.2027 gelten und soll im Jahr 2030 hinsichtlich ihrer Wirkung evaluiert werden. Bis zum Jahr 2030 soll entsprechend den Erläuterungen zur Verordnung keine weitere Anpassung dieser Sachbezugswerte vorgenommen werden.

Die finale Beschlussfassung der geänderten Sachbezugswerteverordnung war bei Redaktionsschluss noch abzuwarten.

Stand: 26. August 2026

Bild: TheSupporter - stock.adobe.com

Die Normverbrauchsabgabe (NoVA) ist eine einmalige Steuer beim Autokauf in Österreich. Sie wird beim Kauf von Neuwagen, bei deren Einfuhr oder der ersten Zulassung fällig.

Ausnahmen von der NoVA-Pflicht bestehen für bestimmte Fahrzeuge wie E-Fahrzeuge oder Nutzfahrzeuge. Wurde die NoVA im Inland entrichtet und wird das Fahrzeug dauerhaft ins Ausland geliefert oder verbracht, so kann diese unter bestimmten Voraussetzungen wieder anteilig rückvergütet werden.

Neuregelung der Rückvergütung seit 1.7.2026

Seit 1.7.2026 ist eine NoVA-Rückvergütung zwar weiterhin möglich, diese wurde aber deutlich eingeschränkt. So ist eine NoVA-Rückvergütung nur noch dann möglich, wenn das Fahrzeug im Inland lediglich vorübergehend verwendet wurde.

Als vorübergehende Verwendung gilt eine ununterbrochene Zulassung im Inland innerhalb eines Zeitraums von höchstens 48 Monaten ab der erstmaligen Zulassung. Bei Fahrzeugen, welche länger als 48 Monate im Inland zugelassen waren, erlischt der Anspruch auf eine Rückvergütung der NoVA vollständig.

Wird ein Fahrzeug höchstens 48 Monate einer im Inland ansässigen Person von einer anderen Person (z. B. Leasinggeber) aus einem anderen EU- oder EWR-Staat überlassen, erstmalig im Inland zugelassen und bloß vorübergehend verwendet, so kann die NoVA bereits zu Beginn nur anteilig entsprechend der tatsächlichen Verwendungsdauer entrichtet werden.

Stand: 28. Juli 2026

Bild: Wellnhofer Designs - stock.adobe.com

Die Bürgerservice-App ID Austria hat mit Juli 2026 umfassende neue Funktionen erhalten, wodurch der Zugang zur digitalen Verwaltung für Bürgerinnen und Bürger weiter vereinfacht werden soll. Die aktualisierte App bietet nunmehr nachfolgende neue Services:

Mobile Vertretungsfunktion

Die aktualisierte ID Austria App unterstützt ab sofort die mobile Nutzung von Vollmachten. Nutzer können sich damit erstmals mobil in Vertretung einer anderen Person bei digitalen Services anmelden. Das erleichtert Verwaltungswege etwa für Familien, Angehörige, Unternehmen und berufliche Vertretungen.

Direkte Anbindung eAusweise

Die digitale Ausweisapp „eAusweise" ist nunmehr direkt vom Startbildschirm von ID Austria aus erreichbar. Zentrale digitale Identitäts- und Ausweisfunktionen werden damit noch einfacher zugänglich. So gelangt man nunmehr direkt zu digitalen Ausweisen wie dem Führerschein, dem Zulassungsschein oder aber auch zum Studierendenausweis.

KI-Assistent „ida“

Ab Ende Juli 2026 steht mit "ida" – der intelligenten digitalen Assistenz – zudem ein KI-basierter Chatbot in der ID Austria zur Verfügung. "ida" beantwortet unter anderem Fragen zu digitalen Services, zur ID Austria, zu Wohnsitzangelegenheiten und soll als erster Ansprechpartner dienen. "ida" greift im Zuge der Kommunikation ausschließlich auf verifizierte Inhalte von oesterreich.gv.at und id-austria.gv.at zu und liefert damit verlässliche, aktuelle und qualitätsgesicherte Antworten.

Stand: 28. Juli 2026

Bild: ra2 studio - stock.adobe.com

Die Abgrenzung zwischen Instandsetzungs- und Instandhaltungsaufwand ist von zentraler Bedeutung für die steuerliche Behandlung von Gebäudeaufwendungen im Rahmen der Vermietung und Verpachtung.

Während Instandhaltungsaufwendungen steuerlich sofort abzugsfähig sind, sind Instandsetzungsarbeiten über 15 Jahre verteilt abzuschreiben. Im Rahmen des Einkommensteuerrichtlinien-Wartungserlasses 2026 finden sich neue Aussagen zur Abgrenzung zwischen beiden Aufwandsarten.

Neue Klarstellung in den Einkommensteuerrichtlinien

Zur Vornahme der Abgrenzung treffen die Einkommensteuerrichtlinien in der neuen Randziffer 6458a die Aussage, dass grundsätzlich eine Trennung zwischen Instandhaltungs- und Instandsetzungsaufwand zu erfolgen hat. Ist der Instandhaltungsaufwand jedoch durch den Instandsetzungsaufwand bedingt, liegt insgesamt Instandsetzungsaufwand vor.

Beispiel:

Bei einem Gebäude werden mehr als 25 % der Fenster getauscht und infolge dieser Maßnahme müssen die Wände in diesen Räumen ausgemalt werden. Es liegt insgesamt Instandsetzungsaufwand vor.

Wäre der Instandhaltungsaufwand jedoch auch ohne Instandsetzungsaufwand notwendig gewesen, sind die Aufwendungen jeweils getrennt zu beurteilen.

Beispiel:

Die Fassade eines Gebäudes muss neu gestrichen werden. Bei dem Gebäude werden mehr als 25 % der Fenster getauscht und es wird die Fassade gestrichen. Der Fenstertausch ist Instandsetzungsaufwand, der Anstrich der Fassade ist nicht durch den Fenstertausch bedingt und daher (sofort abzugsfähiger) Instandhaltungsaufwand.

Stand: 28. Juli 2026

Bild: Alexander Limbach - stock.adobe.com

Verlagert eine in Österreich ansässige natürliche Person ihren Wohnsitz von Österreich weg ins Ausland, so verliert Österreich das Besteuerungsrecht an den entstandenen Wertzuwächsen von im Privatvermögen gehaltenem Kapitalvermögen (z. B. Aktien). Um einen Verlust von Besteuerungssubstrat im Wegzugsfall weitestgehend auszuschließen, sieht Österreich auch im privaten Bereich eine Wegzugsbesteuerung im Zusammenhang mit Kapitalvermögen vor. Dabei wird im Zeitpunkt des Wegzugs ein Veräußerungsvorgang fingiert und die fiktiven Veräußerungsgewinne (stille Reserven) werden der Kapitalertragsteuer unterworfen.

Erfolgt ein Wegzug in einen EU/EWR-Staat, so besteht die Möglichkeit, die anfallende Steuer per Antrag nichtfestzusetzen. Die Abgabenschuld wird in der Folge erst dann fällig, wenn eine tatsächliche Realisierung stattfindet.

Neue Meldepflichten

Um über etwaige Verkäufe bzw. sonstige die Steuerpflicht auslösende Vorgänge laufend informiert zu sein, wurde mit 1.7.2026 eine neue Meldepflicht im Zusammenhang mit der Wegzugsteuerbesteuerung im privaten Bereich geschaffen. Im Zuge dieser hat der Steuerpflichtige dem österreichischen Finanzamt jährlich mitzuteilen, dass hinsichtlich einer noch nicht festgesetzten Steuerschuld noch kein die Festsetzung auslösendes Ereignis (z. B. Verkauf der Wertpapiere) eingetreten ist, wenn die anlässlich des Wegzugs bzw. der unentgeltlichen Übertragung ermittelten Einkünfte insgesamt mehr als € 100.000,00 betragen.

Der Nachweis ist schriftlich oder via FinanzOnline bis zum 31. Dezember des Folgejahres zu erbringen. Wird die jährliche Nachweispflicht nicht oder nicht rechtzeitig erfüllt, so stellt dies eine fiktive Veräußerung dar und die nicht festgesetzte Steuer wird sofort fällig. Für nach dem 31.12.2005 aber vor dem 1.7.2026 erfolgte Nichtfestsetzungen einer Abgabenschuld von über € 100.000,00 ist eine einmalige Nachweispflicht vorgesehen.

Der Nachweis ist hier vom Steuerpflichtigen bis spätestens 31.12.2026 schriftlich oder via FinanzOnline an das zuständige Finanzamt zu erbringen.

Stand: 28. Juli 2026

Bild: RomanR - stock.adobe.com

Um das Budgetdefizit zu stopfen, hat die Regierung im Juni das Budgetbegleitgesetz 2027-2028 präsentiert, welches am 10.7.2026 im Nationalrat final beschlossen wurde. Das nunmehr vorliegende Gesetz sieht zahlreiche Anpassungen im Steuer-, Sozial- und Arbeitsrecht vor. Ein Auszug der wesentlichen Maßnahmen zeigt nachfolgende Änderungen.

Bereich Unternehmens- und Kapitalbesteuerung

Progressive Staffelung der Körperschaftsteuer für Gewinne über € 1 Mio.
Um große und profitable Unternehmen stärker an der Budgetkonsolidierung zu beteiligen, werden Gewinne über € 1 Mio. künftig mit 24 % anstelle der sonst anwendbaren 23 % besteuert. Die erhöhte Körperschaftsteuer gilt auch in der Unternehmensgruppe (Gruppeneinkommen) und ist erstmals auf Wirtschaftsjahre anzuwenden, die nach dem 31.12.2027 beginnen. Die Regelung findet keine Anwendung auf Körperschaften öffentlichen Rechts sowie gemeinnützige Rechtsträger.

Gesellschafterverrechnungskonto
Offene Forderungen einer Gesellschaft gegenüber einer natürlichen Person als Gesellschafter auf dem Gesellschafterverrechnungskonto sollen künftig bis zum Bilanzstichtag entweder ausgeglichen oder in ein fremdübliches Darlehen (u. a. Rückzahlungsmodalitäten, Verzinsung, Besicherung) umgewandelt werden müssen. Erfolgt kein Ausgleich zum Bilanzstichtag, gilt der Forderungsbetrag mit dem auf die Beschlussfassung über die Aufstellung des Jahresabschlusses folgenden Tag, spätestens aber nach fünf Monaten, als offen ausgeschüttet und zugeflossen, womit dieser der Kapitalertragsteuer unterliegt. Dies gilt nur, soweit der Forderungsbetrag € 50.000,00 übersteigt.

Aussetzung des investitionsbedingten Gewinnfreibetrages für Wertpapieranschaffungen
Der investitionsbedingte Gewinnfreibetrag wird für Wirtschaftsjahre, die nach dem 31.12.2026 beginnen, temporär ausschließlich auf Realinvestitionen eingeschränkt. Damit können ab diesem Zeitpunkt keine begünstigten Wertpapieranschaffungen mehr für den investitionsbedingten Gewinnfreibetrag herangezogen werden. Wertpapier-Ersatzbeschaffungen bleiben möglich. Für Wirtschaftsjahre, die nach dem 31.12.2029 beginnen, können dann wieder Wertpapieranschaffungen für den investitionsbedingten Gewinnfreibetrag herangezogen werden.

Verlängerung der erhöhten Bankenabgabe
Verlängerung der erhöhten Bankenabgabe um weitere drei Jahre.

Bereich Dienstnehmer und Familienleistungen

Familienleistungen
Durch eine Neufassung der maßgeblichen Bestimmung im Einkommensteuergesetz werden die bisherigen Aufteilungsmöglichkeiten beim Familienbonus zwischen den Anspruchsberechtigten ab 2027 neu geregelt. Für Kinder, welche älter als 4 Jahre sind, ist eine Aufteilung zwischen den Anspruchsberechtigten zwingend im Ausmaß 75:25 oder 50:50 zu wählen. Diese zwingende Aufteilung des Familienbonus Plus soll einen Anreiz schaffen, dass beide Elternteile künftig eine Berufstätigkeit ausüben. Zudem wird die Valorisierung des Kinderabsetzbetrages, der Familienbeihilfe, des Mehrkindzuschlags, des Kinderbetreuungsgeldes und des Familienzeitbonus im Kalenderjahr 2028 ausgesetzt.

Abschaffung Telearbeitspauschale und Arbeitsplatzpauschale
Das Telearbeitspauschale (aktuell € 3,00 pro Tag und maximal € 300,00 pro Jahr) wird für nach dem 31.12.2026 beginnende Wirtschaftsjahre ersatzlos gestrichen. Dies gilt auch für das Arbeitsplatzpauschale, welches ab dem kommenden Jahr ebenfalls ersatzlos gestrichen wird.

Anhebung der SV-Höchstbeitragsgrundlage
Die SV-Höchstbemessungsgrundlage wird in den Jahren 2027 (um € 5,00 pro Tag bzw. € 150,00 pro Monat) und 2028 (um € 1,67 pro Tag bzw. € 50,00 pro Monat) außerordentlich über die normale Anpassung hinaus erhöht.

Senkung der Lohnnebenkosten
Der Beitrag zum Familienlastenausgleichsfonds (FLAF) wird ab 2028 von derzeit 3,7 % auf 2,7 % sinken. Gleichzeitig entfällt ab 1.1.2028 die Befreiung von der Dienstgeberbeitragspflicht betreffend Personen, welche das 60. Lebensjahr vollendet haben.

Vermögensbesteuerung

Änderungen bei der Immobilienertragsteuer
Auch im Bereich der Immobilienertragsteuer kommt es zu Änderungen. Betroffen sind sogenannte „Altgrundstücke“, also Grundstücke (der Begriff umfasst auch darauf befindliche Gebäude), die vor dem 31.3.2002 angeschafft wurden. Bis dato konnten bei der Veräußerung von Altgrundstücken pauschal 86 % des Verkaufserlöses als Anschaffungskosten angesetzt werden. Ab 1.1.2027 sind es nur noch 80 % (pauschale Anschaffungskosten), woraus eine um 1,8 % erhöhte Steuerlast resultiert. Auch die pauschale Besteuerung von umgewidmeten Grundstücken des Altvermögens wird erhöht.

Betrugsbekämpfung
Weiters sind neue Maßnahmen zur Bekämpfung von Abgabenbetrug und Missbrauch vorgesehen.

Stand: 17. August 2026

Bild: Tom Bayer - stock.adobe.com

Die Normverbrauchsabgabe (NoVA) ist eine einmalige Steuer beim Autokauf in Österreich. Sie wird beim Kauf von Neuwagen, bei deren Einfuhr oder der ersten Zulassung fällig.

Ausnahmen von der NoVA-Pflicht bestehen für bestimmte Fahrzeuge wie E-Fahrzeuge oder Nutzfahrzeuge. Wurde die NoVA im Inland entrichtet und wird das Fahrzeug dauerhaft ins Ausland geliefert oder verbracht, so kann diese unter bestimmten Voraussetzungen wieder anteilig rückvergütet werden.

Neuregelung der Rückvergütung seit 1.7.2026

Seit 1.7.2026 ist eine NoVA-Rückvergütung zwar weiterhin möglich, diese wurde aber deutlich eingeschränkt. So ist eine NoVA-Rückvergütung nur noch dann möglich, wenn das Fahrzeug im Inland lediglich vorübergehend verwendet wurde.

Als vorübergehende Verwendung gilt eine ununterbrochene Zulassung im Inland innerhalb eines Zeitraums von höchstens 48 Monaten ab der erstmaligen Zulassung. Bei Fahrzeugen, welche länger als 48 Monate im Inland zugelassen waren, erlischt der Anspruch auf eine Rückvergütung der NoVA vollständig.

Wird ein Fahrzeug höchstens 48 Monate einer im Inland ansässigen Person von einer anderen Person (z. B. Leasinggeber) aus einem anderen EU- oder EWR-Staat überlassen, erstmalig im Inland zugelassen und bloß vorübergehend verwendet, so kann die NoVA bereits zu Beginn nur anteilig entsprechend der tatsächlichen Verwendungsdauer entrichtet werden.

Stand: 28. Juli 2026

Bild: Wellnhofer Designs - stock.adobe.com

Die Bürgerservice-App ID Austria hat mit Juli 2026 umfassende neue Funktionen erhalten, wodurch der Zugang zur digitalen Verwaltung für Bürgerinnen und Bürger weiter vereinfacht werden soll. Die aktualisierte App bietet nunmehr nachfolgende neue Services:

Mobile Vertretungsfunktion

Die aktualisierte ID Austria App unterstützt ab sofort die mobile Nutzung von Vollmachten. Nutzer können sich damit erstmals mobil in Vertretung einer anderen Person bei digitalen Services anmelden. Das erleichtert Verwaltungswege etwa für Familien, Angehörige, Unternehmen und berufliche Vertretungen.

Direkte Anbindung eAusweise

Die digitale Ausweisapp „eAusweise" ist nunmehr direkt vom Startbildschirm von ID Austria aus erreichbar. Zentrale digitale Identitäts- und Ausweisfunktionen werden damit noch einfacher zugänglich. So gelangt man nunmehr direkt zu digitalen Ausweisen wie dem Führerschein, dem Zulassungsschein oder aber auch zum Studierendenausweis.

KI-Assistent „ida“

Ab Ende Juli 2026 steht mit "ida" – der intelligenten digitalen Assistenz – zudem ein KI-basierter Chatbot in der ID Austria zur Verfügung. "ida" beantwortet unter anderem Fragen zu digitalen Services, zur ID Austria, zu Wohnsitzangelegenheiten und soll als erster Ansprechpartner dienen. "ida" greift im Zuge der Kommunikation ausschließlich auf verifizierte Inhalte von oesterreich.gv.at und id-austria.gv.at zu und liefert damit verlässliche, aktuelle und qualitätsgesicherte Antworten.

Stand: 28. Juli 2026

Bild: ra2 studio - stock.adobe.com

Die Abgrenzung zwischen Instandsetzungs- und Instandhaltungsaufwand ist von zentraler Bedeutung für die steuerliche Behandlung von Gebäudeaufwendungen im Rahmen der Vermietung und Verpachtung.

Während Instandhaltungsaufwendungen steuerlich sofort abzugsfähig sind, sind Instandsetzungsarbeiten über 15 Jahre verteilt abzuschreiben. Im Rahmen des Einkommensteuerrichtlinien-Wartungserlasses 2026 finden sich neue Aussagen zur Abgrenzung zwischen beiden Aufwandsarten.

Neue Klarstellung in den Einkommensteuerrichtlinien

Zur Vornahme der Abgrenzung treffen die Einkommensteuerrichtlinien in der neuen Randziffer 6458a die Aussage, dass grundsätzlich eine Trennung zwischen Instandhaltungs- und Instandsetzungsaufwand zu erfolgen hat. Ist der Instandhaltungsaufwand jedoch durch den Instandsetzungsaufwand bedingt, liegt insgesamt Instandsetzungsaufwand vor.

Beispiel:

Bei einem Gebäude werden mehr als 25 % der Fenster getauscht und infolge dieser Maßnahme müssen die Wände in diesen Räumen ausgemalt werden. Es liegt insgesamt Instandsetzungsaufwand vor.

Wäre der Instandhaltungsaufwand jedoch auch ohne Instandsetzungsaufwand notwendig gewesen, sind die Aufwendungen jeweils getrennt zu beurteilen.

Beispiel:

Die Fassade eines Gebäudes muss neu gestrichen werden. Bei dem Gebäude werden mehr als 25 % der Fenster getauscht und es wird die Fassade gestrichen. Der Fenstertausch ist Instandsetzungsaufwand, der Anstrich der Fassade ist nicht durch den Fenstertausch bedingt und daher (sofort abzugsfähiger) Instandhaltungsaufwand.

Stand: 28. Juli 2026

Bild: Alexander Limbach - stock.adobe.com

Verlagert eine in Österreich ansässige natürliche Person ihren Wohnsitz von Österreich weg ins Ausland, so verliert Österreich das Besteuerungsrecht an den entstandenen Wertzuwächsen von im Privatvermögen gehaltenem Kapitalvermögen (z. B. Aktien). Um einen Verlust von Besteuerungssubstrat im Wegzugsfall weitestgehend auszuschließen, sieht Österreich auch im privaten Bereich eine Wegzugsbesteuerung im Zusammenhang mit Kapitalvermögen vor. Dabei wird im Zeitpunkt des Wegzugs ein Veräußerungsvorgang fingiert und die fiktiven Veräußerungsgewinne (stille Reserven) werden der Kapitalertragsteuer unterworfen.

Erfolgt ein Wegzug in einen EU/EWR-Staat, so besteht die Möglichkeit, die anfallende Steuer per Antrag nichtfestzusetzen. Die Abgabenschuld wird in der Folge erst dann fällig, wenn eine tatsächliche Realisierung stattfindet.

Neue Meldepflichten

Um über etwaige Verkäufe bzw. sonstige die Steuerpflicht auslösende Vorgänge laufend informiert zu sein, wurde mit 1.7.2026 eine neue Meldepflicht im Zusammenhang mit der Wegzugsteuerbesteuerung im privaten Bereich geschaffen. Im Zuge dieser hat der Steuerpflichtige dem österreichischen Finanzamt jährlich mitzuteilen, dass hinsichtlich einer noch nicht festgesetzten Steuerschuld noch kein die Festsetzung auslösendes Ereignis (z. B. Verkauf der Wertpapiere) eingetreten ist, wenn die anlässlich des Wegzugs bzw. der unentgeltlichen Übertragung ermittelten Einkünfte insgesamt mehr als € 100.000,00 betragen.

Der Nachweis ist schriftlich oder via FinanzOnline bis zum 31. Dezember des Folgejahres zu erbringen. Wird die jährliche Nachweispflicht nicht oder nicht rechtzeitig erfüllt, so stellt dies eine fiktive Veräußerung dar und die nicht festgesetzte Steuer wird sofort fällig. Für nach dem 31.12.2005 aber vor dem 1.7.2026 erfolgte Nichtfestsetzungen einer Abgabenschuld von über € 100.000,00 ist eine einmalige Nachweispflicht vorgesehen.

Der Nachweis ist hier vom Steuerpflichtigen bis spätestens 31.12.2026 schriftlich oder via FinanzOnline an das zuständige Finanzamt zu erbringen.

Stand: 28. Juli 2026

Bild: RomanR - stock.adobe.com

Ende April 2026 hat die österreichische Bundesregierung erstmals die Eckpunkte des Doppelbudgets für die Jahre 2027 und 2028 präsentiert. Der nunmehr vorliegende Gesetzesentwurf sieht zahlreiche Anpassungen im Steuer-, Sozial- und Arbeitsrecht vor. Ein Auszug der wesentlichen Maßnahmen zeigt nachfolgende Änderungen.

Bereich Unternehmens- und Kapitalbesteuerung

Progressive Staffelung der Körperschaftsteuer für Gewinne über € 1 Mio.:
Um große und profitable Unternehmen stärker an der Budgetkonsolidierung zu beteiligen, werden Gewinne über € 1 Mio. künftig mit 24 % anstelle der sonst anwendbaren 23 % besteuert. Die erhöhte Körperschaftsteuer gilt auch in der Unternehmensgruppe (Gruppeneinkommen) und ist erstmals auf Wirtschaftsjahre anzuwenden, die nach dem 31.12.2027 beginnen. Die Regelung findet keine Anwendung auf Körperschaften öffentlichen Rechts sowie gemeinnützige Rechtsträger.

Gesellschafterverrechnungskonto:
Offene Forderungen einer Gesellschaft gegenüber einer natürlichen Person als Gesellschafter auf dem Gesellschafterverrechnungskonto sollen bis zum Bilanzstichtag entweder ausgeglichen oder in ein fremdübliches Darlehen (u. a. Rückzahlungsmodalitäten, Verzinsung, Besicherung) umgewandelt werden müssen. Wird die Forderung auf dem Gesellschafterverrechnungskonto nicht ausgeglichen oder in ein fremdüblich verzinstes Darlehen umgewandelt, so gelten die offenen Beträge mit dem Folgetag des Bilanzstichtages als offen ausgeschüttet und unterliegen damit der Kapitalertragsteuer. Beträgt die Beteiligung des Gesellschafters am Bilanzstichtag mindestens 10 % gilt dies nur soweit, als der offene Forderungsbetrag € 50.000,00 übersteigt. Die Regelung ist erstmals anwendbar auf Wirtschaftsjahre, die im Kalenderjahr 2027 enden.

Aussetzung des investitionsbedingten Gewinnfreibetrages für Wertpapieranschaffungen:
Für Wirtschaftsjahre, die nach dem 31.12.2026 und vor dem 1.1.2030 beginnen, wird der Kreis der begünstigten Wirtschaftsgüter ausschließlich auf Realinvestitionen eingeschränkt. Damit können in diesem Zeitraum keine begünstigten Wertpapieranschaffungen mehr für den investitionsbedingten Gewinnfreibetrag herangezogen werden. Wertpapierersatzbeschaffungen bleiben möglich.

Verlängerung der erhöhten Bankenabgabe:
Verlängerung der erhöhten Bankenabgabe um weitere drei Jahre.

Bereich Dienstnehmer und Familienleistungen

Familienleistungen:
Durch eine Neufassung der maßgeblichen Bestimmung im Einkommensteuergesetz werden die bisherigen Aufteilungsmöglichkeiten beim Familienbonus zwischen den Anspruchsberechtigten ab 2027 neu geregelt. Für Kinder, welche älter als 4 Jahre sind, ist eine Aufteilung zwischen den Anspruchsberechtigten zwingend im Ausmaß 75:25 oder 50:50 zu wählen. Diese zwingende Aufteilung des Familienbonus Plus soll einen Anreiz schaffen, dass beide Elternteile künftig eine Berufstätigkeit ausüben. Zudem wird die Valorisierung des Kinderabsetzbetrages, der Familienbeihilfe, des Mehrkindzuschlags, des Kinderbetreuungsgeldes und des Familienzeitbonus im Kalenderjahr 2028 ausgesetzt.

Abschaffung Telearbeitspauschale und Arbeitsplatzpauschale:
Das Telearbeitspauschale (aktuell € 3,00 pro Tag und maximal € 300,00 pro Jahr) wird für nach dem 31.12.2026 beginnende Wirtschaftsjahre ersatzlos gestrichen. Dies gilt auch für das Arbeitsplatzpauschale, welches ab dem kommenden Jahr ebenfalls ersatzlos gestrichen wird.

Anhebung der SV-Höchstbeitragsgrundlage:
Die SV-Höchstbemessungsgrundlage wird in den Jahren 2027 (um € 5,00) und 2028 (um € 1,67) außerordentlich, über die normale Anpassung hinaus erhöht.

Senkung der Lohnnebenkosten:
Der Beitrag zum Familienlastenausgleichsfonds (FLAF) wird ab 2028 von derzeit 3,7 % auf 2,7 % sinken. Gleichzeitig entfällt ab 1.1.2028 die Befreiung von der Dienstgeberbeitragspflicht für Personen, die das 60. Lebensjahr vollendet haben.

Vermögensbesteuerung

Änderungen bei der Immobilienertragsteuer:
Auch im Bereich der Immobilienertragsteuer kommt es zu Änderungen. Betroffen sind sogenannte "Altgrundstücke", also Grundstücke (der Begriff umfasst auch darauf befindliche Gebäude), die vor dem 31.3.2002 angeschafft wurden. Bis dato konnten bei der Veräußerung von Altgrundstücken pauschal 86 % des Verkaufserlöses als Anschaffungskosten angesetzt werden. Ab 1.1.2027 sind es nur noch 80 % (pauschale Anschaffungskosten), woraus eine um 1,8 % erhöhte Steuerlast resultiert. Auch die pauschale Besteuerung von umgewidmeten Grundstücken des Altvermögens wird erhöht.

Betrugsbekämpfung
Weiters sind neue Maßnahmen zur Bekämpfung von Abgabenbetrug und Missbrauch vorgesehen. Die finale Gesetzwerdung war bei Redaktionsschluss noch abzuwarten.

Stand: 28. Juli 2026

Bild: Tom Bayer - stock.adobe.com

Im Zuge von Betriebskontrollen werden immer wieder Personen aufgegriffen, die Probearbeit verrichten, jedoch nicht in der Sozialversicherung angemeldet sind. Dabei sind auch Probearbeiter stets vor Tätigkeitsbeginn verpflichtend in der Sozialversicherung anzumelden, sofern die Tätigkeit die Kriterien eines echten Dienstverhältnisses erfüllt.

Anmeldepflicht einer Probearbeit

Folgend der ständigen Rechtsprechung des Verwaltungsgerichtshofes (VwGH) gilt auch eine zur Probe verrichtete Arbeit als ein sozialversicherungspflichtiges Dienstverhältnis, sodass auch in diesen Fällen verpflichtend eine Anmeldung vor Arbeitsbeginn bei der ÖGK zu erfolgen hat.

Dies gilt auch in jenen Fällen, wo eine Weiterbeschäftigung vom Ergebnis dieser Erprobung abhängig gemacht wird.

Wird im Falle von Probearbeit eine Anmeldung unterlassen, so kann dies zu erheblichen Nachzahlungen und Strafen für die Arbeitgeberin bzw. den Arbeitgeber führen. Zudem bestehen für den Arbeitgeber umfassende finanzielle und strafrechtliche Risiken, wenn ein Arbeitsunfall eintritt und der Arbeitnehmer nicht ordnungsgemäß angemeldet wurde.

Ausnahme Schnupperlehre

Schüler, welche zur Berufsorientierung eine Schnupperlehre absolvieren, müssen hingegen nicht angemeldet werden. Die Schüler sind während ihrer Schnupperlehre in der gesetzlichen Unfallversicherung für Schülerinnen und Schüler versichert. Ein echtes Dienstverhältnis liegt hier nicht vor. Voraussetzung ist allerdings, dass keine produktive Arbeit erfolgt, keine fixen Arbeitszeiten gelten und keine Eingliederung in den Betrieb stattfindet.

Praxistipp: Um im Falle einer Überprüfung die Schnupperlehre einfach nachweisen zu können, sollten sich Arbeitgeber in derartigen Fällen stets von der Schule eine schriftliche Bestätigung über das Vorliegen eines berufsorientierten Schulpraktikums ausstellen lassen.

Stand: 28. Juli 2026

Bild: vegefox.com - stock.adobe.com

Der Nationalrat hat jüngst in seiner Sitzung am 21.5.2026 die Senkung der Umsatzsteuer auf Grundnahrungsmittel von aktuell 10 % auf 4,9 % ab 1.7.2026 beschlossen. Ziel der Maßnahme ist es, den täglichen Einkauf leistbarer zu machen und rechnerisch eine Entlastung von etwa € 100,00 pro Jahr und Haushalt zu generieren. Nachfolgende Lebensmittel sind von der Umsatzsteuersenkung betroffen:

  • Milch einschließlich laktosefreier Milch
  • Joghurt
  • Butter
  • Eier, frisch von Hühnern
  • Gemüse, frisch, gekühlt oder gefroren
  • Obst und genießbare Früchte
  • Reis
  • Mehl und Grieß aus Weizen
  • Teigwaren, weder gekocht oder gefüllt noch in anderer Weise zubereitet
  • Brot und Gebäck
  • Speisesalz

Aus budgetären Gründen ist Fleisch trotz früherer Forderungen nicht auf der begünstigten Liste enthalten. Der ermäßigte Steuersatz ist auf jeder Handelsstufe anzuwenden, somit nicht nur beim Verkauf an Endverbraucher. Die Regelung gilt nicht für Restaurant- und Cateringumsätze, da diese nicht als Lieferung von Nahrungsmitteln, sondern als Dienstleistungen zu werten sind.

Keine Anwendung auf Kombiprodukte

Der reduzierte Umsatzsteuersatz von 4,9 % findet keine Anwendung auf sogenannte Kombiprodukte. Wird beispielsweise eine Wurstsemmel verkauft, so unterliegt dieser Verkauf insgesamt weiter dem 10%igen Umsatzsteuersatz, obwohl die Semmel isoliert betrachtet im Einzelverkauf dem reduzierten Umsatzsteuersatz von 4,9 % unterliegen würde.

Stand: 25. Juni 2026

Bild: MNStudio - stock.adobe.com

Wird ein Betrieb veräußert oder aufgegeben, so kann dies abhängig von der Konstellation zu einer massiven steuerlichen Belastung für den ehemaligen Betriebsinhaber führen. Um diese Steuerlast abzufedern, sieht das Einkommensteuergesetz diesbezüglich nachfolgende Begünstigungen vor:

  • Freibetrag in Höhe von € 7.300,00
  • Gleichmäßige Verteilung des Veräußerungs- bzw. Aufgabegewinns auf 3 Jahre
  • Hälftesteuersatz

Voraussetzungen einer Besteuerung zum Hälftesteuersatz:
Damit eine Besteuerung des Aufgabe- oder Veräußerungsgewinnes zum Hälftesteuersatz erfolgen kann, muss der Betrieb deshalb veräußert oder aufgegeben werden, weil der Steuerpflichtige

  • gestorben ist,
  • erwerbsunfähig ist,
  • oder das 60. Lebensjahr vollendet hat und seine Erwerbstätigkeit einstellt.

Der in der Praxis bedeutendste Anwendungsfall des Hälftesteuersatzes setzt voraus, dass der Steuerpflichtige sowohl das 60. Lebensjahr vollendet hat als auch seine Erwerbstätigkeit einstellt. Im Zuge der Einstellung der Erwerbstätigkeit dürfen weder betriebliche Einkünfte (ausgenommen bestimmte Einkünfte als beschränkt haftender Mitunternehmer), Einkünfte aus nichtselbstständiger Tätigkeit sowie Funktionsgebühren bezogen werden.

Wenn der Gesamtumsatz aus den ausgeübten Tätigkeiten € 22.000,00 und die gesamten Einkünfte aus diesen Tätigkeiten € 730,00 im Kalenderjahr nicht übersteigen, liegt eine Erwerbstätigkeit in diesem Sinne noch nicht vor. Nicht begünstigungsschädlich sind hingegen Pensionseinkünfte, Einkünfte aus bloßer Vermietung und Verpachtung oder aus Kapitalvermögen.

Die Einkommensteuerrichtlinien führen in diesem Zusammenhang aus, dass die Aufnahme einer Erwerbstätigkeit nach Ablauf eines Jahres nach Betriebsveräußerung bzw. -aufgabe der Anwendung des Hälftesteuersatzes nicht entgegensteht. Dabei ist Voraussetzung, dass eine allfällige Wiederaufnahme der Erwerbstätigkeit nicht bereits von vornherein geplant war. Handelt es sich um eine bloße Unterbrechung der Erwerbstätigkeit, steht der Hälftesteuersatz nicht zu.

Stand: 25. Juni 2026

Bild: Andrey Popov - stock.adobe.com

Gerade in den Sommerferien nutzen viele Studentinnen und Studenten sowie Schülerinnen und Schüler die Möglichkeit, durch Ferialarbeit einen Zuverdienst zu erwerben. Unternehmen, die Ferialarbeitsstellen (gilt nicht für Pflichtpraktika sowie Volontariate) in ihrem Betrieb anbieten, sollten dabei unbedingt nachfolgende Punkte beachten.

Vertragliche Gestaltung

Ferialarbeit kann entweder im Rahmen eines Anstellungsverhältnisses, eines Werkvertrages oder eines freien Dienstvertrages erbracht werden, wobei aufgrund der in der Regel vorliegenden organisatorischen Eingliederung sowie der Weisungsgebundenheit der Ferialarbeitnehmer nahezu ausschließlich eine Beschäftigung dieser in Form von Anstellungsverhältnissen erfolgt. Im Rahmen eines Anstellungsverhältnisses erfolgt die steuerliche Abwicklung des Vertragsverhältnisses durch den Arbeitgeber, welcher, sofern es die Höhe des Bezuges bedingt, die laufende Abfuhr der Lohnsteuer sowie auch der Sozialversicherungsbeiträge für seinen Arbeitnehmer verantwortet.

Entlohnung

Ferialarbeitnehmerinnen bzw. Ferialarbeitnehmer haben Anspruch auf eine kollektivvertragliche Entlohnung. Sind im Kollektivvertrag Sonderzahlungen vorgesehen, so sind diese bei Beendigung des Ferialarbeitsverhältnisses (aliquot) zu leisten. Zu beachten ist, dass einzelne Kollektivverträge speziell für Ferialarbeiter abweichende Entlohnungsvorschriften vorsehen.

Arbeitszeit

Bei Ferialarbeitern darf bis zur Vollendung des 18. Lebensjahres die tägliche Arbeitszeit von 8 Stunden und die wöchentliche Arbeitszeit von 40 Stunden grundsätzlich nicht übersteigen. In einigen Branchen wie dem Gastgewerbe gelten unter Umständen verlängerte Arbeitszeiten.

Beendigung

Ferialarbeitsverhältnisse werden in der Regel als befristete Arbeitsverhältnisse ausgestaltet, sodass diese mit Ablauf ihrer Dauer automatisch enden.

Stand: 25. Juni 2026

Bild: auremar - stock.adobe.com

Beim Zuwendungsfruchtgenuss wendet der Eigentümer einer Immobilie einer anderen Person (dem Fruchtnießer) das Nutzungsrecht an der Immobilie und damit einhergehende Mieteinnahmen zu, ohne das Eigentum an der Immobilie selbst abzutreten.

Die Mieteinnahmen werden steuerlich nur dann dem Fruchtnießer (Empfänger), anstelle des Eigentümers, zugerechnet, wenn strenge Kriterien erfüllt sind:

  • Einflussnahme auf die Einkünfteerzielung: Der Fruchtnießer muss die Möglichkeit haben, aktiv auf die Erzielung von Einkünften einzuwirken. So muss der Fruchtnießer beispielsweise selbst am Wirtschaftsleben teilnehmen, Reparaturen veranlassen, Mietverträge abschließen oder Kündigungen vornehmen.
  • Tragung der Aufwendungen: Der Fruchtnießer muss sämtliche anfallende Aufwendungen und Kosten (laufender Erhaltungsaufwand, Betriebskosten, Abgaben, Kreditzinsen) selbst tragen (sogenannter Netto-Fruchtgenuss).
  • Dauer und Dokumentation: Das Fruchtgenussrecht muss zudem zivilrechtlich abgesichert, ausreichend dokumentiert und für eine Dauer von mehr als 10 Jahren oder auf Lebenszeit des Fruchtnießers eingeräumt werden.

Aktuelle Entscheidung des Verwaltungsgerichtshofs (VwGH)

In einem aktuellen Erkenntnis hat der Verwaltungsgerichtshof jüngst festgehalten, dass die 10-jährige Mindestdauer nicht zwingend Voraussetzung für die steuerliche Anerkennung eines Zuwendungsfruchtgenuss ist.

Der VwGH stellt im Rahmen des Erkenntnisses klar, dass auch ein auf unbestimmte Zeit eingeräumter Zuwendungsfruchtgenuss oder eine Vereinbarung mit beidseitigem Kündigungsrecht steuerlich anerkannt werden kann, wenn die restlichen Voraussetzungen vorliegen.

Dadurch rückt die formale Vertragsdauer gegenüber den beiden wirtschaftlichen Kriterien in den Hintergrund.

Hinzuweisen ist jedoch darauf, dass die Finanzverwaltung eine „Substanzabgeltung“ beim „Zuwendungsfruchtgenuss“ sehr kritisch sieht bzw. diese in der Regel nicht anerkannt wird.

VwGH v. 21.10.2025, Ro 2024/15/0013

Stand: 25. Juni 2026

Bild: KI-generiert

Seit 1.1.2026 gelten in Österreich bundesweit einheitliche Trinkgeldpauschalen für gewisse Branchen. Im Rahmen des Steuerrechts sind Trinkgelder dabei weiterhin steuerfrei, wenn sie in ortsüblicher Höhe und ohne Rechtsanspruch gewährt werden.

Im Bereich der Sozialversicherung gelten Trinkgelder hingegen seit jeher als Entgelt Dritter und unterliegen damit der Beitragspflicht. Um aufwendige Verfahren bei der Aufzeichnung der empfangenen Trinkgelder vorzubeugen, wurden mit 1.1.2026 bundesweit einheitliche Trinkgeldpauschalen für nachfolgende vier Branchen festgelegt:

  • Gastgewerbe (Gastronomie & Hotellerie)
  • Friseur- und Körperpflegegewerbe
  • Taxi- und Mietwagengewerbe
  • Garagen-, Tankstellen- und Servicestationengewerbe

Die Pauschalen gelten für alle ÖGK-versicherten Dienstnehmer, Lehrlinge und Pflichtpraktikanten entsprechend der obigen Aufstellung. Die Trinkgeldpauschalen gelten auch für Trinkgelder, die über Tronc-Systeme betriebsintern nach einem festgelegten Schlüssel verteilt werden. Um Nachteile überhöhter Beitragszahlungen zu vermeiden, haben Arbeitnehmerinnen bzw. Arbeitnehmer, deren tatsächlich empfangene Trinkgelder um mehr als 50 % unter den Pauschalsätzen liegen, die Möglichkeit, aus der Pauschalregelung herauszuoptieren. In diesem Fall sind die tatsächlich empfangenen Trinkgelder aufzuzeichnen und der SV-Beitragspflicht zu unterwerfen.

Stand: 25. Juni 2026

Bild: 0pidanus - stock.adobe.com

Werden Dienstnehmerinnen bzw. Dienstnehmer krank und können in der Folge ihren Dienst nicht verrichten, so stellt sich im Zuge der Krankmeldung häufig die Frage, ob der Dienstnehmer hier selbst aktiv werden muss. Dabei ist wesentlich zwischen einer Krankmeldung im Inland und einer Krankmeldung im Ausland zu unterscheiden.

Ablauf bei einer Krankmeldung im Inland

Erkrankt ein Dienstnehmer im Inland und kann dieser in der Folge seine berufliche Tätigkeit nicht ausüben, so sollte nachfolgender Ablauf eingehalten werden:

  • Unverzügliche Information des Arbeitgebers (telefonisch, E-Mail bzw. nach betrieblicher Regelung).
  • Aufsuchen eines Arztes, welcher die Arbeitsunfähigkeit feststellt. Bei Vertragsärzten wird die Krankenstandsbestätigung durch diese elektronisch an die ÖGK übermittelt. Bei Wahlärzten muss in der Regel der Dienstnehmer selbst die schriftliche Bestätigung des Krankenstands an die ÖGK übermitteln.
  • Vorlage der Krankenstandsbestätigung beim Arbeitgeber. Arbeitgeber können eine ärztliche Bestätigung grundsätzlich schon ab dem ersten Tag verlangen; betriebsbezogen gibt es diesbezüglich jedoch unterschiedliche Regelungen.

Ablauf bei einer Krankmeldung im Ausland

Auch bei einer Erkrankung im Ausland (z. B. während des Urlaubs) und einer daraus resultierenden anschließenden Dienstverhinderung besteht eine unverzügliche Meldepflicht des Dienstnehmers gegenüber dem Arbeitgeber sowie gegenüber der ÖGK. Krankmeldungen aus dem Ausland sind dabei umgehend, maximal binnen einer Woche, der ÖGK vorzulegen. Die Verpflichtung dazu obliegt dem Dienstnehmer selbst. Damit eine von einem ausländischen Arzt ausgestellte Krankmeldung von der ÖGK anerkannt wird, hat diese nachfolgende Informationen zu enthalten:

  • Name und Versicherungsnummer oder Geburtsdatum der krankgemeldeten Person,
  • Ausstellungsdatum,
  • Stempel und Unterschrift des behandelnden Arztes bzw. der behandelnden Ärztin,
  • Beginn des Krankenstandes,
  • Ende des Krankenstandes (falls bereits bekannt) und
  • Diagnose.

Stand: 25. Juni 2026

Bild: KI-generiert

Die Mitarbeiterprämienregelung für das Jahr 2026 wurde am 19.5.2026 im Ministerrat beschlossen. Entsprechend der Beschlussfassung wird die steuerfreie Mitarbeiterprämienregelung 2026 wie folgt ausgestaltet sein:

Die steuerfrei zuwendbare Mitarbeiterprämie wird für das Jahr 2026 auf € 500,00 beschränkt und damit neuerlich herabgesetzt (2024 konnten noch bis € 3.000,00 steuerfrei zugewendet werden, während der Betrag bereits im Jahr 2025 auf € 1.000,00 herabgesetzt wurde). Ebenfalls erstreckt sich die Befreiung wie im Vorjahr nur auf die Lohnsteuer, nicht jedoch auf die Sozialversicherung sowie die sonstigen Lohnnebenkosten.

Anders als im Vorjahr ist für die steuerfreie Auszahlung der Mitarbeiterprämie im Jahr 2026 wieder Voraussetzung, dass diese auf einer lohngestaltenden Vorschrift (Kollektivvertrag oder Betriebsvereinbarung) basiert. Zudem darf die Mitarbeiterprämie 2026 auch erst in den Kalendermonaten Juli bis Dezember zur Auszahlung gebracht werden.

Weitere Eckpunkte der Neuregelung

Unverändert gegenüber der Vorjahresregelung bleiben hingegen nachfolgende Parameter:

  • Die Mitarbeiterprämie muss eine zusätzliche Zahlung darstellen, welche üblicherweise nicht gewährt wird.
  • Die Mitarbeiterprämie erhöht nicht das Jahressechstel und wird nicht auf das Jahressechstel angerechnet.
  • Wird im Kalenderjahr 2026 sowohl eine steuerfreie Gewinnbeteiligung als auch eine Mitarbeiterprämie ausbezahlt, ist die Gewinnbeteiligung nur insoweit steuerfrei, als sie gemeinsam mit der Mitarbeiterprämie den Betrag von € 3.000,00 nicht übersteigt.
  • Werden bei einer Arbeitnehmerin bzw. einem Arbeitnehmer im Kalenderjahr mehr als € 500,00 Mitarbeiterprämie oder insgesamt mehr als € 3.000,00 Mitarbeiterprämie und Gewinnbeteiligung steuerfrei berücksichtigt, so löst dies einen Pflichtveranlagungstatbestand aus. Überhänge werden zum Tarif versteuert.

Die finale Gesetzwerdung war bei Redaktionsschluss noch abzuwarten.

Stand: 25. Juni 2026

Bild: zest_marina - stock.adobe.com

Fachartikel

Fachartikel

Achtung bei Mitarbeiterwohnungen
Zum Artikel

Fachartikel

Erfolgsgeschichten
Zum Artikel

Fachartikel

Das Comeback verzögert sich weiter
Zum Artikel

Fachartikel

Spenden und Steuern sparen
Zum Artikel

Fachartikel

Starthilfe für Saisonbetriebe
Zum Artikel
Offene Stellen