Newsroom

Pressemeldungen, Berichte, Fachartikel, Veranstaltungen und Steuernews. Das alles sollten Sie nicht versäumen!

KontakTieren Sie uns
Scroll

Presse­aussendungen

Der bisherige Null-Sachbezug für privat genutzte Elektro-Firmenautos galt als einer der wichtigsten steuerlichen Hebel für die betriebliche E-Mobilität in Österreich. Nun soll diese Begünstigung im Zuge des neuen Doppelbudgets 2027/2028 überraschend fallen. Die Prodinger Steuerberatung sieht diesen Schritt kritisch: Er würde nicht nur Dienstnehmerinnen und Dienstnehmer finanziell belasten, sondern auch Unternehmen verunsichern, die ihre Fuhrparks in den vergangenen Jahren bewusst auf emissionsfreie Mobilität umgestellt haben.

Bislang gilt: Wird einem Dienstnehmer ein rein elektrisch betriebenes Firmenfahrzeug auch zur privaten Nutzung überlassen, ist dafür ein Sachbezugswert von null Euro anzusetzen. Fahrzeuge mit einem CO₂-Emissionswert von 0 Gramm pro Kilometer sind nach aktueller Rechtslage gänzlich vom Sachbezug befreit; auch das unentgeltliche Aufladen beim Arbeitgeber ist sachbezugsfrei geregelt.

„Die Abschaffung des Null-Sachbezugs wäre ein falsches Signal zur falschen Zeit“, sagt Manuel Scheffauer von der Prodinger Steuerberatung. „Viele Unternehmen haben ihre Mobilitätsstrategie auf Grundlage stabiler steuerlicher Rahmenbedingungen ausgerichtet. Wenn diese Begünstigung nun kurzfristig zurückgenommen wird, trifft das nicht nur einzelne Dienstnehmer, sondern untergräbt das Vertrauen in die Verlässlichkeit steuerpolitischer Zusagen.“

Planungssicherheit statt kurzfristiger Budgetkosmetik

Die Bundesregierung arbeitet laut Bundesministerium für Finanzen derzeit an einem Doppelbudget für die Jahre 2027 und 2028; die Budgetrede ist für den 10. Juni 2026 vorgesehen, der Beschluss des Doppelbudgets für Anfang Juli 2026. Ziel sei ein stabiler Sanierungskurs und mehr Planungssicherheit. Genau diese Planungssicherheit werde jedoch konterkariert, wenn steuerliche Anreize für Zukunftsinvestitionen kurzfristig gestrichen werden.

„Wer Investitionen in E-Mobilität fördern will, darf zentrale Anreize nicht plötzlich abdrehen“, so Scheffauer. „Gerade Firmenflotten sind ein entscheidender Hebel für die Verbreitung von Elektrofahrzeugen, weil diese Fahrzeuge später auch in den Gebrauchtwagenmarkt kommen. Eine steuerliche Verschlechterung wirkt daher weit über einzelne Dienstverhältnisse hinaus.“

Nach den nun diskutierten Änderungen soll diese Begünstigung für privat genutzte E-Firmenfahrzeuge ab 2027 wegfallen. Damit würde auch bei Elektroautos ein steuerpflichtiger Sachbezug entstehen, der mit 0,75% vom Anschaffungswert zwar niedriger ist als bei einem Verbrenner, aber pro Monat das steuer- und sozialversicherungspflichtige Einkommen um bis zu 360 Euro erhöht. In der vorliegenden Vergleichsrechnung wird beispielhaft von einem monatlichen Sachbezug von 360 Euro ausgegangen.

Die Auswirkungen wären erheblich: Bei einem monatlichen Bruttogehalt von 4.000 Euro sinkt der jährliche Nettobezug des Dienstnehmers laut Berechnung von 38.954,91 Euro auf 36.758,55 Euro. Das entspricht einer jährlichen Nettoeinbuße von rund 2.196 Euro. Gleichzeitig steigen die gesamten Abgaben deutlich. Für den Arbeitgeber erhöhen sich die Gesamtkosten im Beispiel ab 2027 von 72.536 Euro auf 73.814,72 Euro. Die ab 2028 angekündigte Reduktion der Lohnnebenkosten von 1% wird nur eine Ersparnis von 443 Euro bringen und somit die Mehrkosten nur zu einem Drittel kompensieren.

Damit würde der bisherige steuerliche Vorteil der E-Mobilität deutlich abgeschwächt und vor allem Dienstnehmer massiv belasten. Aus Sicht der Prodinger Steuerberatung ist dies besonders problematisch, weil viele Unternehmen ihre Fuhrparkentscheidungen auf Basis der bisherigen Rechtslage getroffen haben. Die Abschaffung des Null-Sachbezugs würde daher nicht nur Dienstnehmer finanziell treffen, sondern auch die Planbarkeit betrieblicher Investitionen in klimafreundliche Mobilität verschlechtern.

Das politische Versprechen, keine neuen Steuern einzuführen, wird per se gehalten, jedoch plant die Bundesregierung weitreichende Änderungen im Bereich der Grunderwerbsteuer, um bei bestehenden Steuern zu aus dem Vollen zu schöpfen. Besonders bemerkenswert: Die ÖVP und die NEOS hatten sich im Vorfeld klar gegen zusätzliche Steuerbelastungen ausgesprochen. Doch nun zeigt sich: Die Realität sieht anders aus.

Die Prodinger Steuerberatung hat den ersten Gesetzesentwurf zur geplanten Budgetsanierung analysiert. Dieser enthält tiefgreifende Änderungen im Grunderwerbsteuerrecht, die voraussichtlich ab 1. Juli 2025 in Kraft treten werden. Besonders betroffen sind dabei Immobiliengesellschaften und Share Deals, die künftig deutlich strenger behandelt werden.

Ziel: Gleichstellung von Asset Deal und Share Deal

Der Entwurf zielt auf eine Gleichstellung zwischen Asset Deals (direkter Verkauf von Grundstücken) und Share Deals (Übertragung von Gesellschaftsanteilen an grundstückshaltenden Unternehmen). Letztere galten bislang als steuerlich günstiger – ein Gestaltungsspielraum, den die Regierung nun schließen will.

Kernpunkte des Gesetzesentwurfs

  • Schwellenwert für Beteiligungsänderungen gesenkt: Bereits ab einer Veränderung von 75 % (bisher 95 %) der Beteiligungsverhältnisse wird Grunderwerbsteuer ausgelöst. Zudem wird der Betrachtungszeitraum von bisher 5 auf 7 Jahre ausgedehnt.

  • Ausdehnung auf verbundene Unternehmen (Tochtergesellschaften): Künftig zählen alle indirekten Veränderungen der Gesellschafter: es ist auf sämtlichen gehaltenen Tochtergesellschaften durchzusehen und kann im schlechtesten Fall in jeder Gesellschaft, die ein Grundstück besitzt, die Steuer auslösen.

  • Höherer Steuersatz für Immobiliengesellschaften: Immobiliengesellschaften mit geringer oder keiner gewerblichen Tätigkeit (z. B. Besitzgesellschaften bei Betriebsaufspaltungen, Vermietungsgesellschaften) müssen künftig bei Umgründungen und Anteilsvereinigung mit einem Steuersatz von 3,5 % (statt bisher 0,5 %) rechnen – ein drastischer Anstieg.

  • Erleichterung für Familiengesellschaften: Ausnahmen sind für reine Familiengesellschaften vorgesehen, sofern alle Beteiligten vor und nach der Maßnahme ausschließlich des erweiterten Familienkreises zuzurechnen sind (§ 26 GGG).

  • Unklare Auslegung mit weitreichenden Folgen: Nach aktueller Lesart kann die Steuer sogar ausgelöst werden, wenn ein Gesellschafter mit über 75 % Beteiligung nur geringfügige Anteile abtritt, wenn er weiterhin über der Schwelle von 75 % bleibt. Auch in diesem Fall sollen alle Grundstücke im Besitz der Gesellschaft oder deren Tochterunternehmen anteilig besteuert werden.

Handlungsbedarf

Private Immobilieneigentümer sind von diesen Änderungen nicht betroffen. Die Verschärfungen treffen ausschließlich gesellschaftsrechtliche Strukturen. Für geplante Umstrukturierungen oder Beteiligungsänderungen gilt daher: Jetzt handeln!

Dr. Manfred Schekulin und Mag. Sigrid Schnitzhofer von der Prodinger Steuerberatung St. Johann i. P empfehlen, laufende oder geplante Transaktionen rasch zu prüfen und gegebenenfalls bis zum Stichtag 30. Juni 2025 umzusetzen, um Nachteile zu vermeiden. Noch besteht im Rahmen der Gesetzwerdung Hoffnung auf Klarstellungen und praktikable Erleichterungen – andernfalls drohen in der Praxis erhebliche Mehrbelastungen.

Pressespiegel

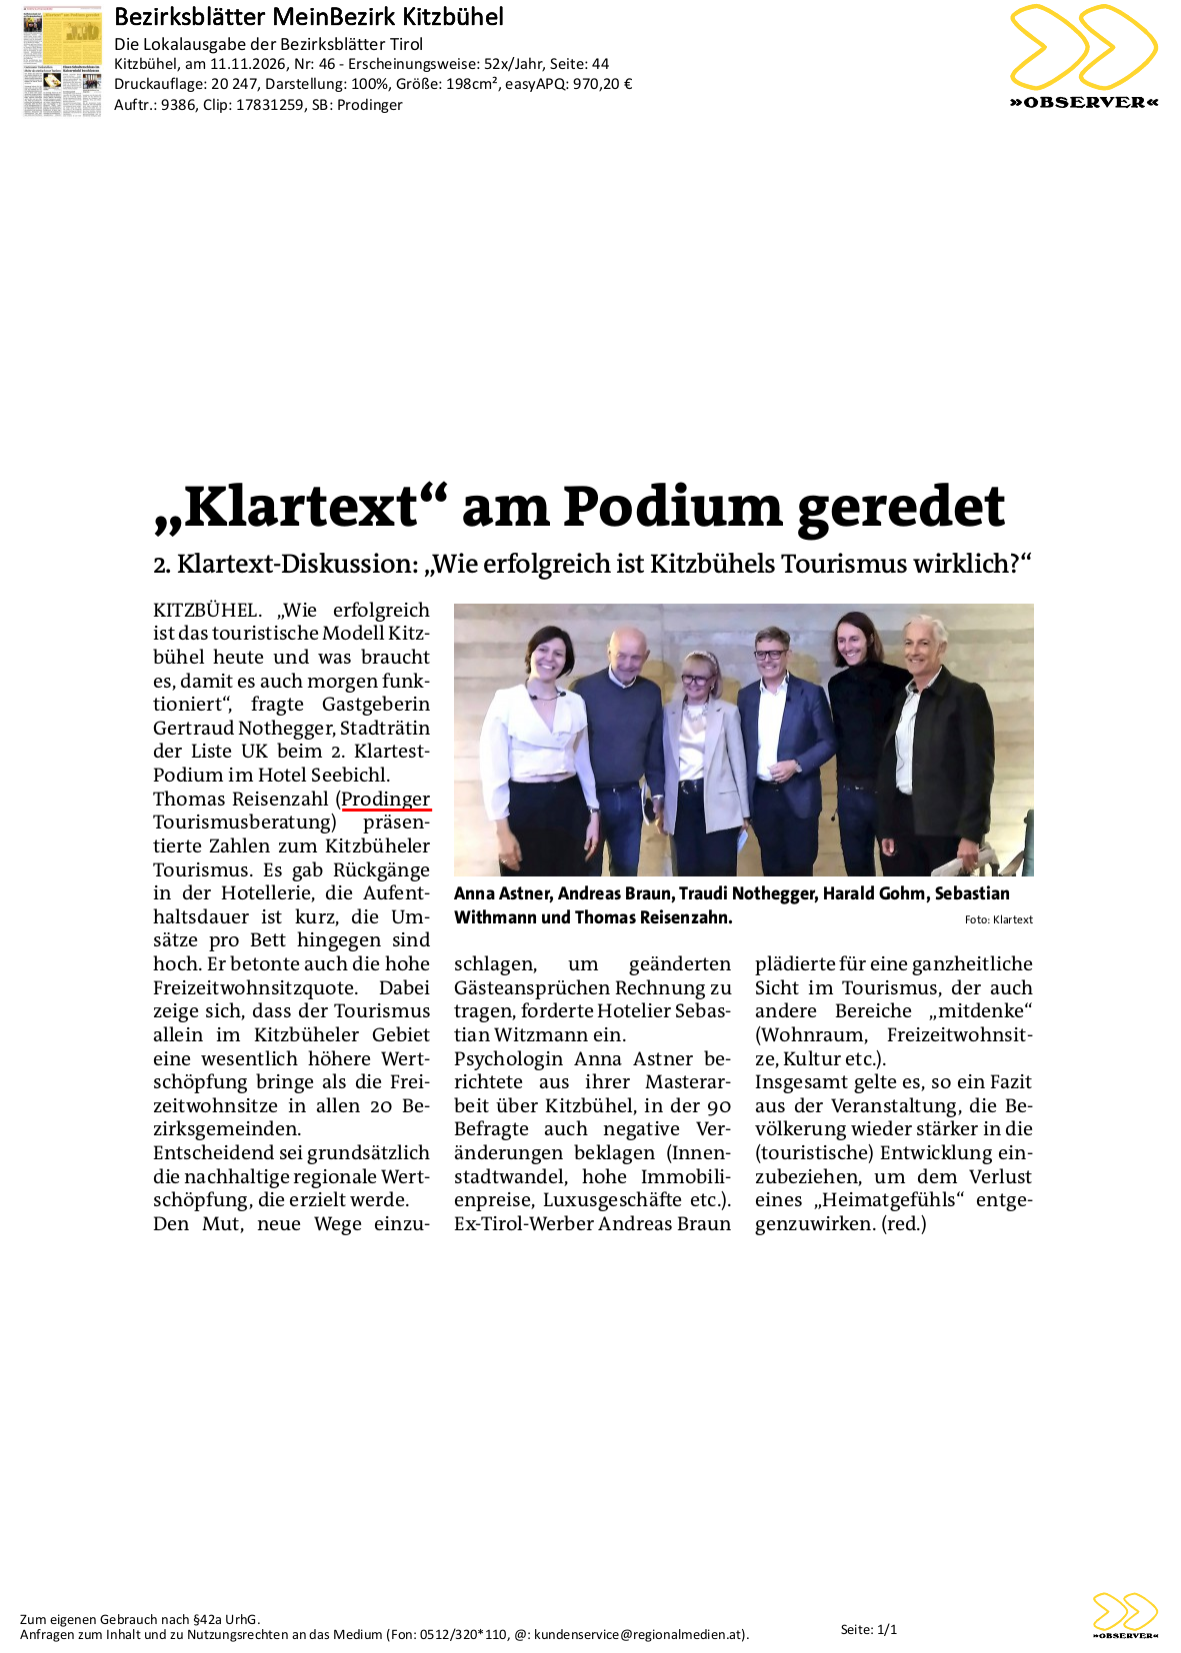
2. Klartext-Diskussion: „Wie erfolgreich ist Kitzbühels Tourismus wirklich?“
Am 12. November lädt die FH Salzburg Studierende in Salzburg zur Karrieremesse „CONTACTA“ an den Campus Urstein. 60 Unternehmen aus unterschiedlichen Branchen präsentieren sich als attraktive Arbeitgeber, um Talente für ihr Unternehmen zu gewinnen.
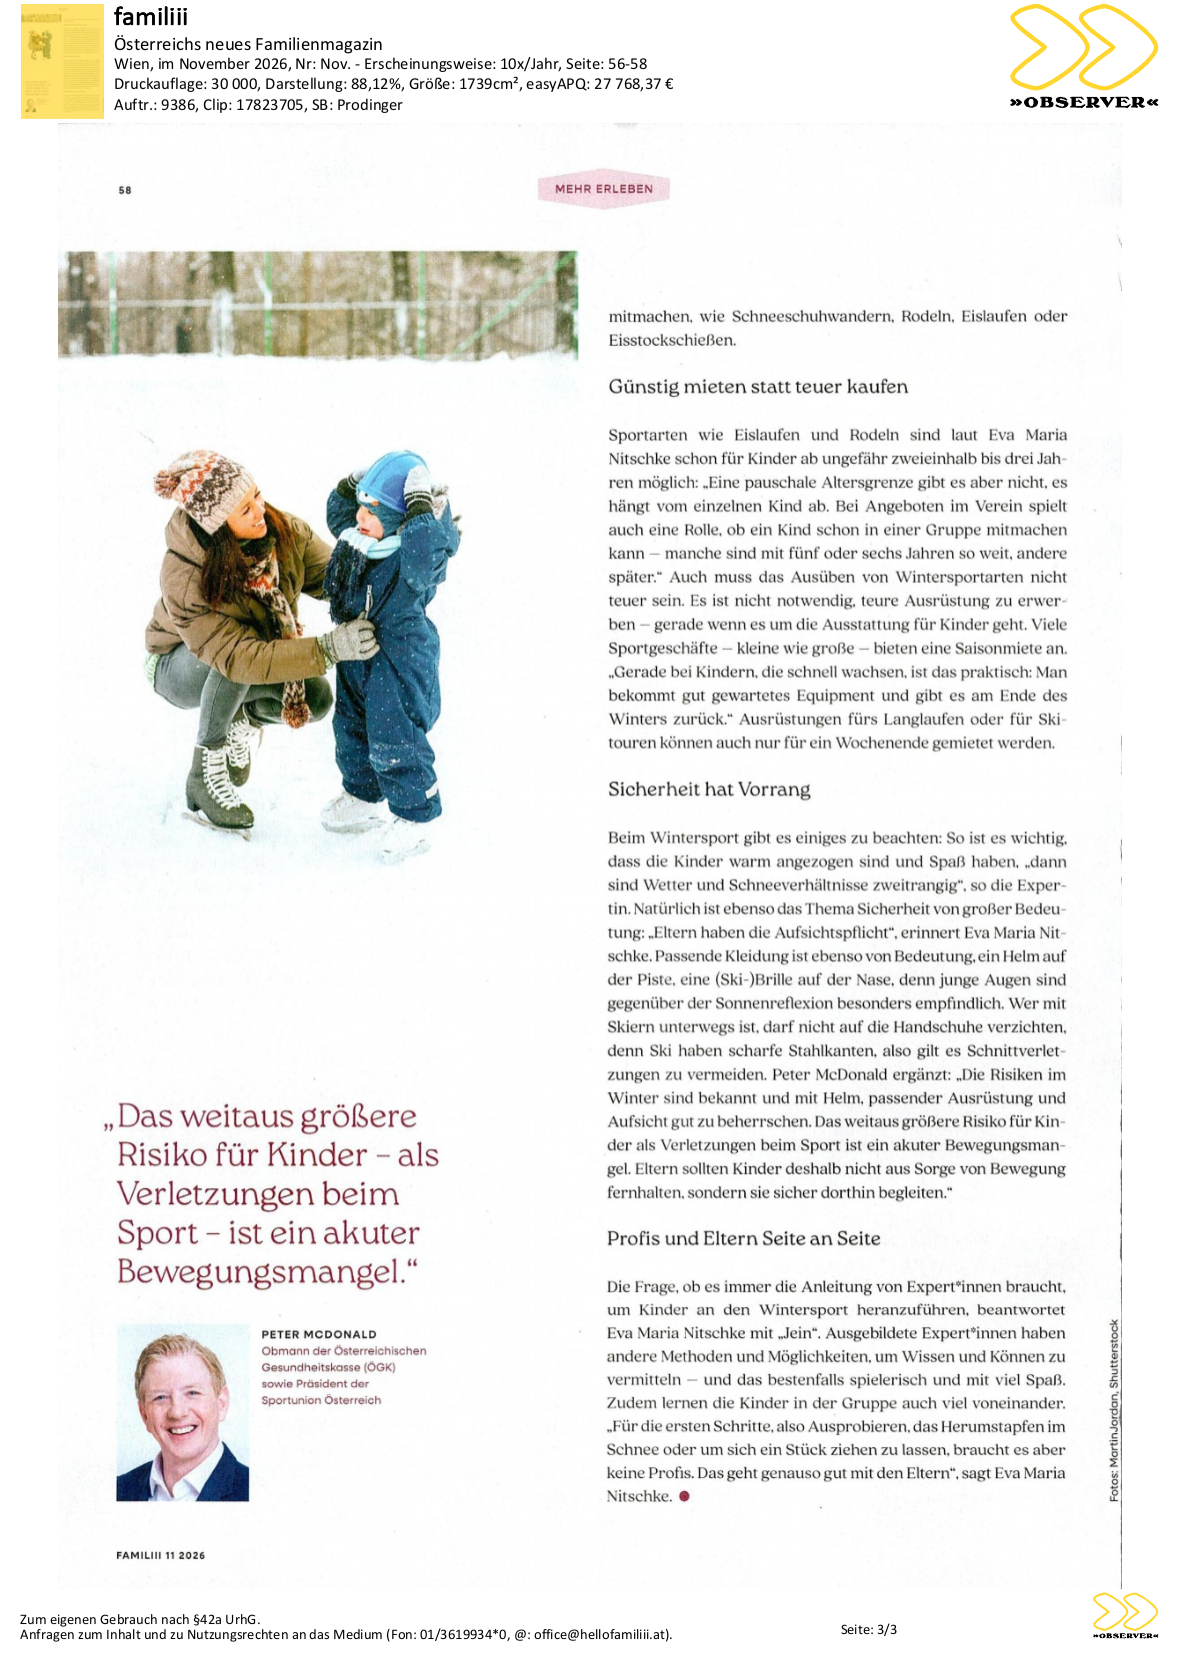
Der Winter hat - neben Skifahren -
f
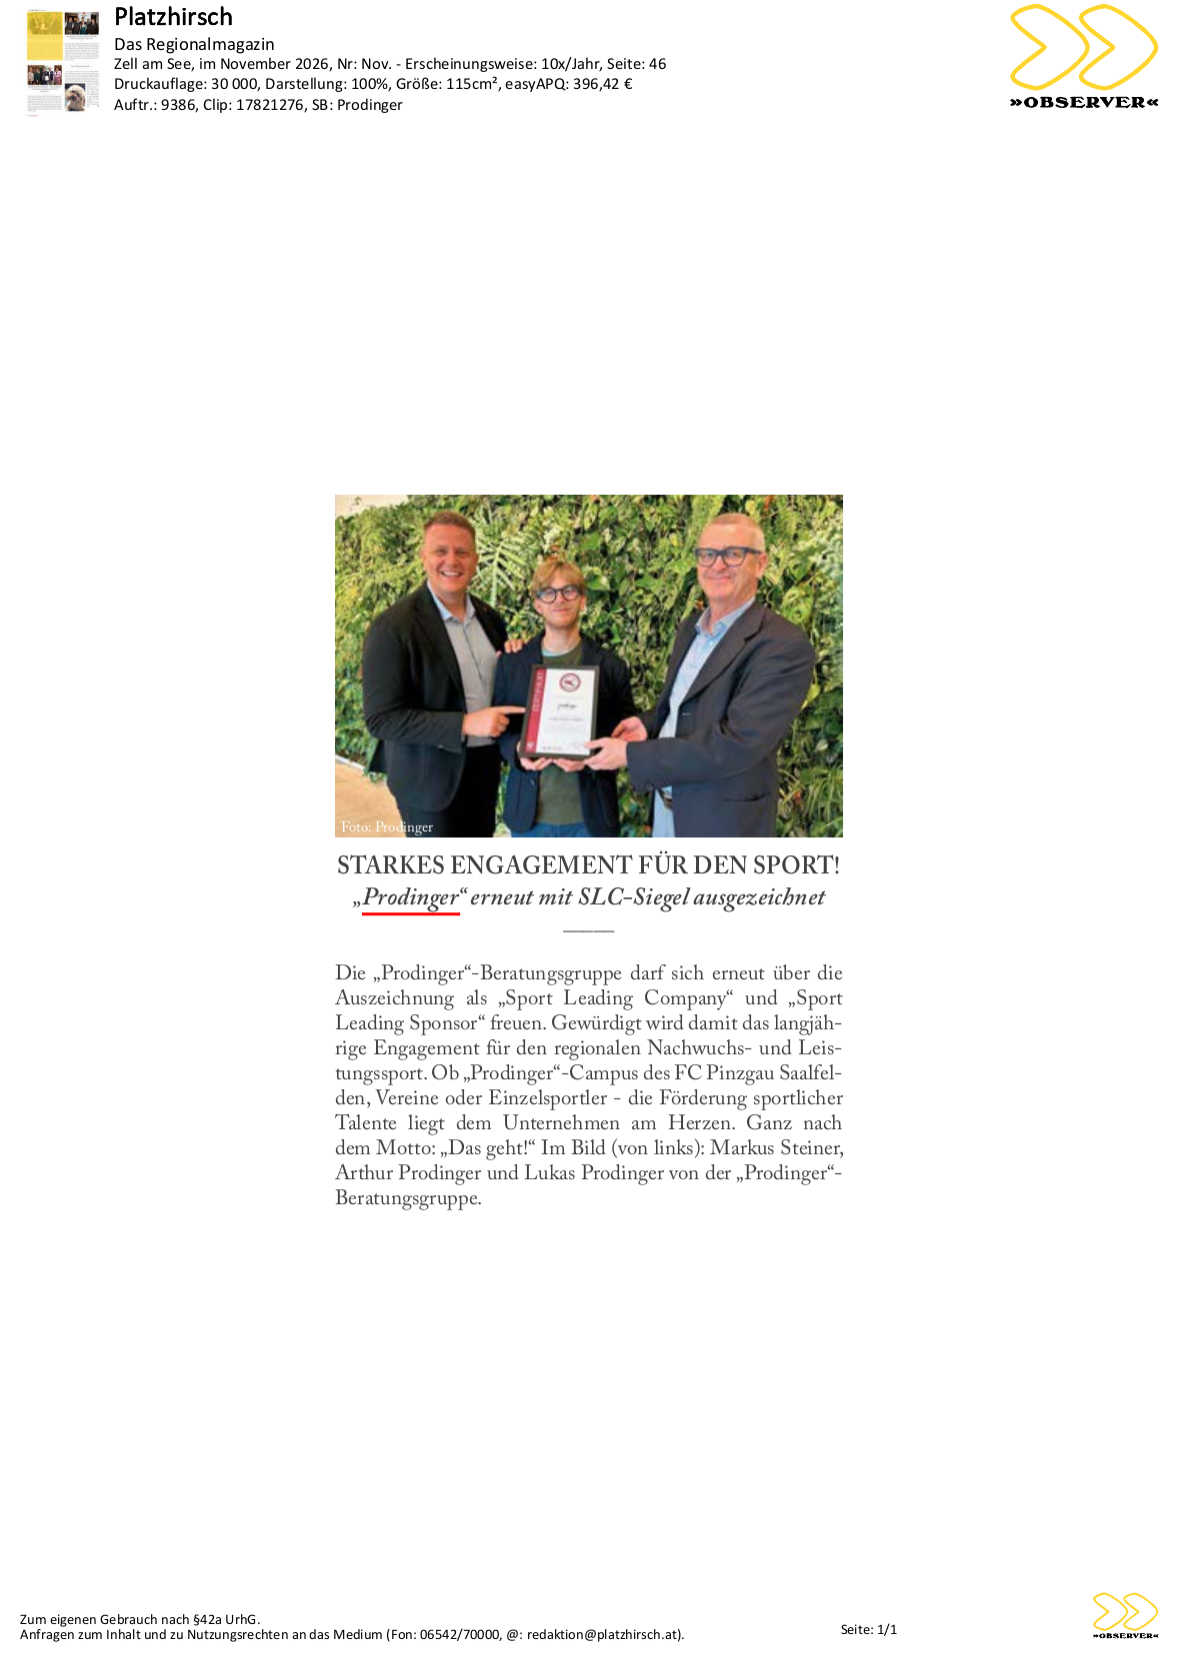
Die „Prodinger“-Beratungsgruppe darf sich erneut über die Auszeichnung als „Sport Leading Company“ und „Sport Leading Sponsor“ freuen. Gewürdigt wird damit das langjährige Engagement für den regionalen Nachwuchs- und Leistungssport. Ob „Prodinger“-Campus des FC Pinzgau Saalfelden, Vereine oder Einzelsportler - die Förderung sportlicher Talente liegt dem Unternehmen am Herzen
Steuernews

Der Verwaltungsgerichtshof (VwGH) hatte sich jüngst mit der Frage zu befassen, wie der Sachbezug für die Privatnutzung von Firmenfahrzeugen zu ermitteln ist, wenn einem Gesellschafter-Geschäftsführer zwei Firmenfahrzeuge mit Wechselkennzeichen auch für private Fahrten zur Verfügung stehen. Strittig war dabei insbesondere, ob für beide Fahrzeuge gemeinsam ein durchschnittlicher Sachbezugswert herangezogen werden kann oder ob für jedes Fahrzeug ein gesonderter Sachbezug anzusetzen ist. Das Bundesfinanzgericht (BFG) hatte zunächst die Anwendung der Durchschnittswertregelung für zulässig erachtet, wonach der Sachbezug nicht mehrfach, sondern nur auf Basis eines Durchschnittswertes festgesetzt wird.

Durchschnittswertregelung – ja oder nein?

Der VwGH widersprach in seiner Entscheidung der Auffassung des BFG hinsichtlich der Anwendung der Durchschnittswertregelung. Die Durchschnittswertregelung sei nämlich nur für sogenannte Fahrzeugpools vorgesehen, bei denen mehrere Arbeitnehmer unterschiedliche Fahrzeuge abwechselnd nutzen können. Eine Anwendung der Durchschnittswertregelung in anderen Fällen könnte nach Ansicht des VwGH ansonsten zu sachlich nicht gerechtfertigten Ergebnissen führen. So ließe sich der Sachbezugswert eines höherwertigen Fahrzeugs dadurch reduzieren, dass dem Betroffenen zusätzlich ein günstigeres Fahrzeug zur privaten Nutzung überlassen wird.

Fazit

Stehen einem Gesellschafter-Geschäftsführer mehrere Firmenfahrzeuge exklusiv auch für private Fahrten zur Verfügung, ist für jedes Fahrzeug ein eigener Sachbezug anzusetzen. Die Verwendung eines Wechselkennzeichens ändert daran nichts.

VwGH v. 13.5.2026 Ra 2025/13/0045

Stand: 27. Oktober 2026

Bild: SizeSquare's - stock.adobe.com

Durch das Inkrafttreten des Budgetbegleitgesetzes 2027-2028 kommt es auch hinsichtlich der steuerlichen Behandlung von Homeoffice ab dem 1.1.2027 zu wesentlichen Änderungen. Diese betreffen insbesondere nachfolgende Bereiche: 

Wegfall der Telearbeitspauschale

Die Telearbeitspauschale, die es einer Arbeitgeberin bzw. einem Arbeitgeber ermöglicht, für Telearbeitstage bis zu € 3,00 pro Tag (maximal € 300,00 pro Jahr) abgabenfrei an eine Arbeitnehmerin bzw. einen Arbeitnehmer auszuzahlen, entfällt ab dem 1.1.2027. Damit kann die Telearbeitspauschale künftig weder steuerfrei über die Lohnverrechnung ausbezahlt noch als Werbungskosten im Rahmen der Veranlagung geltend gemacht werden. Gleichzeitig entfallen auch die entsprechenden Befreiungen im Bereich der Sozialversicherung und der Lohnnebenkosten. Auch für Selbstständige entfällt ab dem 1.1.2027 die Möglichkeit der Berücksichtigung der kleinen und der großen Arbeitsplatzpauschale. 

Entfall der Aufzeichnungspflicht für Telearbeitstage

Bis Ende des Jahres 2026 sind Arbeitgeber verpflichtet, die Anzahl der Telearbeitstage am Lohnkonto und auf dem steuerlichen Jahreslohnzettel (L16) zu erfassen. Ebenso ist die steuerfrei ausbezahlte Telearbeitspauschale am Lohnkonto zu erfassen. Infolge des Wegfalls der abgabenfreien Telearbeitspauschale entfällt ab 2027 auch die Verpflichtung zur Erfassung der Telearbeitstage am Lohnkonto sowie auf dem Jahreslohnzettel. 

Was bleibt

Aufwendungen für privat angeschafftes, ergonomisch geeignetes Mobiliar (wie Schreibtische oder Drehstühle) können weiterhin bis zu € 300,00 pro Kalenderjahr als Werbungskosten im Rahmen der Veranlagung geltend gemacht werden. Auch das klassische Arbeitszimmer im Wohnungsverband bleibt unter bestimmten Voraussetzungen weiterhin steuerlich abzugsfähig.

Stand: 27. Oktober 2026

Bild: KI-generiert

Künstliche Intelligenz (KI) hat mittlerweile Einzug in fast alle Lebensbereiche gehalten. Dass mittels KI erstellte Schriftsätze allerdings nicht immer fehlerfrei sind, zeigen zwei aktuelle Gerichtsentscheidungen, in denen eine inhaltliche Auseinandersetzung mit mittels KI generierten Rechtsmitteln aufgrund erheblicher fachlicher Mängel unterblieb.

Ausgangssachverhalte

Sowohl der Oberste Gerichtshof (OGH) als auch jüngst das Bundesfinanzgericht (BFG) waren mit KI-generierten Rechtsmitteln konfrontiert. Beide Rechtsmittel waren mithilfe von KI erstellt worden und enthielten zahlreiche Fehler hinsichtlich der verwendeten Literatur- und Judikaturquellen. So wurden in beiden Rechtsmitteln sowohl nicht existente Geschäftszahlen zitiert als auch gerichtliche Entscheidungen in einem völlig falschen Kontext wiedergegeben bzw. interpretiert. In beiden Fällen setzten sich die Gerichte aufgrund der erheblichen fachlichen Mängel nicht näher mit den entsprechenden Ausführungen auseinander. 

Akzeptanz von KI im Rechtsmittelverfahren

Sowohl der Oberste Gerichtshof als auch das Bundesfinanzgericht weisen darauf hin, dass Rechtsmittel ein entsprechendes fachliches Argumentationsniveau aufweisen müssen. So hat sich der OGH jüngst mit einer mittels KI generierten Beschwerde aufgrund zahlreicher Fehlzitate nicht näher auseinandergesetzt, da dieser das erforderliche fachliche Argumentationsniveau fehlte. Auch das BFG verweigerte jüngst die fachliche Auseinandersetzung mit einer mittels KI generierten Beschwerde und begründete dies wie folgt: „Durch sogenannte ‚künstliche Intelligenz‘ erstellte Vorbringen sind keine geeigneten Begründungen in einem Rechtsmittelverfahren und müssen daher nicht näher erläutert werden.“

Es zeigt sich somit, dass KI eine fundierte fachliche Beratung keinesfalls ersetzen kann.

BFG vom 9.6.2026, RV/6100033/2026

OGH vom 7.10.2025, 14 Os 95/25i

Stand: 27. Oktober 2026

Bild: Artvibe - stock.adobe.com

Die Österreichische Gesundheitskasse hat jüngst die voraussichtlichen Sozialversicherungswerte für das Jahr 2027 veröffentlicht. Die Aufwertungszahl für das Jahr 2027 beträgt 1,046. Die Geringfügigkeitsgrenze wird für das Jahr 2027 neuerlich nicht aufgewertet und bleibt damit unverändert. Die tägliche Höchstbeitragsgrundlage wird hingegen zusätzlich zur regulären Valorisierung um € 5,00 pro Tag erhöht.

Geringfügigkeitsgrenze und Höchstbeitragsgrundlage

Geringfügigkeitsgrenze monatlich

€ 551,10

Grenzwert für die Dienstgeberabgabe

€ 826,65

Höchstbeitragsgrundlage monatlich

€ 7.410,00

Höchstbeitragsgrundlage täglich

€ 247,00

Höchstbeitragsgrundlage jährlich für
Sonderzahlungen

€ 14.820,00

Höchstbeitragsgrundlage monatlich für freie Dienstnehmer ohne Sonderzahlungen

€ 8.645,00

 Grenzbeträge zum Arbeitslosenversicherungsbeitrag

Durch das Budgetbegleitgesetz 2027-2028 wird die bisherige Staffelung des Dienstnehmeranteils am Arbeitslosenversicherungsbeitrag schrittweise abgeschafft, weshalb für 2027 zwischen bereits bestehenden und neu beginnenden Dienstverhältnissen zu differenzieren ist.

 Für am 31.12.2026 aufrechte Dienstverhältnisse gelten ab 1.1.2027 folgende Werte:

Monatliche Beitragsgrundlage

Dienstnehmeranteil

bis € 2.327,00

0,50 %

über € 2.327,00 bis € 2.539,00

1,50 %

über € 2.539,00 bis € 2.751,00

2,50 %

über € 2.751,00

2,95 %

 Für Lehrlinge in einem am 31.12.2026 aufrechten Dienstverhältnis gelten folgende Werte:

Monatliche Beitragsgrundlage

Lehrlingsanteil

bis € 2.327,00

0,50 %

über € 2.327,00

1,15 %

 Für ab 1.1.2027 beginnende Dienstverhältnisse gelten hingegen folgende Grenzbeträge:

Monatliche Beitragsgrundlage

Dienstnehmeranteil

bis € 2.327,00

1,00 %

über € 2.327,00 bis € 2.539,00

2,00 %

über € 2.539,00

2,95 %

 Für Lehrlinge, deren Dienstverhältnis ab 1.1.2027 beginnt, gelten folgende Werte:

Monatliche Beitragsgrundlage

Lehrlingsanteil

bis € 2.327,00

1,00 %

über € 2.327,00

1,15 %

 Monatliche Beitragsgrundlage 

Für Versicherte, die kein Entgelt oder keine Bezüge erhalten

€ 1.164,90

Für Zivildiener

€ 1.638,00

 Die Veröffentlichung im Bundesgesetzblatt bleibt abzuwarten.

Stand: 27. Oktober 2026

Bild: Butch - stock.adobe.com

Der Familienbonus Plus ist ein steuerlicher Absetzbetrag, der die Einkommen- oder Lohnsteuer von bezugsberechtigten Eltern bzw. Erziehungsberechtigten direkt verringert. Der Familienbonus Plus beträgt € 166,68 monatlich (€ 2.000,16 jährlich) pro Kind bis zum 18. Geburtstag. Nach dem 18. Geburtstag des Kindes steht ein reduzierter Familienbonus Plus in Höhe von € 58,34 monatlich (€ 700,08 jährlich) zu, sofern für dieses Kind weiterhin Familienbeihilfe bezogen wird. Bislang konnte der Familienbonus Plus entweder jeweils zur Hälfte bei beiden Anspruchsberechtigten oder zur Gänze bei nur einem Anspruchsberechtigten berücksichtigt werden.

Geänderte Aufteilungsverhältnisse ab dem Jahr 2027

Ab 1.1.2027 wird die Aufteilung des Familienbonus Plus neu geregelt. Die bisherigen Aufteilungsmöglichkeiten stehen künftig nur noch insoweit zur Verfügung, als das Kind das 4. Lebensjahr noch nicht vollendet sowie bei erhöhter Familienbeihilfe oder wenn ein weiteres Kind unter vier Jahren im gemeinsamen Haushalt lebt. In diesen Fällen kann der Familienbonus Plus weiterhin im Verhältnis 50:50 aufgeteilt oder zur Gänze von einer Person beansprucht werden.

Hat das Kind das 4. Lebensjahr vollendet, gelten ab 1.1.2027 folgende Aufteilungsregeln:

  • eine (Ehe-)Partnerin bzw. Partner erhält 25 % des Familienbonus Plus und der andere 75 % oder
  • beide (Ehe-)Partner beantragen wie bisher jeweils 50 % des Familienbonus Plus.

Alleinerziehende können den Familienbonus Plus weiterhin zu 100 % berücksichtigen.

Stand: 27. Oktober 2026

Bild: JenkoAtaman - stock.adobe.com

Seit dem Jahr 2023 kann bei der Anschaffung oder Herstellung von Wirtschaftsgütern des abnutzbaren Anlagevermögens ein Investitionsfreibetrag (IFB) als Betriebsausgabe geltend gemacht werden. Die Abschreibung wird durch den IFB nicht berührt. Diese steht unabhängig davon zusätzlich zu. Der Investitionsfreibetrag kann nur im Jahr der Anschaffung oder Herstellung geltend gemacht werden. Für die Herstellung ist der Zeitpunkt der Fertigstellung, für die Anschaffung der Zeitpunkt der Erlangung der wirtschaftlichen Verfügungsmacht maßgeblich. Bei Inanspruchnahme einer Pauschalierung steht der IFB nicht zu. Für begünstigte Investitionen, deren Anschaffungs- bzw. Herstellungskosten im Zeitraum November 2025 bis Dezember 2026 anfallen, beträgt der Investitionsfreibetrag 20 % statt normalerweise 10 %, für begünstigte Öko-Investitionen 22 % statt 15 %. Die Bemessungsgrundlage ist auf € 1 Mio. pro Wirtschaftsjahr begrenzt.

Ab 2027 fallen die Sätze für den Investitionsfreibetrag nach derzeitiger Rechtslage wieder auf 10 % bzw. 15 % zurück. Bei ohnehin geplanten Investitionen kann es daher erheblich günstiger sein, diese noch im Jahr 2026 durchzuführen. 

Begünstigte Wirtschaftsgüter

Begünstigt für den IFB sind Wirtschaftsgüter, die:

  • eine betriebsgewöhnliche Nutzungsdauer von mindestens vier Jahren haben und
  • inländischen Betrieben oder inländischen Betriebsstätten zuzurechnen sind, wenn der Betrieb oder die Betriebsstätte der Erzielung von betrieblichen Einkünften dient.

Nicht begünstigt sind

  • Wirtschaftsgüter, die zur Deckung eines investitionsbedingten Gewinnfreibetrages herangezogen werden,
  • Wirtschaftsgüter, für die ausdrücklich eine Sonderform der Absetzung für Abnutzung vorgesehen ist, also insbesondere
    • Gebäude (ausgenommen Wärmepumpen, Biomassekessel, Fernwärme- bzw. Kältetauscher, Fernwärmeübergabestationen und Mikronetze zur Wärme- und Kältebereitstellung) sowie
    • Pkw und Kombi (begünstigt sind jedoch Fahrschulfahrzeuge und Taxis sowie Kraftfahrzeuge mit einem CO2-Emissionswert von 0 Gramm pro Kilometer bis zur Höhe der steuerrechtlichen AK),
  • sofort abgesetzte geringwertige Wirtschaftsgüter,
  • unkörperliche Wirtschaftsgüter, die nicht den Bereichen Digitalisierung, Ökologisierung oder Gesundheit/Life-Science zuzuordnen sind,
  • gebrauchte Wirtschaftsgüter,
  • Anlagen, die der Förderung, dem Transport oder der Speicherung fossiler Energieträger dienen, sowie Anlagen, die fossile Energieträger direkt nutzen.

Stand: 26. August 2026

Bild: ipopba - stock.adobe.com

Am 10.7.2026 wurde das Budgetbegleitgesetz 2027-2028 im Nationalrat beschlossen, das zahlreiche Anpassungen im Steuer-, Sozial- und Arbeitsrecht vorsieht. Eine wesentliche Änderung betrifft dabei die Aussetzung des investitionsbedingten Gewinnfreibetrages für Wertpapieranschaffungen ab dem kommenden Jahr. So wird für Wirtschaftsjahre, die nach dem 31.12.2026 beginnen, die Nutzung des investitionsbedingten Gewinnfreibetrages temporär (zumindest bis zum Jahr 2030) ausschließlich auf Realinvestitionen eingeschränkt. Damit können ab diesem Zeitpunkt keine begünstigten Wertpapieranschaffungen mehr für den investitionsbedingten Gewinnfreibetrag herangezogen werden. Besonders betroffen von dieser Änderung sind Einzelunternehmerinnen bzw. Einzelunternehmer und Mitunternehmerinnen bzw. Mitunternehmer, die oftmals keinen großen Bedarf an Sachanlageinvestitionen aufweisen.

Investitionsbedingter Gewinnfreibetrag

Den investitionsbedingten Gewinnfreibetrag können in Österreich grundsätzlich natürliche Personen mit betrieblichen Einkünften nutzen. Übersteigt der Gewinn aus diesen betrieblichen Tätigkeiten € 33.000,00, kann bei entsprechender Investitionstätigkeit der investitionsbedingte Gewinnfreibetrag berücksichtigt werden.

Dieser beträgt:

  • für die nächsten € 145.000,00 Gewinn: 13 % Gewinnfreibetrag
  • für die nächsten € 175.000,00 Gewinn: 7 % Gewinnfreibetrag
  • für die nächsten € 230.000,00 Gewinn: 4,5 % Gewinnfreibetrag
  • darüber hinaus: kein Gewinnfreibetrag

Die Höchstsumme des steuerwirksam berücksichtigbaren investitionsbedingten Gewinnfreibetrages beträgt für das Jahr 2026 demnach € 41.450,00.

Empfehlung zur Überprüfung etwaiger Investitionsentscheidungen

Um eine optimale Nutzung des investitionsbedingten Gewinnfreibetrages zu gewährleisten, sollten Unternehmer überlegen, etwaige nicht sofort benötigte Sachanlageinvestitionen von 2026 auf 2027 zu verschieben, um das geforderte Investitionserfordernis für das Jahr 2026 vorläufig letztmalig durch begünstigte Wertpapieranschaffungen abzudecken. Die in das Jahr 2027 verschobenen Sachanlageinvestitionen können dann im kommenden Jahr als Realinvestitionen für den investitionsbedingten Gewinnfreibetrag berücksichtigt werden.

Stand: 27. Oktober 2026

Bild: marcus_hofmann - stock.adobe.com

Wird ein Unternehmen von einem anderen Unternehmen ganz oder teilweise mit der Erbringung von Bauleistungen beauftragt, so haftet das den Auftrag erteilende Unternehmen im Rahmen der Auftraggeberhaftung für nicht entrichtete Sozialversicherungsbeiträge und lohnabhängige Abgaben seines Auftragnehmers. Die Bestimmung bezieht sich dabei auf die Haftung im Rahmen der Vergabe von Bauleistungen im Sinne des Umsatzgesetzes, worunter insbesondere die Herstellung, Instandsetzung, Instandhaltung, Änderung, Reinigung oder Beseitigung von Bauwerken zu verstehen ist. Die Haftung entsteht grundsätzlich mit der Zahlung des Werklohns und kann schlagend werden, wenn die offenen Beitrags- und Abgabenschulden beim Auftragnehmer nicht mehr eingebracht werden können.

Haftungssätze und Einbehalte

Bei klassischen Bauleistungen gelten nachfolgende Haftungssätze und Einbehalte:

  • 20 % des Werklohns für Sozialversicherungsbeiträge
  • 5 % des Werklohns für lohnabhängige Abgaben

Im Bereich der Arbeitskräfteüberlassung gelten seit 1.1.2026 nachfolgende erhöhte Sätze:

  • 32 % des Werklohns für Sozialversicherungsbeiträge (vormals 20 %)
  • 8 % des Werklohns für lohnabhängige Abgaben (vormals 5 %)

Vermeidung und laufende Überprüfung der HFU-Liste

Um eine Haftungsinanspruchnahme vollständig auszuschließen, bestehen für die Auftraggeberin bzw. den Auftraggeber nachfolgende Möglichkeiten:

  • die Auftragnehmerin bzw. der Auftragnehmer ist zum Zeitpunkt der Zahlung in der HFU-Liste eingetragen oder
  • der Auftraggeber nimmt einen 25%igen bzw. bei der Arbeitskräfteüberlassung 40%igen Einbehalt vor und überweist diesen an das Dienstleistungszentrum der Österreichischen Gesundheitskasse (DLZ-AGH).

Speziell in Bezug auf ausländische Auftragnehmer im Baubereich ist zu beachten, dass diese in der Regel nicht in der HFU-Liste eingetragen sind, sodass hier nur durch einen Einbehalt eine Haftungsinanspruchnahme vollständig ausgeschlossen werden kann.

Stand: 27. September 2026

Bild: SizeSquare's - stock.adobe.com

Gewinnspiele und Verlosungen sind besonders in sozialen Medien ein beliebtes Marketinginstrument. Unternehmen können damit ihre Reichweite erhöhen und ihre Produkte oder Dienstleistungen kostengünstig bewerben. Häufig wird dabei jedoch übersehen, dass derartige Verlosungen und Gewinnspiele auch steuerliche Konsequenzen nach sich ziehen können.

Glücksspielabgabe

Als Glücksspiele gelten Spiele, bei denen die Entscheidung über das Spielergebnis ausschließlich oder vorwiegend vom Zufall abhängt. Werden im Rahmen von kostenlosen Preisausschreiben oder Gewinnspielen die Gewinnerinnen bzw. Gewinner basierend auf Zufall und nicht durch Einsatz von Wissen oder Geschicklichkeit ermittelt, so unterliegt der in Aussicht gestellte Gewinn der Glücksspielabgabe im Ausmaß von aktuell 5 %.

Hinweis Bagatellgrenze: Die Steuerpflicht für Preisausschreiben entfällt, wenn die Glücksspielabgabe den Betrag von € 500,00 im Kalenderjahr nicht überschreitet. Damit bleiben Glücksspielgewinne (Verkehrswert der Preise) bis zu € 10.000,00 abgabenfrei.

Eigenverbrauchsbesteuerung

Neben der Abfuhr der Glücksspielabgabe gilt es, auch die umsatzsteuerlichen Konsequenzen zu beachten. Haben die zur Verlosung gelangten Waren und Leistungen das Unternehmen zum vollen oder teilweisen Vorsteuerabzug berechtigt, so unterliegt deren Ausspielung der Eigenverbrauchsbesteuerung. Beim Eigenverbrauch wird im Falle der Entnahme eines Gegenstandes die Umsatzsteuer nach dem Einkaufspreis zzgl. Nebenkosten bzw. mangels Einkaufspreis nach den Selbstkosten (im Zeitpunkt des Umsatzes) bemessen. Bei Dienstleistungen wird die Umsatzsteuer nach den auf die Ausführung dieser Leistungen entfallenden Kosten bemessen.

Stand: 27. September 2026

Bild: ptnphotof - stock.adobe.com

Die Österreichische Gesundheitskasse (ÖGK) hat jüngst eine neue bundesweite Servicehotline für Dienstgeberinnen und Dienstgeber eingerichtet.

Diese steht als Unterstützung für folgende Agenden zur Verfügung:

  • der Beantragung einer neuen oder zusätzlichen Beitragskontonummer,
  • der Beantragung von Versicherungsnummern für neu eingestellte Mitarbeiterinnen und Mitarbeiter,
  • der Änderung von Stammdaten (geänderter Unternehmensname, Adresswechsel oder sonstige firmenrechtliche Änderungen) und
  • bei Fragen zu Vollmachten

Die neue Servicehotline für Arbeitgeber ist unter der Telefonnummer +43 5 0766-6500 erreichbar.

Neue Hotline auch für Versicherte

In gleicher Weise hat die ÖGK auch eine neue Hotline für Datenanliegen von Versicherten geschaffen. Diese erhalten unter der österreichweiten Telefonnummer +43 5 0766-6400 Unterstützung bei

  • der Bekanntgabe von Namensänderungen (zum Beispiel nach Heirat),
  • der Ergänzung von akademischen Graden auf der e-card und
  • der Anforderung eines Versicherungsdatenauszuges

Stand: 27. September 2026

Bild: Volker Witt - stock.adobe.com

Mit Urteil vom 4.6.2026 in der Rechtssache „NOVA IBEROMOLDES“ (C-837/24) entschied der EuGH über die unionsrechtliche Zulässigkeit der portugiesischen Grunderwerbsteuer bei Anteilsübertragungen an grundstücksbesitzenden Gesellschaften und verneinte unter Verweis auf die EU-Kapitalansammlungsrichtlinie die Erhebung einer Grunderwerbsteuer. Da das österreichische Grunderwerbsteuergesetz vergleichbare Tatbestände für sogenannte „Share Deals“ vorsieht, stellte sich die Frage, welche Auswirkungen das Urteil auf die österreichische Rechtslage hat. Um dieser Unklarheit entgegenzuwirken, hat das österreichische BMF jüngst dazu eine Information veröffentlicht.

BMF-Information zur Grunderwerbsteuerpflicht bei Umstrukturierungen

In Österreich gelten als Kapitalgesellschaften im Sinne der EU-Kapitalansammlungsrichtlinie jedenfalls die AG, die GmbH und die SE. Nach Ansicht des BMF kann davon ausgegangen werden, dass nachfolgende Vorgänge, durch die bei der den Kapitalanteil übernehmenden Kapitalgesellschaft ein Erwerbsvorgang - Gesellschafterwechsel oder Anteilsvereinigung - ausgelöst wird. Als Umstrukturierungen im Sinne der EU-Kapitalansammlungsrichtlinie einzustufen sind und keine Grunderwerbsteuerpflicht auslösen, sofern jeweils Anteile der übernehmenden Kapitalgesellschaft gewährt werden:

  • schlichte Einlage eines Kapitalanteils an einer grundstücksbesitzenden Gesellschaft;
  • Down-Stream- und Side-Stream-Einbringung eines Kapitalanteils an einer grundstücksbesitzenden Gesellschaft oder eines (Teil-)Betriebes mit einem solchen Anteil;
  • Down-Stream- und Side-Stream-Spaltung eines Kapitalanteils an einer grundstücksbesitzenden Gesellschaft oder eines (Teil-)Betriebes mit einem solchen Anteil;
  • Side-Stream-Verschmelzung, wenn die übertragende Gesellschaft einen Kapitalanteil an einer grundstücksbesitzenden Gesellschaft hält;
  • „diagonale“ Konzernumstrukturierungen, etwa Einbringungen oder Spaltungen zwischen unterschiedlichen Beteiligungssträngen (z. B. Tanten-/Nichten-Gesellschaften).

Auswirkungen auf die Praxis

In jenen Fällen, in denen vor Veröffentlichung des EuGH-Urteils eine Selbstberechnung der österreichischen Grunderwerbssteuer erfolgte und dieser Fall nach der Rechtsprechung des EuGH eindeutig als Umstrukturierung gilt, kann innerhalb der gesetzlichen Frist ein Antrag auf Festsetzung eingebracht werden. Sofern bereits eine Festsetzung erfolgt ist, kann – innerhalb offener Frist – gegen den Bescheid ein Rechtsmittel erhoben bzw. ein Antrag auf Aufhebung eingebracht werden.

BMF-Information vom 29.7.2026

https://tinyurl.com/57f9j9pv

Stand: 27. September 2026

Bild: Julien Eichinger - stock.adobe.com

Bei einer GPLB-Prüfung (Gemeinsame Prüfung Lohnabgaben und Beiträge) zeigt sich in der Praxis immer wieder, dass Unterlagen fehlen oder unvollständig sind. Dies kann unangenehme Folgen haben, denn für die ordnungsgemäße Führung der Aufzeichnungen sind letztlich die verantwortlichen Leitungsorgane – etwa Geschäftsführung, Vorstand oder Vereinsführung – zuständig. Um Beanstandungen und mögliche Strafen zu vermeiden, sollten insbesondere folgende Unterlagen stets vollständig und aktuell geführt werden:

Lohnkonto

Für jede Dienstnehmerin bzw. jeden Dienstnehmer ist ein Lohnkonto zu führen. Darin sind neben den persönlichen Daten insbesondere die ausbezahlten Bezüge, die Lohnabgaben sowie die jeweiligen beitragsrechtlichen Grundlagen zu erfassen. Welche Angaben verpflichtend sind, regelt die Lohnkontenverordnung. Fehlt das Lohnkonto bei einer Prüfung oder ist es mangelhaft geführt, können finanzstrafrechtliche Konsequenzen drohen.

Arbeitszeitaufzeichnungen

Ebenso wichtig ist eine nachvollziehbare Dokumentation der Arbeitszeiten. Aufzuzeichnen sind unter anderem die tägliche und wöchentliche Arbeitszeit sowie die vorgesehenen Ruhezeiten und Ruhepausen. Auch Tätigkeiten während Wochen-, Ersatz- oder Feiertagsruhe müssen entsprechend dokumentiert werden. Bei Arbeitszeitmodellen mit Durchrechnungszeiträumen sind zusätzlich deren Beginn und Dauer festzuhalten.

Weitere wichtige Nachweise

Je nach Beschäftigungsverhältnis können im Zuge einer GPLB-Prüfung weitere Nachweise verlangt werden, wie beispielsweise:

  • Dienstverträge bzw. Dienstzettel
  • Urlaubs-, Krankenstands- und sonstige Abwesenheitsaufzeichnungen
  • Überstunden-, Provisions- und sonstige Entgeltaufzeichnungen
  • Fahrtenbücher und Reisekostenabrechnungen
  • Beschäftigungsbewilligungen für Arbeitskräfte aus Drittstaaten

Unser Tipp: Prüfen Sie regelmäßig, ob Ihre Personal- und Lohnunterlagen vollständig, aktuell und nachvollziehbar dokumentiert sind. So sind Sie für eine GPLB-Prüfung gut vorbereitet und reduzieren das Risiko von Beanstandungen und Strafen.

Stand: 27. September 2026

Bild: thodonal - stock.adobe.com

Der Oberste Gerichtshof (OGH) hat jüngst entschieden, dass für staatliche Corona-Hilfen die EU-Höchstgrenzen pro Konzern und nicht pro Gesellschaft gelten. Da im Rahmen der Pandemie allerdings Hilfen vielfach auf Basis einzelner Gesellschaften berechnet und ausbezahlt wurden, bedeutet dies, dass viele Unternehmen nunmehr die empfangenen Hilfen teilweise wieder zurückzahlen müssen.

Dies ist auch mitunter der Grund, warum aktuell die Corona-Hilfen vielfach auch im Fokus der Betriebsprüfung stehen. Dabei gilt es zu beachten, dass für Unterlagen im Zusammenhang mit Corona-Hilfen häufig verlängerte Aufbewahrungspflichten gelten, welche über die allgemeine 7-jährige Aufbewahrungsfrist teilweise deutlich hinausgehen.

Wichtige Aufbewahrungsfristen für Corona-Hilfen

Kurzarbeitsbeihilfe10 Jahre nach Ende des Kalenderjahres der letzten Auszahlung
AWS Investitionsprämie10 Jahre nach Ende des Kalenderjahres der letzten Auszahlung
Fixkostenzuschuss/FKZ 800.000,007 Jahre nach Abschluss des Fördervertrags
Ausfallsbonus7 Jahre nach Abschluss des Fördervertrags
Verlustersatz7 Jahre nach Abschluss des Fördervertrags
Härtefallfonds7 Jahre nach Ende des Kalenderjahres der gesamten Förderung
NPO Unterstützungsfonds7 Jahre nach Ende des Kalenderjahres der gesamten Förderung

Welche Unterlagen sind aufzubewahren bzw. prüfungsrelevant?

  • eingebrachte Förderanträge inkl. Berechnungen
  • Förderverträge oder Bewilligungs- und Auszahlungsbescheide
  • alle Rechnungen, Kontoauszüge, Belege und Buchhaltungsunterlagen, die als Nachweis für die Umsatzausfälle, Fixkosten oder die Verwendung der Gelder dienten
  • Korrespondenz mit den zuständigen Stellen (z. B. COFAG, AMS, AWS)

Stand: 26. August 2026

Bild: vegefox.com - stock.adobe.com

Mit März 2025 hat die EU eine wesentliche Richtlinie (EU 2025/516) veröffentlicht, welche Teil des Reformpakets „VAT in the Digital Age“ (ViDA) ist und durch welche das Mehrwertsteuersystem an die Anforderungen der Digitalisierung angepasst werden soll.

Ein zentraler Bestandteil der EU-Richtlinie ist die verpflichtende elektronische Rechnungsausstellung bei innergemeinschaftlichen B2B-Transaktionen. Ab 1.7.2030 müssen Rechnungen zwischen Unternehmen im EU-Raum verpflichtend in einem strukturierten elektronischen Format ausgestellt, übermittelt und empfangen werden. Herkömmliche Formate wie PDF erfüllen diese Anforderungen künftig nicht mehr. Da die Richtlinie auch für Österreich verbindlich ist, muss auch in Österreich hier zwingend eine Umsetzung dieser bis 1.7.2030 erfolgen.

Mit der E-Rechnung wird gleichzeitig auch ein digitales Meldesystem (Digital Reporting Requirements – DRR) eingeführt. Innergemeinschaftliche Lieferungen sowie bestimmte Umsätze, die dem Reverse-Charge-Verfahren unterliegen, müssen künftig elektronisch fakturiert und digital gemeldet werden.

Ab Juli 2030 können daher Papier- und andere nicht den neuen Vorgaben entsprechende Rechnungsformate somit nur noch für Geschäftsvorfälle (z. B. Inlandsumsätze im B2B-Bereich, B2C-Transaktionen) verwendet werden, die nicht von den digitalen Meldepflichten erfasst sind.

Gilt die E-Rechnungspflicht künftig auch für nationale Umsätze?

Für rein nationale Umsätze zwischen österreichischen Unternehmen sieht die Richtlinie keine unmittelbare Verpflichtung zur elektronischen Rechnungslegung vor. Die Richtlinie eröffnet den Mitgliedstaaten jedoch die Möglichkeit, auch eine nationale elektronische Rechnungspflicht einzuführen. Ob dies auch in Österreich geschehen wird, ist aktuell noch offen.

Stand: 27. September 2026

Bild: DOC RABE Media - stock.adobe.com

Mit der EU-Entgelttransparenzrichtlinie setzt die EU einen wichtigen Schritt für mehr Lohngerechtigkeit und die konsequente Umsetzung des Grundsatzes „Gleicher Lohn für gleiche Arbeit“. Die EU-Entgelttransparenzrichtlinie hätte in Österreich bis 7.6.2026 in nationales Recht umgesetzt werden müssen. Da sich die Sozialpartner bis dato allerdings auf keinen Gesetzesentwurf einigen konnten, ist Österreich hier säumig. Die Richtline sieht nachfolgende Kernpunkte vor: 

Bewerbungsprozess und Stellenanzeigen

Arbeitgeberinnen und Arbeitgeber müssen Bewerberinnen und Bewerber künftig vor dem Vorstellungsgespräch über das vorgesehene Einstiegsentgelt oder die entsprechende Gehaltsspanne informieren. Ebenso ist die maßgebliche kollektivvertragliche Einstufung offenzulegen. Fragen zum bisherigen Gehalt bei früheren Arbeitgebern sind künftig unzulässig. 

Auskunftsrechte für Beschäftigte

Beschäftigte haben künftig das Recht, Auskunft über ihr eigenes Entgelt sowie über das durchschnittliche Entgeltniveau vergleichbarer Beschäftigtengruppen im Betrieb zu erhalten. Diese Angaben sind nach Geschlecht aufzuschlüsseln. Arbeitgeber müssen künftig einmal jährlich aktiv über dieses Auskunftsrecht informieren. 

Objektive Entgeltkriterien

Die Beurteilung, ob Tätigkeiten als gleich oder gleichwertig einzustufen sind, muss anhand objektiver und geschlechtsneutraler Kriterien erfolgen. Maßgeblich sind dabei insbesondere die erforderlichen Kompetenzen, das Ausmaß der Verantwortung, die mit der Tätigkeit verbundenen Belastungen sowie die jeweiligen Arbeitsbedingungen. Beschäftigte in Unternehmen mit mindestens 50 Beschäftigten haben zusätzlich das Recht, Informationen über die Kriterien zu erhalten, nach denen sich ihre Entgeltentwicklung richtet. 

Berichtspflichten

Unternehmen ab 100 Beschäftigten müssen regelmäßig Berichte über geschlechterspezifische Entgeltunterschiede vorlegen. Weicht die Lohnlücke ohne objektive, geschlechtsneutrale Gründe um mehr als 5 % ab, sind Gegenmaßnahmen erforderlich. Trotz massiver Kritik am zusätzlichen Verwaltungsaufwand ist mit einer baldigen Umsetzung der EU-Entgelttransparenzrichtlinie in Österreich zu rechnen, um hier eine Vertragsverletzungsstrafe durch die EU zu vermeiden.

Stand: 26. August 2026

Bild: Pixel-Shot - stock.adobe.com

Gerade in den Sommer- und Wintermonaten stellt die kurzfristige Beherbergung von Touristinnen und Touristen in vielen Regionen Österreichs eine bedeutende Einkunftsquelle dar. Je nach Ausgestaltung der Beherbergung stellt sich die Frage, ob die daraus erzielten Einkünfte entweder den Einkünften aus Vermietung und Verpachtung oder den Einkünften aus Gewerbebetrieb zuzurechnen sind. Das Bundesfinanzgericht hat jüngst dazu Stellung bezogen.

Kurzfristige Vermietung als vermögensverwaltende Tätigkeit

Im zugrundeliegenden Fall vermietete der Steuerpflichtige zwei Wohneinheiten für Kurzaufenthalte an Touristen über Booking.com bzw. Airbnb. Zusätzlich wurden nachfolgende Services durch den Steuerpflichtigen erbracht:

  • Endreinigung
  • Betten frisch beziehen
  • Wäsche waschen
  • Ansprechperson für Gäste
  • Betreuung bei technischen Gebrechen (Internet, TV, Heizungsausfall, etc.)

Maßgebliches Unterscheidungsmerkmal zwischen Einkünften aus Vermietung und Verpachtung und Einkünften aus Gewerbebetrieb ist, wie weit die Tätigkeit des Vermieters über die bloße Überlassung von Räumlichkeiten hinausgeht. Laufende aus der Beherbergung resultierende Verwaltungs- bzw. Werbetätigkeiten begründen für sich noch keinen gewerblichen Charakter. Zur bloßen Beherbergung müssen noch besondere Umstände/Services hinzutreten, die über eine bloße Vermögensverwaltung hinausgehen. Werden wie im vorliegenden Fall nur wenige Wohneinheiten vermietet und nur sehr beschränkte Nebenleistungen erbracht, so spricht dies klar gegen das Vorliegen eines Gewerbebetriebes. Die erzielten Einkünfte sind daher den Einkünften aus Vermietung und Verpachtung zuzurechnen.

BFG vom 16.1.2026, RV/7102269/2021

Stand: 26. August 2026

Bild: Animaflora PicsStock - stock.adobe.com

Angesichts des zunehmenden technologischen Wandels, insbesondere im Zuge der fortschreitenden Automatisierung und Digitalisierung sämtlicher Produktions- und Dienstleistungsbereiche, steigen auch die Anforderungen an KMU (Klein- und Mittelbetriebe) in Hinblick auf digitale Kompetenzen, Innovationsfähigkeit und Anpassungsgeschwindigkeit. Um KMU bei diesem Wandel zu unterstützen, wurde das Förderprogramm KMU.DIGITAL ins Leben gerufen.

Das Förderprogramm unterstützt Unternehmen bei der Umsetzung von Digitalisierungsprojekten und trägt gleichzeitig dazu bei, den Übergang zu einer nachhaltigen und ressourcenschonenden Wirtschaftsweise zu fördern.

Gefördert werden Investitionen in Digitalisierungsprojekte mit einem Projektvolumen zwischen € 2.000,00 und € 30.000,00. Die maximale Förderung beträgt €  6.000,00 pro Unternehmen und Projekt. Voraussetzung für die Inanspruchnahme der Umsetzungsförderung ist die Teilnahme an einer geförderten Beratung im Rahmen von „KMU.DIGITAL Beratung“.

Das Förderprogramm umfasst zwei Schienen:

  • DIGITAL 4.0 – Fortführung der bewährten Förderung digitaler Projekte
  • DIGITAL 4.0 & GREEN – gezielte Unterstützung von Digitalisierungsprojekten, die zugleich einen nachhaltigen, ökologisch relevanten Beitrag leisten

Insbesondere mit der neuen GREEN-Schiene werden Digitalisierungsmaßnahmen gefördert, die einen Beitrag zur grünen Transformation leisten. Der Fokus liegt dabei auf digitalen Lösungen in Handlungsfeldern wie Energieeffizienz, Ressourcenschonung, Kreislaufwirtschaft oder nachhaltiger Produktion.

Aktuelles Update vom 23.9.2026:

Aufgrund der aktuellen Konsolidierungsmaßnahmen im Bundeshaushalt wird das Förderprogramm KMU.DIGITAL ab 2027 vom Bundesministerium für Wirtschaft, Energie und Tourismus (BMWET) nicht fortgeführt. Auch ist das Fördervolumen für das Jahr 2026 bereits vollständig ausgeschöpft.

Stand: 28. September 2026

Bild: ipuwadol - stock.adobe.com

Mit der EU-Entgelttransparenzrichtlinie setzt die EU einen wichtigen Schritt für mehr Lohngerechtigkeit und die konsequente Umsetzung des Grundsatzes „Gleicher Lohn für gleiche Arbeit“. Die EU-Entgelttransparenzrichtlinie hätte in Österreich bis 7.6.2026 in nationales Recht umgesetzt werden müssen. Da sich die Sozialpartner bis dato allerdings auf keinen Gesetzesentwurf einigen konnten, ist Österreich hier säumig. Die Richtline sieht nachfolgende Kernpunkte vor: 

Bewerbungsprozess und Stellenanzeigen

Arbeitgeberinnen und Arbeitgeber müssen Bewerberinnen und Bewerber künftig vor dem Vorstellungsgespräch über das vorgesehene Einstiegsentgelt oder die entsprechende Gehaltsspanne informieren. Ebenso ist die maßgebliche kollektivvertragliche Einstufung offenzulegen. Fragen zum bisherigen Gehalt bei früheren Arbeitgebern sind künftig unzulässig. 

Auskunftsrechte für Beschäftigte

Beschäftigte haben künftig das Recht, Auskunft über ihr eigenes Entgelt sowie über das durchschnittliche Entgeltniveau vergleichbarer Beschäftigtengruppen im Betrieb zu erhalten. Diese Angaben sind nach Geschlecht aufzuschlüsseln. Arbeitgeber müssen künftig einmal jährlich aktiv über dieses Auskunftsrecht informieren. 

Objektive Entgeltkriterien

Die Beurteilung, ob Tätigkeiten als gleich oder gleichwertig einzustufen sind, muss anhand objektiver und geschlechtsneutraler Kriterien erfolgen. Maßgeblich sind dabei insbesondere die erforderlichen Kompetenzen, das Ausmaß der Verantwortung, die mit der Tätigkeit verbundenen Belastungen sowie die jeweiligen Arbeitsbedingungen. Beschäftigte in Unternehmen mit mindestens 50 Beschäftigten haben zusätzlich das Recht, Informationen über die Kriterien zu erhalten, nach denen sich ihre Entgeltentwicklung richtet. 

Berichtspflichten

Unternehmen ab 100 Beschäftigten müssen regelmäßig Berichte über geschlechterspezifische Entgeltunterschiede vorlegen. Weicht die Lohnlücke ohne objektive, geschlechtsneutrale Gründe um mehr als 5 % ab, sind Gegenmaßnahmen erforderlich. Trotz massiver Kritik am zusätzlichen Verwaltungsaufwand ist mit einer baldigen Umsetzung der EU-Entgelttransparenzrichtlinie in Österreich zu rechnen, um hier eine Vertragsverletzungsstrafe durch die EU zu vermeiden.

Stand: 26. August 2026

Bild: Pixel-Shot - stock.adobe.com

Gerade in den Sommer- und Wintermonaten stellt die kurzfristige Beherbergung von Touristinnen und Touristen in vielen Regionen Österreichs eine bedeutende Einkunftsquelle dar. Je nach Ausgestaltung der Beherbergung stellt sich die Frage, ob die daraus erzielten Einkünfte entweder den Einkünften aus Vermietung und Verpachtung oder den Einkünften aus Gewerbebetrieb zuzurechnen sind. Das Bundesfinanzgericht hat jüngst dazu Stellung bezogen.

Kurzfristige Vermietung als vermögensverwaltende Tätigkeit

Im zugrundeliegenden Fall vermietete der Steuerpflichtige zwei Wohneinheiten für Kurzaufenthalte an Touristen über Booking.com bzw. Airbnb. Zusätzlich wurden nachfolgende Services durch den Steuerpflichtigen erbracht:

  • Endreinigung
  • Betten frisch beziehen
  • Wäsche waschen
  • Ansprechperson für Gäste
  • Betreuung bei technischen Gebrechen (Internet, TV, Heizungsausfall, etc.)

Maßgebliches Unterscheidungsmerkmal zwischen Einkünften aus Vermietung und Verpachtung und Einkünften aus Gewerbebetrieb ist, wie weit die Tätigkeit des Vermieters über die bloße Überlassung von Räumlichkeiten hinausgeht. Laufende aus der Beherbergung resultierende Verwaltungs- bzw. Werbetätigkeiten begründen für sich noch keinen gewerblichen Charakter. Zur bloßen Beherbergung müssen noch besondere Umstände/Services hinzutreten, die über eine bloße Vermögensverwaltung hinausgehen. Werden wie im vorliegenden Fall nur wenige Wohneinheiten vermietet und nur sehr beschränkte Nebenleistungen erbracht, so spricht dies klar gegen das Vorliegen eines Gewerbebetriebes. Die erzielten Einkünfte sind daher den Einkünften aus Vermietung und Verpachtung zuzurechnen.

BFG vom 16.1.2026, RV/7102269/2021

Stand: 26. August 2026

Bild: Animaflora PicsStock - stock.adobe.com

Angesichts des zunehmenden technologischen Wandels, insbesondere im Zuge der fortschreitenden Automatisierung und Digitalisierung sämtlicher Produktions- und Dienstleistungsbereiche, steigen auch die Anforderungen an KMU (Klein- und Mittelbetriebe) in Hinblick auf digitale Kompetenzen, Innovationsfähigkeit und Anpassungsgeschwindigkeit. Um KMU bei diesem Wandel zu unterstützen, wurde das Förderprogramm KMU.DIGITAL ins Leben gerufen.

Das Förderprogramm unterstützt Unternehmen bei der Umsetzung von Digitalisierungsprojekten und trägt gleichzeitig dazu bei, den Übergang zu einer nachhaltigen und ressourcenschonenden Wirtschaftsweise zu fördern.

Gefördert werden Investitionen in Digitalisierungsprojekte mit einem Projektvolumen zwischen € 2.000,00 und € 30.000,00. Die maximale Förderung beträgt €  6.000,00 pro Unternehmen und Projekt. Voraussetzung für die Inanspruchnahme der Umsetzungsförderung ist die Teilnahme an einer geförderten Beratung im Rahmen von „KMU.DIGITAL Beratung“.

Das Förderprogramm umfasst zwei Schienen:

  • DIGITAL 4.0 – Fortführung der bewährten Förderung digitaler Projekte
  • DIGITAL 4.0 & GREEN – gezielte Unterstützung von Digitalisierungsprojekten, die zugleich einen nachhaltigen, ökologisch relevanten Beitrag leisten

Insbesondere mit der neuen GREEN-Schiene werden Digitalisierungsmaßnahmen gefördert, die einen Beitrag zur grünen Transformation leisten. Der Fokus liegt dabei auf digitalen Lösungen in Handlungsfeldern wie Energieeffizienz, Ressourcenschonung, Kreislaufwirtschaft oder nachhaltiger Produktion. Für das Jahr 2026 ist das Fördervolumen bereits vollständig ausgeschöpft. Nach aktueller Information wird das Förderprogramm allerdings auch im kommenden Jahr weiter bestehen, sodass hier dann wieder eine Antragstellung möglich sein wird.

Weitere Informationen zu KMU.DIGITAL finden Sie auf der Webseite https://www.kmudigital.at/

Stand: 26. August 2026

Bild: ipuwadol - stock.adobe.com

Die Abzugsteuer ist eine Sondererhebungsform der Einkommensteuer für beschränkt Steuerpflichtige. Das auszahlende Unternehmen hat für bestimmte Leistungen ausländischer Unternehmen bzw. Dienstleister vom auszuzahlenden Entgelt einen Steuereinbehalt i.H.v. 20 % (25 % bei der Geltendmachung von Ausgaben) bzw. 27,5 % vorzunehmen und an das zuständige österreichische Finanzamt abzuführen. Wird fälschlicherweise kein Steuereinbehalt vorgenommen, so wird automatisch der inländische Leistungsempfänger zur Haftung herangezogen. 

Welche Leistungen sind betroffen?

Nachfolgende Leistungen unterliegen der österreichischen Abzugsteuer nach § 99 EStG:

  • Selbständige Tätigkeiten als Schriftsteller, Vortragender, Künstler, Architekt, Sportler, Artist oder Mitwirkender an Unterhaltungsdarbietungen die im Inland ausgeübt oder verwertet werden;
  • Gewinnanteile von Gesellschaftern einer ausländischen Personengesellschaft, die an einer inländischen Personengesellschaft beteiligt sind;
  • Einkünfte aus der Überlassung von Rechten (z. B. Lizenzgebühren);
  • Aufsichtsratsvergütungen;
  • Einkünfte aus im Inland ausgeübter kaufmännischer oder technischer Beratung;
  • Einkünfte aus der Gestellung von Arbeitskräften zur inländischen Arbeitsausübung;
  • Einkünfte aus ausländischen Immobilien-Investmentfonds;
  • Einkünfte aus einer echten stillen Beteiligung an einem inländischen Unternehmen. 

Kann die Abzugsteuer vermieden werden?

Von einem Einbehalt der Abzugsteuer kann nur abgesehen werden, wenn Österreich auf Basis des Doppelbesteuerungsabkommens das Besteuerungsrecht an den Einkünften entzogen wird und der ausländische Leistungserbringer eine vom ausländischen Finanzamt ausgestellte Ansässigkeitsbestätigung (Formular ZS-QU 1 für natürliche Personen bzw. Formular ZS-QU 2 für juristische Personen) vorlegt. Zudem gilt es zu beachten, dass es bei einzelnen Leistungen, wie der grenzüberschreitenden Arbeitskräftegestellung, weiterer Voraussetzungen für eine Entlastung bedarf.

Stand: 26. August 2026

Bild: Charnchai saeheng - stock.adobe.com

Wird ein Gebäude erworben und in der Folge umfassend umgebaut oder saniert, so stellt sich im Zuge einer späteren Vermietung und Verpachtung oftmals die Frage, ob die Abschreibung bereits mit der Anschaffung des Gebäudes zu laufen beginnt oder erst nach Abschluss der erfolgten Umbau- oder Sanierungsmaßnahmen. Der Verwaltungsgerichtshof (VwGH) hat sich jüngst im Rahmen eines Erkenntnisses mit dieser Rechtsfrage beschäftigt: 

Erkenntnis des VwGH vom 2.3.2026 (GZ Ra 2024/15/0085)

Wird ein Wohngebäude zum Zwecke der Erzielung von Einkünften aus Vermietung und Verpachtung angeschafft, so beginnt die Abschreibung grundsätzlich bereits mit dem Zeitpunkt der Anschaffung zu laufen.

Werden nach der Anschaffung Erhaltungsaufwendungen (z. B. Reparaturarbeiten) getätigt, so hindert dies den Beginn des Laufes der Abschreibung nicht. Werden allerdings umfangreiche Herstellungsmaßnahmen (nicht nur in untergeordnetem Ausmaß) wie Umbauten oder Generalsanierungen unmittelbar nach der Anschaffung getätigt, so beginn t die Abschreibung erst mit deren Fertigstellung zu laufen.

Eine Ausnahme von diesem Grundsatz besteht nur für klar abgegrenzte Gebäudeteile, welche von den Herstellungsmaßnahmen nicht betroffen sind. Ist allerdings, wie im konkreten Fall, ein gesamtes Gebäude von einer Generalsanierungsmaßnahme betroffen, durch welche de facto ein neues Wirtschaftsgut entsteht, so beginnt die Abschreibung erst nach deren Abschluss zu laufen.

Stand: 26. August 2026

Bild: Tomasz Zajda - stock.adobe.com

Der österreichische Ministerrat hat am 1.7.2026 die Überarbeitung des Doppelbesteuerungsabkommens (DBA) mit der Schweiz beschlossen. Die wichtigsten Änderungen betreffen nachfolgende Punkte: 

Ansässigkeit

Verlagert eine natürliche Person ihre Ansässigkeit in den anderen Abkommensstaat, so ist künftig nicht mehr das Monatsende nach einem Wohnsitzwechsel maßgeblich, sondern der tatsächliche Umzugszeitpunkt. Streitfälle über die Feststellung der Ansässigkeit sollen künftig im Rahmen eines Verständigungsverfahrens gelöst werden. 

Betriebsstätte

Im Hinblick auf das Vorliegen einer Vertreterbetriebsstätte im anderen Staat ist bereits ein wesentliches Mitwirken am Abschluss von Verträgen als ausreichend für deren Begründung zu erachten. Gleichzeitig wird klargestellt, dass konzerninterne Vertretertätigkeiten bei fremdüblicher Vergütung keine Betriebsstätte begründen. 

Dividenden

Im Bereich der Dividenden wird die Quellensteuerbefreiung erweitert. Zukünftig genügt für eine Befreiung von der Quellensteuer eine Beteiligungshöhe von mindestens 10 % – bisher waren 20 % erforderlich –, sofern die Beteiligung mindestens 365 Tage ununterbrochen gehalten wird.

Wegzugsbesteuerung im privaten Bereich

Eine der bedeutendsten Neuerungen betrifft die Wegzugsbesteuerung im privaten Bereich. Die Schweiz wird hier weitestgehend einem EU-Mitgliedstaat gleichgestellt. Dadurch wird das Nichtfestsetzungskonzept auf sämtliches wegzugsverfangenes Kapitalvermögen im privaten Bereich ausgeweitet. Im Verhältnis zur Schweiz, anders als im EU-Raum, knüpft die Nichtfestsetzung der Steuer jedoch an die Leistung einer geeigneten Sicherheit (z. B. Bankgarantie) an. 

Pensionen/Renten

In Bezug auf AHV-Renten wird klargestellt, dass diese, unabhängig davon, ob die frühere Tätigkeit im öffentlichen oder privaten Sektor ausgeübt wurde, unter Art. 21 DBA-Schweiz zu subsumieren sind. Damit wird das Besteuerungsrecht ausschließlich dem Ansässigkeitsstaat des Rentenempfängers zugewiesen. Zudem wird der Anwendungsbereich der Anrechnungsmethode deutlich ausgeweitet.

Da die Ratifikation des Änderungsprotokolls in beiden Staaten noch aussteht, ist mit einem Inkrafttreten der Änderungen frühestens im Jahr 2028 zu rechnen.

Stand: 26. August 2026

Bild: benjamin cabassot - stock.adobe.com

Im Zuge des Doppelbudgets 2027–2028 wurde neben den umfassenden steuerlichen Maßnahmen im Rahmen des Budgetbegleitgesetzes 2027–2028 auch eine Änderung der Sachbezugswerteverordnung beschlossen.

Diese sieht vor, dass ab dem Jahr 2027 auch für die Privatnutzung von arbeitgebereigenen Fahrzeugen mit einem CO2- Ausstoß von 0 (E-Fahrzeuge) ein monatlicher Sachbezug anzusetzen ist. Die geplante Regelung ist wie folgt ausgestaltet:

  • Ab dem Kalenderjahr 2027 ist ein Sachbezugswert von 0,375 % der Anschaffungskosten des E-Kraftfahrzeugs (einschließlich Umsatzsteuer und Normverbrauchsabgabe), maximal aber € 180,00 monatlich, anzusetzen.
  • Ab dem Kalenderjahr 2028 ist ein Sachbezugswert von 0,625 % der Anschaffungskosten des E-Kraftfahrzeugs (einschließlich Umsatzsteuer und Normverbrauchsabgabe), maximal € 300,00 monatlich, anzusetzen.

Die Neuregelung bezieht sich ausschließlich auf den Zeitraum der Bereitstellung des E-Fahrzeugs zur Privatnutzung. Ob es sich bei der Bereitstellung um neu zugelassene oder bereits in Bestand befindliche Fahrzeuge handelt, ist künftig für den Ansatz eines Sachbezuges ohne Bedeutung.

Dies hat zur Konsequenz, dass ab dem kommenden Jahr auch für alle sich bereits im Bestand befindlichen E-Dienstfahrzeuge ein Sachbezug anzusetzen ist, sofern eine Privatnutzung nicht ausgeschlossen ist.

Die Neuregelung wird ab dem 1.1.2027 gelten und soll im Jahr 2030 hinsichtlich ihrer Wirkung evaluiert werden. Bis zum Jahr 2030 soll entsprechend den Erläuterungen zur Verordnung keine weitere Anpassung dieser Sachbezugswerte vorgenommen werden.

Die finale Beschlussfassung der geänderten Sachbezugswerteverordnung war bei Redaktionsschluss noch abzuwarten.

Stand: 26. August 2026

Bild: TheSupporter - stock.adobe.com

Die Normverbrauchsabgabe (NoVA) ist eine einmalige Steuer beim Autokauf in Österreich. Sie wird beim Kauf von Neuwagen, bei deren Einfuhr oder der ersten Zulassung fällig.

Ausnahmen von der NoVA-Pflicht bestehen für bestimmte Fahrzeuge wie E-Fahrzeuge oder Nutzfahrzeuge. Wurde die NoVA im Inland entrichtet und wird das Fahrzeug dauerhaft ins Ausland geliefert oder verbracht, so kann diese unter bestimmten Voraussetzungen wieder anteilig rückvergütet werden.

Neuregelung der Rückvergütung seit 1.7.2026

Seit 1.7.2026 ist eine NoVA-Rückvergütung zwar weiterhin möglich, diese wurde aber deutlich eingeschränkt. So ist eine NoVA-Rückvergütung nur noch dann möglich, wenn das Fahrzeug im Inland lediglich vorübergehend verwendet wurde.

Als vorübergehende Verwendung gilt eine ununterbrochene Zulassung im Inland innerhalb eines Zeitraums von höchstens 48 Monaten ab der erstmaligen Zulassung. Bei Fahrzeugen, welche länger als 48 Monate im Inland zugelassen waren, erlischt der Anspruch auf eine Rückvergütung der NoVA vollständig.

Wird ein Fahrzeug höchstens 48 Monate einer im Inland ansässigen Person von einer anderen Person (z. B. Leasinggeber) aus einem anderen EU- oder EWR-Staat überlassen, erstmalig im Inland zugelassen und bloß vorübergehend verwendet, so kann die NoVA bereits zu Beginn nur anteilig entsprechend der tatsächlichen Verwendungsdauer entrichtet werden.

Stand: 28. Juli 2026

Bild: Wellnhofer Designs - stock.adobe.com

Fachartikel

Fachartikel

Achtung bei Mitarbeiterwohnungen
Zum Artikel

Fachartikel

Erfolgsgeschichten
Zum Artikel

Fachartikel

Das Comeback verzögert sich weiter
Zum Artikel

Fachartikel

Spenden und Steuern sparen
Zum Artikel

Fachartikel

Starthilfe für Saisonbetriebe
Zum Artikel
Offene Stellen